
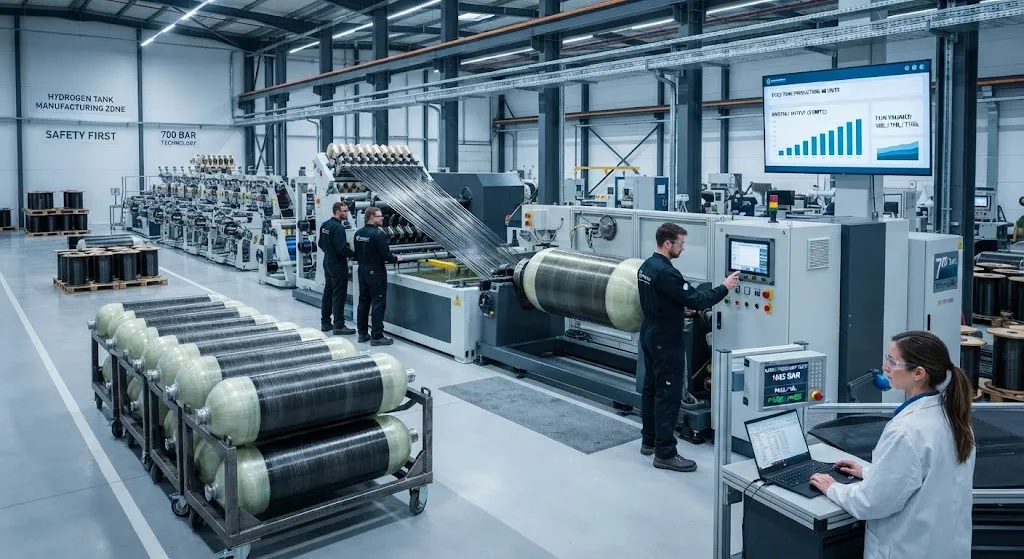
储氢是氢经济的隐形瓶颈。电解槽、燃料电池和压缩机因属于成本曲线陡降的新子系统而备受关注,但每一辆氢能汽车、每一座加氢站和每一套移动电源装置仍需要一台承压容器,而这类容器绝大多数是复合材料容器。复材 IV 型和 V 型储氢瓶市场正反映了这一现实:分析机构将这一细分市场定为 2025 年约 11 亿美元,并以 20.9% 的复合年增长率在 2035 年扩张到 77 亿美元。 两组结构性事实主导着这些数字。第一,Type IV 储氢瓶——聚合物内胆加碳纤维增强缠绕层——约占复材储氢瓶市场的 97%,其中非金属内胆搭配碳纤维增强的设计约占该份额的 88%。第二,竞争格局正围绕少数具备工业化纤维缠
引言
储氢是氢经济的隐形瓶颈。电解槽、燃料电池和压缩机因属于成本曲线陡降的新子系统而备受关注,但每一辆氢能汽车、每一座加氢站和每一套移动电源装置仍需要一台承压容器,而这类容器绝大多数是复合材料容器。复材 IV 型和 V 型储氢瓶市场正反映了这一现实:分析机构将这一细分市场定为 2025 年约 11 亿美元,并以 20.9% 的复合年增长率在 2035 年扩张到 77 亿美元。
两组结构性事实主导着这些数字。第一,Type IV 储氢瓶——聚合物内胆加碳纤维增强缠绕层——约占复材储氢瓶市场的 97%,其中非金属内胆搭配碳纤维增强的设计约占该份额的 88%。第二,竞争格局正围绕少数具备工业化纤维缠绕产能的供应商集中:Hexagon Purus、FORVIA、ILJIN Hysolus 和 OPmobility。本文剖析这两组事实背后的数据,以及它们对评估储氢瓶供应商的买家和对为其供货的碳纤维供应链意味着什么。
市场规模与增长轨迹
整体增长率很高,但各细分并不均衡。下表按两种复材罐型及驱动需求的应用场景,概括了到 2035 年的市场结构:
| 细分 | 2025 年规模 | 2035 年规模 | 增长占比 | 主要需求驱动 |
|---|---|---|---|---|
| Type IV 储氢瓶 | 约 10.7 亿美元 | 约 75 亿美元 | 约 97% | 燃料电池汽车、车队卡车、客车 |
| Type V 储氢瓶 | 约 3000 万美元 | 约 2 亿美元 | 约 3% | 航空航天、零泄漏储存试验 |
| CFRP 增强设计 | 约占总量 88% | 约占总量 88-90% | — | 每储存 1 千克氢的重量 |
| 固定式 + 移动式储存 | 两者兼有 | 向移动式倾斜 | — | 重卡运输脱碳 |
三个动态因素解释了 20.9% 的复合增长。重卡运输是最大的拉动力:一辆 Class 8 级燃料电池卡车通常携带 8 至 10 个 350 bar 的 Type IV 储氢瓶,欧洲、中国和北美的车队项目正在把试点规模转化为批量生产。加氢基础设施提供了第二条增量来源,因为加氢站用复材容器缓冲 500-900 千克储氢,而不是管理低温蒸发损失。最后,储氢瓶本身正成为车辆架构的设计约束,因此车企和卡车 OEM 比五年前更早地把工程周期分配给储氢集成。
Type IV 为何占据 97% 份额
这种份额集中是经济学故事,而非技术故事。Type IV 结构将高密度聚乙烯内胆与全复合承压壳体结合——在可达 700 bar 工作压力的聚合物内胆外缠绕碳纤维。每储存 1 千克氢的成本对这种构型有利,因为碳纤维是主要材料成本,而 Type IV 设计把纤维用在环向和螺旋层,直接参与承压,内胆只提供轻质防渗屏障而不承担结构支撑。
Type V 储氢瓶——无内胆、全复合——是工程前沿而非量产产品。去掉内胆消除了接管接口处的渗漏通道,并削减约 10-15% 的系统重量,这对航空航天和每克重量都举足轻重的应用很有吸引力。但无内胆制造要求一根必须从全封闭容器中取出的芯模,而且无内胆设计的认证积累才刚刚开始。因此市场呈现出清晰的分化:Type IV 占据体量,Type V 是从小基数增长的高价值利基,这就是为什么即便在整体爆发增长的市场中,其 2035 年规模仍不到 2 亿美元。
竞争格局与供应商策略
四家领先供应商展示出在这一市场建立防御地位的四种不同路径:
- Hexagon Purus 以规模化 Type IV 生产立足重型卡车和客车市场,在斯堪的纳维亚和北美设有产线,并通过碳纤维供应协议的垂直整合在扩量时保护利润率。
- FORVIA 把储氢当作系统生意来做,将 Type IV 容器与氢管理部件组合,让 OEM 客户购买的是储氢子系统而非裸瓶。
- ILJIN Hysolus 依托韩国燃料电池汽车经验和高产量缠绕产能,该产能已在乘用车与商用车项目中完成风险验证。
- OPmobility(原 Plastic Omnium)借助传统塑料燃油系统的制造积淀,以汽车级成本结构实现聚合物内胆与储氢瓶总成的工业化。
四家的战略共性一致:锁定碳纤维供应、工业化缠绕产能、把储氢瓶打包进更大的车辆或加氢站方案。新进入者仍可赢得利基位置——Type V、700 bar 以上的超高压陆基储氢、或航空航天轻量化储氢瓶——但体量份额将持续向能保证纤维配额和汽车级无缺陷缠绕的供应商集中。
对碳纤维生产商的供应链启示
增长曲线直接转化为碳纤维需求信号。一个 350 bar 的重卡 Type IV 储氢瓶用 40-60 千克碳纤维,700 bar 乘用车储氢瓶用 30-45 千克;按 2035 年预测规模,该细分每年将消耗数万吨合适等级的纤维,主要是为爆破强度效率调校的中模量牌号。这与航空航天有着本质不同的需求画像:储氢瓶按每储存 1 千克氢的成本和循环寿命一致性采购,而非溢价模量——这正是为什么同样服务航空航天的纤维生产商如今在开发承压容器专用产品,也是为什么具备快速扩张高产量产能的中国生产商在储氢细分占据有利位置。
常见问题解答
为什么 Type IV 是复材储氢瓶市场的主导构型?
Type IV 之所以占主导,是因为它在成本、重量和认证成熟度之间取得了最佳平衡。聚合物内胆生产成本低,碳纤维缠绕层高效承压,且 Type IV 设计在车用和固定式应用中积累了数十年的运行与认证数据。无内胆的 Type V 储氢瓶重量更轻,开发初衷是消除内胆界面处的渗漏路径,但制造与认证基础小得多,因此 Type V 仍是高价值利基而非体量构型。
Type IV 储氢瓶市场有哪些领先企业?
领先供应商是 Hexagon Purus、FORVIA、ILJIN Hysolus 和 OPmobility。Hexagon Purus 在重卡和客车储氢领域实力雄厚,碳纤维供应实现垂直整合;FORVIA 以系统打包的方式销售储氢;ILJIN Hysolus 具备韩国燃料电池汽车量产经验;OPmobility 以汽车级成本实现聚合物内胆的工业化。中国和欧洲的区域供应商在各自本土市场保有可观份额,预计随着规模扩大将通过合作实现整合。
一个复材储氢瓶用多少碳纤维?
重卡用 350 bar Type IV 储氢瓶通常用 40-60 千克碳纤维,700 bar 乘用车储氢瓶用 30-45 千克。所用纤维通常是为爆破强度和循环寿命调校的中模量牌号,而非追求最大刚度。由于储氢瓶市场按每储存 1 千克氢的成本采购,它与航空航天是截然不同的需求画像——大体积、价格敏感,适合扩张中的高产量纤维产能。
结论
复材储氢瓶市场将在十年间从 11 亿美元增长到 77 亿美元,Type IV 占据体量,CFRP 增强设计定义氢储存的重量经济性。对买家而言,实际含义很明确:认证数据、有保障的纤维供应和工业化缠绕产能比头条数字更重要,而四家领先供应商恰恰把地位建立在这三根支柱上。对碳纤维供应链而言,这一细分是一个快速增长的工业需求池,奖励的是低成本、循环一致的纤维,而非溢价牌号。
评估氢储存项目的企业需要既懂储氢瓶经济性又懂纤维认证的材料伙伴。查看我们的碳纤维产品系列(承压容器应用),或联系我们的工程团队,讨论您储氢项目的纤维选型、认证文件与供应协议。
所属专题
相关文章
对定制碳纤维产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维匹克球拍
高性能匹克球拍,采用东丽T700碳纤维面层和聚丙烯蜂窝芯材。提供出色的力量重量比、旋转生成和减震性能,适合竞技比赛。
碳纤维汽车尾翼
汽车级碳纤维尾翼,采用热压罐固化预浸料技术制造。每个尾翼经真空袋压和烘箱固化,实现最优纤维树脂比、强度和完美外观。

碳纤维机器人末端执行器连杆 — 定制形状与传感器集成
定制形状的碳纤维末端执行器连杆。面向自动化集成商和科研实验室,需要在机器人腕部与夹爪/工具之间实现轻量化刚性连接。可集成传感器安装位、走线槽和快换接口。

碳纤维乐器配件定制
碳纤维乐器配件,具有优异的尺寸稳定性、轻重量和一致的声学特性。生产碳纤维弓杆、吉他琴颈、小提琴腮托、鼓腔和管乐器主体。碳纤维乐器不受湿度变化和温度波动影响,解决了木制乐器的痛点。

碳纤维无人机机臂
精密模塑的碳纤维无人机机臂,结合单向纤维(刚性)和编织层(抗扭强度)。适用于FPV、航拍和工业无人机平台。每根机臂经CNC精密加工至精确规格。