
2026年印度碳纤维市场正处于拐点,三大强劲需求驱动因素——风能扩张、航空制造本土化和国防采购——正在汇聚,形成亚洲增长最快的复合材料市场之一。印度复合材料产业预计到2027年将达到42亿美元,碳纤维消费量以每年12-15%的速度增长,因为该国正在多个高技术领域建设国内制造能力。 对于国际碳纤维供应商和B2B买家,理解印度市场需要应对进口依赖、国内产能建设、政府激励计划和技术规格快速演变的复杂格局。印度仍然严重依赖进口碳纤维——主要来自日本、美国和中国——但政府的"印度制造"和PLI(生产挂钩激励)计划正在积极推动国内生产。本文剖析需求结构、关键采购细分,以及供应商如何有效参与印度碳纤维
引言
2026年印度碳纤维市场正处于拐点,三大强劲需求驱动因素——风能扩张、航空制造本土化和国防采购——正在汇聚,形成亚洲增长最快的复合材料市场之一。印度复合材料产业预计到2027年将达到42亿美元,碳纤维消费量以每年12-15%的速度增长,因为该国正在多个高技术领域建设国内制造能力。
对于国际碳纤维供应商和B2B买家,理解印度市场需要应对进口依赖、国内产能建设、政府激励计划和技术规格快速演变的复杂格局。印度仍然严重依赖进口碳纤维——主要来自日本、美国和中国——但政府的"印度制造"和PLI(生产挂钩激励)计划正在积极推动国内生产。本文剖析需求结构、关键采购细分,以及供应商如何有效参与印度碳纤维市场。
印度碳纤维市场结构与增长驱动因素
印度碳纤维市场的特点是强劲的需求增长受限于有限的国内生产能力。三大领域正在推动扩张:
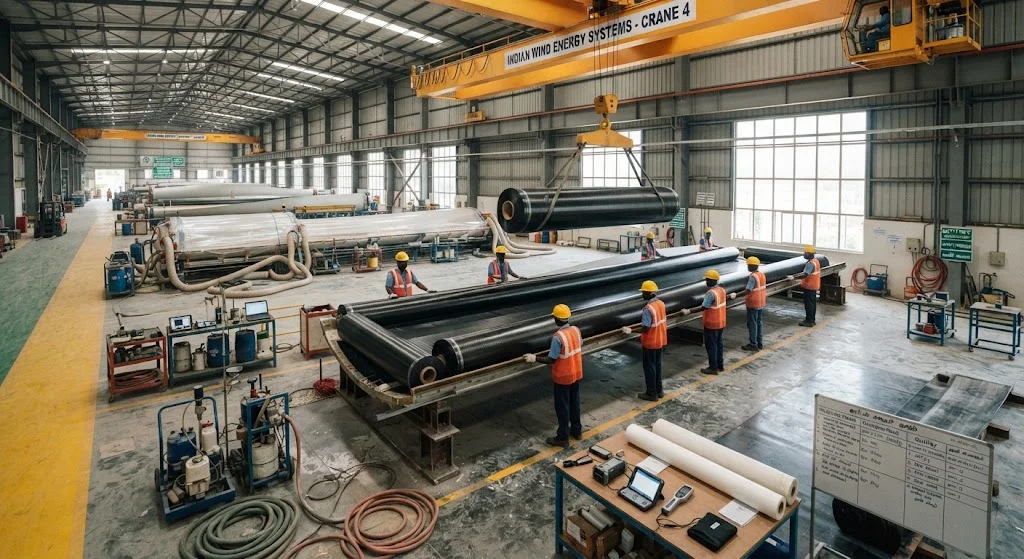
- 风能:印度风电装机容量预计到2027年达到75 GW,碳纤维越来越多地被指定用于涡轮机叶片梁帽、前缘保护和轮毂组件。按数量计,风能部门约占印度碳纤维需求的35-40%。
- 航空与国防:印度空军战斗机现代化项目(LCA Mk2、AMCA)、直升机采购和航天计划(ISRO)对认证碳纤维预浸料产生稳定需求。国防和航空按价值计占碳纤维消费的25-30%。
- 汽车与工业:印度汽车行业正在采用碳纤维制造高端车辆组件、赛车应用和工业设备,但该细分仍小于风能和航空。汽车与工业占消费的20-25%。
2026年印度碳纤维市场估计为8,000-10,000吨/年,进口满足约70-75%的需求。国内生产来自Aditya Birla集团的Grafil和Reliance Industries的中试产能覆盖剩余的25-30%,主要为标准模量等级。
风能:数量驱动因素
印度风能行业是按数量计最大的碳纤维消费者,随着涡轮机制造商为更大叶片设计指定碳纤维,该领域正在快速增长。向5-7 MW陆上和10-15 MW海上涡轮机发展的趋势需要碳纤维梁帽来实现玻璃纤维在这些规模上无法达到的刚度和重量目标。
| 参数 | 玻璃纤维梁帽 | 碳纤维梁帽 | 改进 |
|---|---|---|---|
| 叶片长度 | 最大60-70米 | 可实现80-100+米 | 叶片增长30-40% |
| 梁帽重量 | 8-12吨 | 3-5吨 | 减重55-65% |
| 叶片刚度 | 受玻璃纤维模量限制 | 刚度提高2-3倍 | 减少叶尖偏转 |
| 每兆瓦成本 | 基准 | 溢价10-15% | 被发电量增益抵消 |
| 循环寿命 | 18-24个月叶片寿命 | 适当设计下25-30年 | 延长服务寿命 |
印度涡轮机制造商包括Suzlon、Siemens Gamesa India和Vestas India正在增加叶片设计中的碳纤维含量,推动对碳纤维织物、预浸料和拉挤型材的进口需求。政府到2030年实现500 GW可再生能源装机容量的目标将维持风能行业的强劲增长及相关碳纤维需求。
航空与国防:认证高价值需求
印度航空与国防行业代表最高价值的碳纤维市场细分,特点是严格的认证要求、长鉴定周期和溢价定价。需求结构受几个重大项目影响:
- LCA Mk2(光辉Mark 2):印度国产战斗机项目指定碳纤维复合材料用于机翼蒙皮、垂直安定面和发动机短舱组件。HAL每年16-24架的生产率产生对航空级预浸料的稳定需求。
- AMCA(先进中型作战飞机):第五代隐身战斗机项目将需要大量碳纤维用于雷达吸波结构和主承力机身组件,开发时间线延伸至2030年代。
- 直升机项目:印度海军的MH-60R采购和国产ALH/Dhruv生产产生对碳纤维旋翼桨叶、机身面板和结构组件的需求。
- 航天计划:ISRO的运载火箭项目,包括GSLV Mk3和即将推出的NGLV,指定碳纤维用于有效载荷整流罩、级间段和卫星结构。
印度航空碳纤维采购遵循由HAL、DRDO和ISRO管理的合格供应商名单(QSL)系统,要求12-24个月的材料鉴定后才能下达首批订单。国际供应商必须在印度保持代表处或授权分销商以支持鉴定和持续技术服务。
供应链动态与进口模式
印度碳纤维供应链严重依赖进口,几个关键采购模式塑造了2026年的市场:
| 来源国 | 主要产品 | 市场份额(估计) | 竞争地位 |
|---|---|---|---|
| 日本(东丽、三菱、东邦) | 标准和中模量丝束、织物 | 35-40% | 质量领导者,长期供应协议 |
| 美国(赫氏、索尔维) | 航空级预浸料、特种纤维 | 15-20% | 国防/航空鉴定,溢价定价 |
| 中国(中复神鹰、吉林碳谷) | 标准模量丝束、工业级 | 20-25% | 价格有竞争力,质量认知度提升 |
| 台湾(台塑) | 标准模量、工业应用 | 10-12% | 定价有竞争力,分销网络成熟 |
| 国内(Aditya Birla、Reliance) | 标准模量、新兴产能 | 15-20% | 政府激励支持,增长中 |
印度政府的碳纤维和复合材料PLI计划为国内制造投资提供10-20%的资本补贴,预计到2028年将增加3,000-5,000吨国内产能。然而,由于漫长的鉴定要求,航空和国防应用在可预见的未来将继续依赖进口认证材料。
B2B供应商的挑战与机遇
印度碳纤维市场为国际B2B供应商带来重大机遇和独特挑战:
- 价格敏感性:印度买家高度关注价格,尤其是在中国碳纤维日益有竞争力的风能领域。供应商必须平衡质量与成本效益以赢得批量业务。
- 技术服务要求:印度制造商期望供应商提供加工指导、铺层优化和失效分析支持。本地技术存在是显著的竞争优势。
- 付款条款:印度行业标准付款条款60-90天产生营运资金要求,有利于财务实力雄厚或拥有本地仓储的供应商。
- 质量一致性:印度买家越来越要求一致的质量和可追溯性,尤其是随着涡轮机制造商向需要IEC认证的欧洲市场出口叶片时。
- 长期增长轨迹:印度碳纤维需求预计到2030年达到25,000-30,000吨,代表当前水平的3倍增长。早期市场进入为供应商定位这一增长。
到2030年的市场前景非常积极,风能、航空和国防推动持续两位数增长。能够将有竞争力的价格与可靠质量和响应迅速的技术支持相结合的供应商将获得不成比例的市场份额。
常见问题解答
2026年印度碳纤维市场规模有多大?
2026年印度碳纤维市场估计为8,000-10,000吨/年,约占全球碳纤维消费的4-5%。按当前进口价格计,市场价值约2.8-3.5亿美元。按数量计,风能行业以35-40%的消费量占主导地位,其次是航空与国防的25-30%,以及汽车与工业的20-25%。预计到2030年以12-15%的年增长率增长,随着国内制造产能增加和下游应用扩展,达到25,000-30,000吨。
供应商需要什么认证才能服务印度航空客户?
印度航空采购遵循由HAL、DRDO和ISRO管理的合格供应商名单(QSL)系统。材料鉴定通常需要12-24个月,包括力学性能测试、环境调节和工艺兼容性验证。AS9100质量体系认证是航空供应商的强制要求,特殊过程的Nadcap认证也越来越被要求。印度国防采购还要求对外国供应商进行安全审查,这增加了鉴定流程的复杂性。在印度保持代表处或授权分销商可显著简化鉴定流程和持续供应关系。
中国碳纤维在印度市场有竞争力吗?
中国碳纤维在过去三年中在印度获得了显著的市场份额,尤其是风能和工业应用的标准模量等级。中国供应商比日本和美国生产商提供15-25%的更低定价,质量一致性不断提高,满足大多数非航空应用的要求。然而,由于鉴定限制和供应链安全问题,中国碳纤维在航空和国防采购中面临限制。随着中国生产商继续提高质量并扩展印度分销网络,竞争动态预计将加剧。
结论
2026年印度碳纤维市场由风能扩张、航空本土化和国防现代化驱动,提供巨大增长潜力。市场的进口依赖结构为能够将有竞争力的价格与技术支持和质量一致性相结合的国际供应商创造机遇。虽然价格敏感性和长付款条款带来挑战,但长期增长轨迹——需求预计到2030年增长两倍——使印度成为最具吸引力的碳纤维B2B参与新兴市场之一。
对于评估印度碳纤维市场的国际供应商,理解需求结构、鉴定要求和竞争格局对于制定有效市场进入策略至关重要。探索我们的碳纤维产品系列,涵盖风能、航空和工业应用,或联系我们的团队,讨论印度市场的采购机遇。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维登山杖
轻量碳纤维登山杖,采用高等级碳纤维管制造。单支仅重160g,同时提供优越的减震性能和耐用性,适用于徒步、越野跑和背包旅行。

方管碳纤维管 — 3K斜纹 T700
3K斜纹编织的方形碳纤维管,具备优异抗扭强度。适用于结构框架、桁架和支撑柱,矩形截面提供设计灵活性。