
核心特点
应用领域
常见问题
碳纤维产品的起订量是多少?
碳纤维材料有哪些颜色和表面处理选项?
产品交期一般需要多久?
相关文章
2030年回收碳纤维市场预测:技术成熟度与商业化路径
碳纤维行业每年产生约15,000-25,000吨制造废料,退役复合材料部件又增加5,000-10,000吨,随着飞机、风力涡轮机叶片和汽车部件达到使用寿命。这种合计废物流——目前回收率不到5%——既代表环境挑战,也是重大商业机会。回收碳纤维通过适当技术处理后,可以以低30-60%的材料成本提供原生纤维70-95%的力学性能,使其在不要求原生碳纤维全部性能的应用中具有经济吸引力。 回收碳纤维市场在过去十年中从利基新奇事物演变为可信的商业领域,由三个汇聚因素驱动。首先,航空航天和汽车制造商面临实现可持续发展目标和循环经济指令的压力,产生对回收内容的拉动需求。其次,回收技术已从实验室示范成熟到中试和
生物基碳纤维原丝:木质素与聚乙烯低成本生产
碳纤维行业面临一个根本性悖论:该材料提供无与伦比的比强度和比刚度,但其在汽车、建筑和工业应用中的采用仍受制于通常在每公斤15-25美元的标准模量纤维生产成本。约60%的成本源自原丝材料——主要是聚丙烯腈(PAN)——需要耗能的聚合、纺丝和稳定化工艺。源自可再生原料(如木质素和聚乙烯)的生物基碳纤维原丝,通过利用丰富、低成本的原材料和简化的工艺路线,提供了颠覆这一成本结构的途径。 这一动力超越了成本降低。PAN原丝生产依赖丙烯腈,这是一种受价格波动和环境审查影响的石化单体。相比之下,木质素是地球上第二丰富的天然聚合物——造纸和生物乙醇工业每年约产生5,000万吨——但目前只有不到2%被用于高价值
2026年韩国碳纤维市场:氢经济与造船创新
韩国在全球碳纤维格局中占据独特地位:它同时是世界最大的造船国、以激进的燃料电池汽车目标引领氢能经济的先驱,以及重要但依赖进口的碳纤维消费国。韩国碳纤维市场预计到2028年将达到约12,000-15,000吨,主要由氢燃料电池汽车的储氢罐生产和新一代LNG运输船及集装箱船的复合材料上层建筑驱动。 韩国碳纤维故事的独特之处在于氢能和造船需求的整合。韩国造船企业——现代重工、三星重工和韩华海洋——正在开发氢能船舶,这些船舶需要碳纤维复合材料结构以实现轻量化效率,而国内氢能汽车计划则对碳纤维缠绕的IV型储氢罐创造了平行需求。本文探讨这些需求驱动因素如何塑造韩国碳纤维市场,以及国际供应商存在哪些机遇。
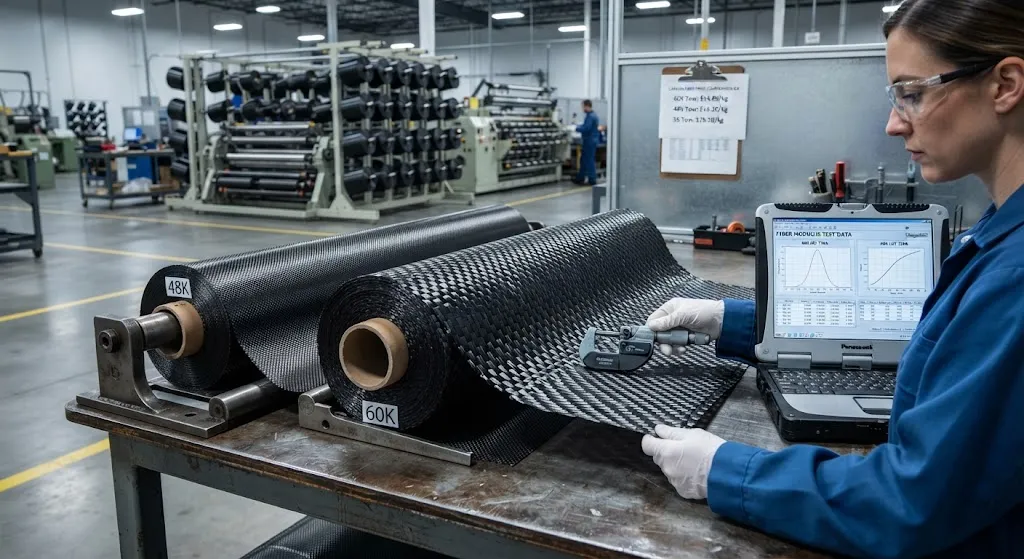
大丝束碳纤维成本分析:48K与60K性价比对比
大丝束碳纤维——定义为每束超过24,000根单丝(24K)的碳纤维——已成为标准丝束规格(3K-12K)在机械性能要求中等但产量需求较高应用中的成本替代方案。48K和60K丝束规格是当前大丝束碳纤维的主流配置,在成本、可加工性和机械性能之间取得平衡,使其对风电叶片主梁帽、储氢罐和工业复合材料结构具有吸引力。 大丝束碳纤维的经济性与标准丝束(3K-12K)或中丝束(18K-24K)等级有根本不同。大丝束纤维以较低的每公斤生产成本换取一些机械性能——特别是拉伸强度和断裂应变。对于消耗全球大丝束产量60-70%的风电叶片主梁帽而言,单位刚度成本(单位弯曲模量的成本)是主要采购驱动因素。本文比较48K
2026年印度碳纤维市场:风能、航空与国防扩张
2026年印度碳纤维市场正处于拐点,三大强劲需求驱动因素——风能扩张、航空制造本土化和国防采购——正在汇聚,形成亚洲增长最快的复合材料市场之一。印度复合材料产业预计到2027年将达到42亿美元,碳纤维消费量以每年12-15%的速度增长,因为该国正在多个高技术领域建设国内制造能力。 对于国际碳纤维供应商和B2B买家,理解印度市场需要应对进口依赖、国内产能建设、政府激励计划和技术规格快速演变的复杂格局。印度仍然严重依赖进口碳纤维——主要来自日本、美国和中国——但政府的"印度制造"和PLI(生产挂钩激励)计划正在积极推动国内生产。本文剖析需求结构、关键采购细分,以及供应商如何有效参与印度碳纤维
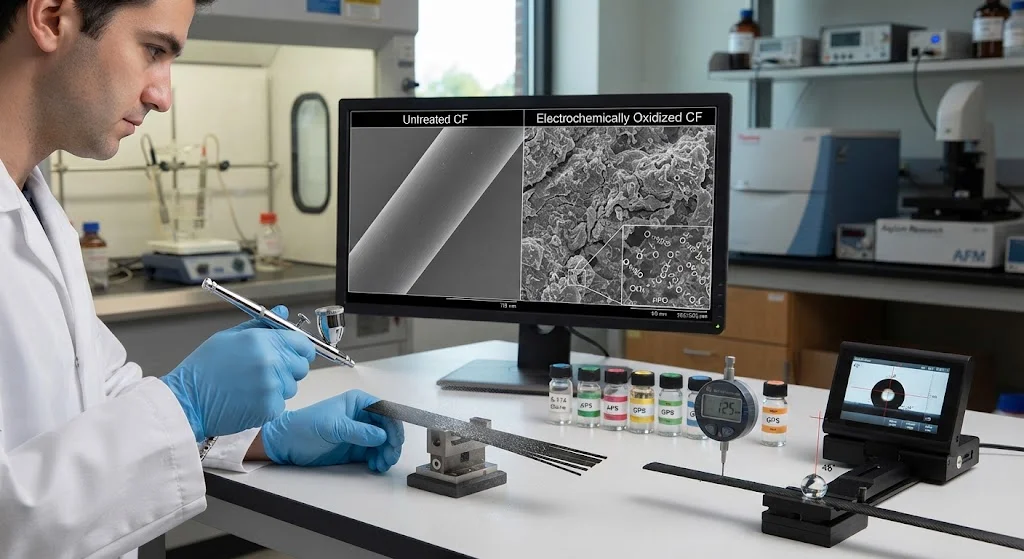
碳纤维-树脂界面粘接:表面处理与偶联剂优化
碳纤维与聚合物基体之间的界面可以说是复合材料中最关键的区域。虽然碳纤维提供卓越的拉伸强度和刚度,但纤维-基体界面必须在这些相之间有效传递载荷,以实现复合材料的全部力学潜力。弱界面会导致纤维拔出和分层的过早失效,而优化设计的界面则最大化强度、韧性和抗疲劳性。本文探讨碳纤维-树脂界面粘接的科学与工程,涵盖不同复合材料应用的表面处理方法、偶联剂化学和实际优化策略。 碳纤维表面化学与玻璃纤维或芳纶纤维有根本不同。未处理碳纤维的惰性石墨表面具有低表面能(通常20-30 mJ/m²)和有限的与聚合物基体化学键合的反应位点。这种固有的惰性需要表面处理来创建化学活性和物理粗糙的表面,以促进强界面粘接。挑