
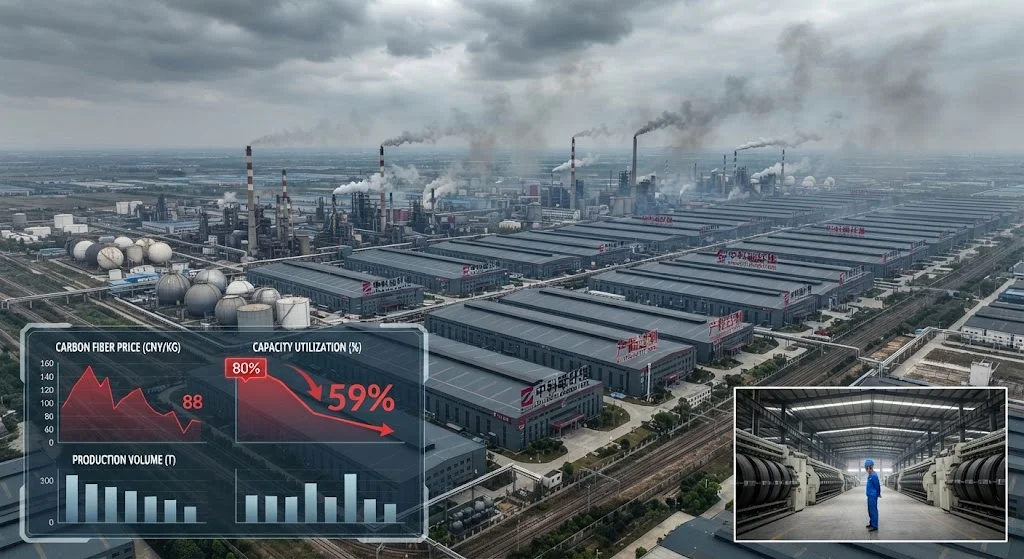
2026年中国碳纤维产能过剩危机是全球碳纤维行业二十年来面临的最重大结构性挑战。随着安装产能达到16.2万吨,而国内需求约为9.6万吨——产能利用率仅为59%——中国碳纤维市场已进入激烈价格竞争时期,正在重塑全球生产商的竞争格局。产能过剩并非暂时的周期性现象,而是2020-2024年期间战略产能投资的结果,由围绕自给自足和出口替代的国家政策目标驱动。 对于全球碳纤维买家而言,这种结构性过剩既带来机遇也带来风险。直接好处是中国碳纤维价格显著降低——标准模量级别从2023年峰值下降35-45%。然而,长期影响包括利润压力下的生产商可能降低质量标准导致的质量变异性、无利可图设施关闭可能造成的供
引言
2026年中国碳纤维产能过剩危机是全球碳纤维行业二十年来面临的最重大结构性挑战。随着安装产能达到16.2万吨,而国内需求约为9.6万吨——产能利用率仅为59%——中国碳纤维市场已进入激烈价格竞争时期,正在重塑全球生产商的竞争格局。产能过剩并非暂时的周期性现象,而是2020-2024年期间战略产能投资的结果,由围绕自给自足和出口替代的国家政策目标驱动。
对于全球碳纤维买家而言,这种结构性过剩既带来机遇也带来风险。直接好处是中国碳纤维价格显著降低——标准模量级别从2023年峰值下降35-45%。然而,长期影响包括利润压力下的生产商可能降低质量标准导致的质量变异性、无利可图设施关闭可能造成的供应链中断,以及出口国面临竞争压力导致的贸易摩擦。本文全面分析产能过剩驱动因素、价格动态、行业响应以及对碳纤维价值链各利益相关者的战略启示。
中国碳纤维产能过剩的结构性原因
中国碳纤维产能过剩的根源在于产业政策、投资激励和市场时机的交汇:
- 国家战略政策:中国十四五规划(2021-2025年)将碳纤维列为"战略性新材料",确立了2025年产能8万吨的目标。受完成这些目标激励的地方政府,向碳纤维项目提供土地赠予、税收减免和补贴贷款,推动产能投资远超市场需求信号。
- 资本可获得性:2020-2023年期间的低利率和充足风险投资,推动了大型化工公司(中石化、中复神鹰)和专业碳纤维生产商(中复神鹰、威海拓展)的产能扩张。此期间中国碳纤维产能总投资超过500亿元人民币(70亿美元)。
- 技术转移加速:前日本和美国碳纤维工程师在中国建立业务,加速了技术成熟,降低了新进入者的学习曲线。这使得中等质量产品的生产成本显著低于现有生产商。
- 需求预测错误:产能投资基于15-20%的年需求增长率预测,而实际增长平均为8-12%——40-50%的预测误差使行业结构性投资过度。
结果是拥有30多家生产设施的行业,而2020年全球仅有5-6家重要生产商,造成了定价纪律崩溃的碎片化市场。
价格战动态与市场影响
产能过剩驱动的价格战从根本上改变了中国乃至出口市场的碳纤维定价结构:
| 碳纤维级别 | 2023年峰值价格(元/公斤) | 2026年市场价格(元/公斤) | 价格降幅 | 全球影响 |
|---|---|---|---|---|
| 标准模量(T300级) | 180-220 | 100-130 | -40%至-45% | 对日本生产商的出口价格压力 |
| 中模量(T700级) | 350-400 | 220-280 | -30%至-35% | 与日本国内定价竞争 |
| 高模量(T800级) | 600-700 | 400-500 | -25%至-30% | 全球影响有限(利基应用) |
| 原丝(PAN丝束) | 90-110 | 55-70 | -35%至-40% | 威胁全球原丝供应商 |
价格战具有几个结构性特征,使其可能持续。首先,许多生产商因近期资本投资而固定成本高昂,必须维持产量以偿还债务,形成"生产或违约"的动态。其次,政府补贴和地方就业考虑阻止了设施关闭,即使在亏损情况下。第三,质量差异化仍然有限——大多数中国生产商提供类似的标准模量级别,使价格成为主要竞争因素。结果是市场价格已低于30-40%中国生产商的边际生产成本,但产量仍以10-15%的年增长率继续增长。
对生产商和下游用户的影响
价格战在碳纤维价值链中创造了明显的赢家和输家:
- 中国生产商(输家):营业利润率从2022年的15-25%压缩至2026年的0-8%,30-40%的生产商运营现金流为负。随着库存水平上升和应收账款延长,资产负债表正在恶化。几家中型生产商已进入债务重组或政府指导的合并。
- 中国下游用户(赢家):风能、汽车和体育用品制造商实现了30-40%的材料成本降低,提高了产品竞争力,使以前不经济的应用成为可能。更低的价格点正在加速碳纤维在价格敏感市场的采用。
- 全球生产商(混合):日本生产商(东丽、三菱、东邦)面临利润压力,但通过质量差异化和技术支持保持高端定位。欧洲生产商(SGL、赫氏)在商品化应用中失去市场份额,但 defend 着专业领域。
- 全球买家(短期赢家,长期风险):当前低价有利于采购,但质量一致性问题和设施关闭可能造成的供应链中断带来长期供应链风险。
政府政策响应
中国政府政策试图管理产能过剩,同时保护战略性产业利益:
- 产能合理化指导:工业和信息化部(MIIT)于2025年发布指导意见,呼吁"有序产能扩张",不鼓励新的绿地项目,但由于地方政府抵制,执行仍然有限。
- 出口管制扩大:中国2026年出口管制法规包括碳纤维生产设备和某些高性能纤维级别,旨在保护国内技术,同时管理国际贸易摩擦。
- 行业整合支持:鼓励政府支持的并购,国家银行为整合实体提供融资。 several large-scale mergers are in progress, aiming to create 3-5 national champions with 30,000+ ton capacity.
- 质量标准执行:收紧碳纤维质量国家标准旨在迫使边际生产商退出市场,但各省执行情况不一,在依赖碳纤维就业的地区往往执行不力。
行业整合轨迹
产能过剩将推动2030年前的重大行业整合,遵循中国其他工业产能过剩周期的模式:
- 第一阶段(2026-2027年):持续的价格竞争迫使10-15家边际生产商进入债务重组或关闭。随着低成本生产商获得产量,产能利用率提高至65-70%。
- 第二阶段(2028-2029年):政府指导的合并创建3-5个大型集团,每个集团产能40,000-60,000吨。这些集团通过垂直整合(从原丝到成品纤维)和规模经济实现成本优势。
- 第三阶段(2030年后):整合后的行业稳定在120,000-140,000吨产能,利用率75-80%。定价正常化至可持续水平,高效生产商获得12-18%的利润率。行业结构类似于2020年前的全球市场,5-7家主要生产商占据主导地位。
时间表假设没有重大需求冲击(正面或负面),并继续政府支持整合。风能或氢能储存的需求激增可能加速这一进程;全球经济衰退可能延长痛苦。
对全球碳纤维买家的启示
全球买家应制定战略,在获取当前价格优势的同时管理新兴风险:
- 质量保证协议:实施严格的来料检验和供应商认证计划,因为利润压力可能激励质量走捷径。第三方认证和定期审计变得至关重要。
- 供应链多元化:维持来自日本、欧洲或印度、东南亚新兴生产商的合格替代来源,以减少中国设施整合时的集中风险。
- 合同灵活性:构建具有数量灵活性和不可抗力条款的供应协议,以应对潜在的设施关闭。与整合幸存者的长期合同可能提供稳定性。
- 总成本分析:评估中国碳纤维的总成本,包括质量变异性、供应可靠性和物流风险——而不仅仅是单价。最低价格并不总是最低总成本。
常见问题解答
中国碳纤维产能过剩是否可能通过出口增长解决?
出口增长可以吸收部分过剩产能,但无法解决结构性失衡。中国碳纤维出口在2025年达到约20,000吨,年增长25%,但这仅占过剩的20%。更重要的是,出口增长面临贸易摩擦——欧盟和美国的反倾销调查,以及日本和韩国既有生产商的抵制。出口市场也是价格敏感的,如果质量标准不能持续满足,将抵制中国价格。产能过剩主要是国内市场问题,需要国内需求增长和产能合理化。
中国碳纤维生产商如何在负利润率下生存?
几种机制维持了亏损生产商。政府补贴和税收优惠覆盖战略指定设施15-25%的运营成本。国有银行即使现金流为负也提供营运资金。地方政府干预以防止关闭会导致依赖碳纤维就业地区的失业。此外,一些生产商由大型化工集团内的盈利部门交叉补贴。这些机制延迟了自然市场修正,延长了产能过剩期,但并未阻止最终整合。
全球买家是否应转向中国碳纤维以利用更低的价格?
决策取决于应用要求和风险承受能力。对于具有成熟质量协议的非关键应用——风能叶片、体育用品、工业设备——中国标准模量碳纤维提供引人注目的价值。对于航空、国防和安全关键应用,质量一致性、可追溯性和长期供应可靠性可能证明日本或欧洲生产商的溢价是合理的。混合策略——为中国纤维用于商品应用,同时为关键用途维持高端来源——通常提供成本和风险的最佳平衡。
结论
2026年中国碳纤维产能过剩是由政策驱动的投资超过市场需求的结构性现象,创造了重塑全球产业的价格竞争。虽然危机通过更低价格为买家创造了短期机会,但也引入了需要谨慎管理的质量和供应链风险。行业将通过2030年整合,以更少但更大、更高效的生产商和反映可持续经济的定价出现。对于全球利益相关者,紧迫任务是获取当前价值,同时为后整合市场结构做好定位。
对于评估中国碳纤维来源的采购专业人员和供应链经理,在承诺大量采购之前,对供应商财务健康、质量系统和生产可持续性进行全面评估至关重要。探索我们来自合格全球供应商的碳纤维材料系列,或联系我们的团队,讨论平衡成本优化与风险管理的供应链战略。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维登山杖
轻量碳纤维登山杖,采用高等级碳纤维管制造。单支仅重160g,同时提供优越的减震性能和耐用性,适用于徒步、越野跑和背包旅行。

方管碳纤维管 — 3K斜纹 T700
3K斜纹编织的方形碳纤维管,具备优异抗扭强度。适用于结构框架、桁架和支撑柱,矩形截面提供设计灵活性。