
2025 年,风电成为碳纤维最大的单一市场。据 ATA 2025 碳纤维市场年报,风电整机制造当年消耗碳纤维 10 万吨——该细分市场首次跨越六位数,较上年跳升 127.3%,占全球约 22.5 万吨总需求的整整 44.5%。一年之内,风电吸纳的碳纤维超过了四十年来定义这一行业的航空航天。 这一里程碑的意义远超其自身统计数字。叶片制造如今是拉动大宗牌号纤维生产的量级引擎,这解释了为什么中国及其他地区的大丝束产线优先按风电规模设计、其次才考虑其他应用。本文解析需求为何跳升、供应盘如何应对,以及叶片厂商、纤维生产商与被夹在二者之间的采购团队通向 2030 年的轨迹。 10 万吨里程碑 从 2
引言
2025 年,风电成为碳纤维最大的单一市场。据 ATA 2025 碳纤维市场年报,风电整机制造当年消耗碳纤维 10 万吨——该细分市场首次跨越六位数,较上年跳升 127.3%,占全球约 22.5 万吨总需求的整整 44.5%。一年之内,风电吸纳的碳纤维超过了四十年来定义这一行业的航空航天。
这一里程碑的意义远超其自身统计数字。叶片制造如今是拉动大宗牌号纤维生产的量级引擎,这解释了为什么中国及其他地区的大丝束产线优先按风电规模设计、其次才考虑其他应用。本文解析需求为何跳升、供应盘如何应对,以及叶片厂商、纤维生产商与被夹在二者之间的采购团队通向 2030 年的轨迹。
10 万吨里程碑
从 2024 年的约 4.4 万吨跃升至 2025 年的 10 万吨,不是单一事件,而是三股浪潮的汇聚:中国陆上与海上装机创纪录、碳纤维主梁帽在 100 米以上叶片中的普及、以及制造商为锁定长交期纤维而进行的提前备货采购。下表展示了风电在 2025 年总需求中的位置。
| 2025 年需求细分 | 消耗量(吨) | 占总需求比例 | 增长特征 |
|---|---|---|---|
| 风电 | 100,000 | 44.5% | 同比增长 127.3%,首次突破 10 万吨 |
| 航空航天与国防 | 约 52,000 | 23% | 随量产恢复,结构稳定 |
| 工业(压力容器、汽车、建筑) | 约 45,000 | 20% | 稳步增长,氢能储罐与出行驱动 |
| 体育休闲 | 约 28,000 | 12.5% | 成熟、低速增长的高端细分 |
风电在绝对吨位上已超过航空航天,而航空航天仍保有更高的每公斤价值。商业后果是:生产商的产能决策、新线投资与原料规划如今主要由风电的量级需求驱动,而非航空利润率。
风电需求为何跳升
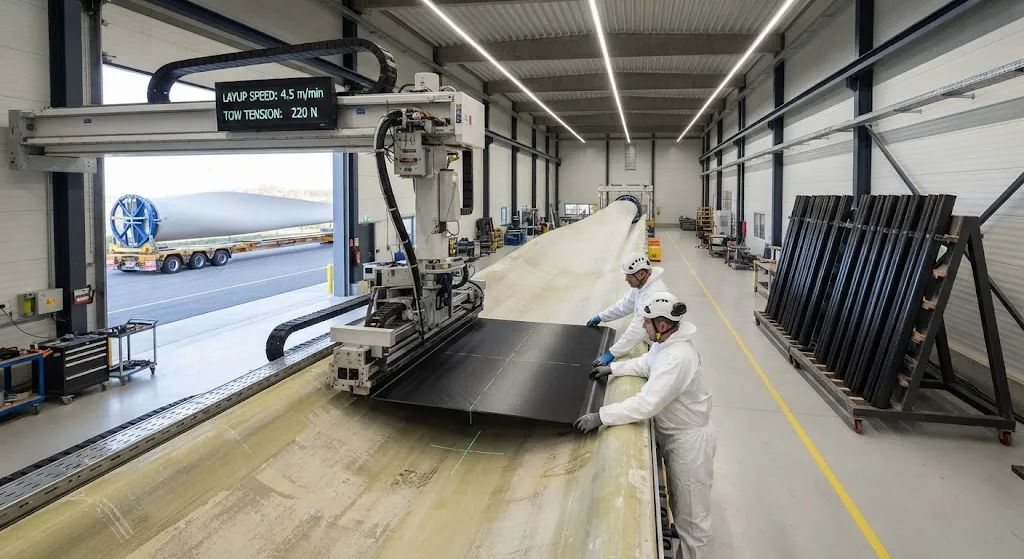
三个技术与商业转变解释了这次飙升。其一,叶片长度跨过了碳纤维从减重奢侈变成结构必需的门槛。转子直径超过约 180 米后,全玻璃主梁帽达到实际质量极限,制造商改用碳纤维拉挤主梁帽,在保持刚度的同时将叶片重量降低 20-30%。其二,拉挤成型作为制造路线的成熟:连续拉挤碳纤维主梁帽可用大丝束纤维高速生产,将风机转变为工业级碳纤维的真正大宗消费者,而非高端牌号的利基用户。其三,提前备货效应放大了 2025 年的需求——制造商一次下单两季的量,以锁定产能并对冲交付风险。
- 叶片长度经济学:碳纤维主梁帽通过更轻的叶片、更小的传动系统与更低的塔架载荷,在 100 米以上叶片级别回收材料成本。
- 混合铺层:越来越多的叶片将碳纤维主梁帽与玻璃纤维蒙皮、腹板结合,让材料成本匹配局部载荷路径。
- 大丝束拉动:此前限于利基工业用途的 48K 与 60K 纤维,如今成为主梁帽拉挤的主力原料。
供应端如何应对
供应盘沿三条线应对风电的需求跳升。中国生产商将产能转向大丝束拉挤原料,因为国内风电装机是全球最大的单一需求池,且就近供应在物流上占优。其他地区的生产商保持航空航天导向,但开始认证面向风电的大丝束牌号,使合格供应池扩大到中国之外。名义与有效产能的差距也随之显现:127.3% 的需求跳升部分靠开工不足的产线向上弹性消化,部分靠库存消化,而非新建产能——一年内需求近乎翻倍,不可能由需要 18-24 个月安装周期的产线来满足。
这为 2026-2027 年制造了一个结构性矛盾。维持 10 万吨以上创纪录水平的风电需求,与航空航天及其他工业用户争夺同一上游 PAN 原丝。若风电延续其轨迹,原料而非碳化产能将成为约束环节,竞争将转移到上游,并在全行业重新定价原丝合约。
2030 年轨迹
市场研究机构 Mordor Intelligence 预计,到 2030 年风电碳纤维需求将超过 15.9 万吨,较 2025 年纪录增长约 60%。该轨迹的前提是叶片持续增长、装机量保持高位,以及碳含量随更大风机进入组合而逐叶上升。下表概括了这一需求路径。
| 年份 | 风电碳纤维需求 | 主要驱动 |
|---|---|---|
| 2024 | 约 44,000 吨 | 跳升前基线 |
| 2025 | 100,000 吨(同比 +127.3%) | 创纪录装机、碳主梁帽普及、提前备货 |
| 2030(预测) | 159,000 吨以上 | 更大转子、碳纤维更深采用、海上增长 |
两个判断决定这条轨迹的可信度。支持一侧,叶片技术仍有增长空间:今天安装的大多数风机仍使用玻璃主梁帽,每一个跨入碳纤维领域的转子尺寸级别都会新增数万吨需求。谨慎一侧,叶片供应链具有周期性,装机融资可能放缓,且 2025 年数字中包含了不会以相同强度每年重复的提前备货采购。
这些数字对买家和生产商的意义
风电主导的需求结构改变市场双方的规划方式。生产商必须把风电当作锚定客户,其量级需求决定产线规模与原料合约;航空航天等高端细分市场的买家必须接受:他们如今是在与风电对同一上游投入的拉动进行竞争。对采购团队,有三项做法值得遵循。
- 提前锁定年度量:风电装机集中发生在可识别的季节;在需求高峰前承诺用量,可确保在晚下单买家之前获得产能分配。
- 提前认证大丝束供应商:合格的风电级供应仍集中,第二个认证来源是对紧张原料细分的议价筹码。
- 规划原丝联动定价:当原料成为约束层,合约应引用 PAN 原丝成本指数,而非成品纤维均价。
常见问题解答
风电碳纤维需求为何在一年内增长 127.3%?
这一跳升是三个效应的叠加:创纪录的风机装机(尤以中国为甚);碳纤维拉挤主梁帽在 100 米级以上叶片中的普及(全玻璃设计在该级别触及实际重量极限);以及提前备货采购——制造商一次下达多季订单以锁定产能并对冲交付风险。因此 2025 年数字既包含结构性增长,也包含部分前置需求,这也是 2026-2027 年年化增速预计回落、但总需求保持创纪录水平的原因。
到 2030 年碳纤维会取代大多数风机叶片中的玻璃纤维吗?
不会取代大多数叶片中的玻璃纤维,但会取代大型叶片中的。转子直径约 180 米以下,玻璃纤维的成本优势仍超过重量代价。碳主梁帽正成为该尺寸级别以上的标配,而混合铺层——碳主梁帽配玻璃蒙皮与腹板——正把碳纤维引入中段尺寸叶片。15.9 万吨以上的 2030 预测主要假设增长来自更大转子尺寸与海上项目,而非碳纤维对玻璃纤维的全市场替换。
碳纤维供应足以支撑创纪录的风电需求,还是会出现短缺?
碳化产能本身在纸面上是充足的——行业拥有 2025 年跳升前开工不足的大丝束产线。真正的约束在上游:PAN 原丝供应以及主梁帽拉挤所需的牌号组合。快速的需求增长此前靠利用率提升与库存消化吸收,但如果风电需求维持在 10 万吨以上、同时航空航天与工业细分也在增长,那么原丝原料而非碳化将变成约束层,买家应预期交期收紧和原丝联动定价。
结论
风电如今是定义碳纤维行业的需求引擎。2025 年 10 万吨——同比增长 127.3%、占总需求 44.5%——使该细分市场超越航空航天成为最大单一市场,重塑了生产商如何规划产线、原料如何签约、以及所有其他买家如何谈判。通往 2030 年的道路指向 15.9 万吨以上,前提是转子增长与碳纤维采用延续当前进程。
对制造商与买家,战略响应是与风电的量级节奏对齐:提前承诺、提前认证大丝束来源、按原丝成本而非成品纤维均价定价。浏览我们面向风电应用的碳纤维丝束与织物系列,或联系我们的团队,讨论您的叶片项目的大丝束供应与主梁帽原料。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

方管碳纤维管 — 3K斜纹 T700
3K斜纹编织的方形碳纤维管,具备优异抗扭强度。适用于结构框架、桁架和支撑柱,矩形截面提供设计灵活性。

碳纤维无人机机臂
精密模塑的碳纤维无人机机臂,结合单向纤维(刚性)和编织层(抗扭强度)。适用于FPV、航拍和工业无人机平台。每根机臂经CNC精密加工至精确规格。