
任何人在问谁在制造碳纤维,通常问的其实是一个采购问题:哪些公司真正掌握纤维生产,哪些只是加工或转售,以及在一个仍由少数厂商定价的市场里,买方的议价空间在哪里。全球碳纤维是一个高度集中的行业,各牌号合计名义产能估计在每年 20 万至 25 万吨之间,最大的五到七家集团占据合格产量的明显多数,其中日本厂商以较大优势保持领先份额。 本文自下而上梳理这一格局:先看原丝,因为聚丙烯腈原料决定了谁能实现规模化生产;再逐一介绍主要的碳纤维制造商、亚洲与北美欧洲的区域分布,以及决定价格与交期的牌号分层;最后给出向宣称有产能的供应商提问清单,并说明如何把真正的生产商与加工商、经销商区分开。 谁在制造碳纤维:从原
引言
任何人在问谁在制造碳纤维,通常问的其实是一个采购问题:哪些公司真正掌握纤维生产,哪些只是加工或转售,以及在一个仍由少数厂商定价的市场里,买方的议价空间在哪里。全球碳纤维是一个高度集中的行业,各牌号合计名义产能估计在每年 20 万至 25 万吨之间,最大的五到七家集团占据合格产量的明显多数,其中日本厂商以较大优势保持领先份额。
本文自下而上梳理这一格局:先看原丝,因为聚丙烯腈原料决定了谁能实现规模化生产;再逐一介绍主要的碳纤维制造商、亚洲与北美欧洲的区域分布,以及决定价格与交期的牌号分层;最后给出向宣称有产能的供应商提问清单,并说明如何把真正的生产商与加工商、经销商区分开。
谁在制造碳纤维:从原丝到丝束的全球主要厂商
碳纤维生产的纵向门槛很高。掌控原丝产线的生产商,在质量、成本与配额上的控制力是加工商无法比拟的,这一差别解释了下表中大部分竞争结构。表中产能为行业估计值,而非经审计的披露数据。
| 厂商集团 | 总部 | 原丝掌控 | 产品重心 | 规模估计 |
|---|---|---|---|---|
| 东丽 | 日本 | 一体化,原丝规模大 | T300 级标准模量、T700 与 T800 中模量,子公司配套航空预浸料 | 行业龙头,含并购资产约占全球三分之一产能 |
| 帝人(原东邦特纳克斯) | 日本 | 一体化 | 标准与中模量、航空牌号、碳纤维织物 | 日本第二梯队,全球销售网络完善 |
| 三菱化学 | 日本 | 一体化 | 标准模量丝束,航空与工业牌号 | 日本本土需求旺盛,产能可观 |
| 赫氏 | 美国 | 部分一体化,合格供方体系 | IM7 级航空丝束、预浸料、蜂窝复合材料 | 西方以航空为重心的最大生产商 |
| 索尔维 | 比利时 | 合格供应合作 | 中模量丝束、预浸料与复合材料结构件 | 航空项目实力强,原丝自有度有限 |
| SGL 碳素 | 德国 | 合资公司与供应协议 | 工业与汽车用丝束,大丝束牌号 | 欧洲重要生产商,汽车项目布局深 |
| 晓星 | 韩国 | 自研聚丙烯腈原丝 | 标准模量,工业与风电应用 | 韩国产能增长迅速 |
| 中复神鹰等中国厂商 | 中国 | 国产原丝持续扩张 | 标准模量工业丝束,部分中模量牌号 | 全球产能增长最快的区域,成本导向 |
这张名单带来两个结构性事实。其一,行业根基仍在日本:全球名义产能的很大一部分,以及历史上几乎全部经认证的航空供应,都掌握在日本厂商及其授权方手中。其二,中国产能扩张速度超过任何其他区域,中国产量已经为工业级丝束确立价格底,即使西方航空项目从未使用这些产品。
原丝为什么决定谁能规模化制造碳纤维
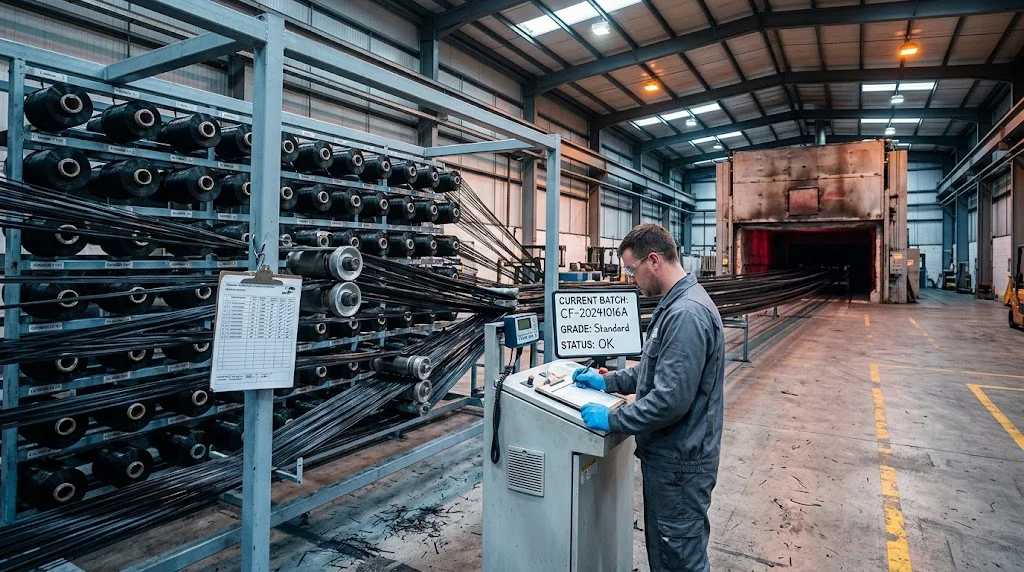
超过 90% 的碳纤维以聚丙烯腈原丝为原料,其余少数走沥青或粘胶路线,服务于狭窄的高价值细分市场。原丝质量决定纤维质量:纺丝阶段的分子取向均匀性决定了碳化后的拉伸强度,而纺丝、水洗、牵伸与干燥环节在纤维进入炉子之前就锁定了成本。
这也解释了为什么关于谁在制造碳纤维的最可靠答案,是一份很短的名单:那些同时掌控原丝与碳化的公司。市场上的其他角色可以归为三类:买入丝束再生产织物或带材的加工商、为材料增添树脂与工艺能力的预浸料厂商,以及持有库存的经销商。这三类都是有用的合作伙伴,但当配额收紧、或牌号变更需要追溯到某个炉批时,任何一类都无法替代生产商。
| 路线 | 产量占比 | 模量范围 | 典型用途 | 价格特征 |
|---|---|---|---|---|
| 聚丙烯腈基标准模量 | 占绝对主导,八成以上 | 230-260 GPa | 工业零件、风机叶片、体育用品、汽车 | 竞争最充分,对中国新增产能最敏感 |
| 聚丙烯腈基中模量 | 航空与高端份额持续增长 | 290-320 GPa | 航空主结构、高性能汽车 | 溢价明显,认证门槛保护利润 |
| 聚丙烯腈基高模量 | 小规模专用 | 350-600 GPa | 卫星结构、无人机机身、航天硬件 | 利基定价稳定,供应商少 |
| 沥青基高模量 | 占比极小 | 600 GPa 以上 | 航天器、热管理、精密仪器 | 价格最高,交期最长 |
航空与汽车买家分别从谁手里买碳纤维
上述厂商并不会向所有市场出售同一种纤维。为你的项目回答谁在制造碳纤维,取决于你需要哪一档牌号。航空买方围绕已认证材料体系展开工作:IM7 或 T800 级丝束、机织布或非褶皱织物,以及性能集合被规格锁定、并由 12 至 24 个月认证周期背书的预浸料。汽车买方则通常由价格驱动:24K 至 50K 的大丝束、更快固化的树脂体系,以及能换来专属生产档期的批量承诺。
现实结果是,最大的生产商通过不同产品线与不同销售渠道同时服务两个世界。航空项目不会通过现货工业经销商采购材料,而汽车量产项目也很少接受航空价位去买一个支架或车身加强件。买方必须明确自己属于哪个板块,因为含糊的需求只会引来把合格与未合格材料混在一起的报价。
- 牌号真实性:要求质检报告上写明生产商名称,而不只是加工商的内部牌号编码。
- 批次可追溯:每卷材料的炉批号、上浆类型与丝束宽度都应有记录,而不只是首件。
- 配额记录:市场紧张时,关键不是挂牌价,而是供应商在生产商那里是否有长期配额。
- 储存与货架期:预浸料需要冷链管理,没有受控仓储的经销商,即使丝束是真货也是风险。
区域格局:产能、政策与采购通道
区域结构与品牌名同样影响可获得性。日本厂商把一体化原丝与数十年认证历史结合起来,这正是他们主导航空供应链的原因。韩国与中国厂商产能增长最快,中国产量已经为工业丝束确立价格基准。欧洲方面,SGL 与索尔维支撑汽车与航空项目,德国和意大利则有密集的加工商网络服务赛车与船艇客户。
在西方生产商中,美国的碳纤维制造商占据独特位置:赫氏支撑航空级供应,而美国本土新建项目在多年由飞机项目主导的配额周期之后,部分出于供应链安全考量而推进。对买方的实际影响是,西方工业产能比品牌名单看上去更薄,标准模量的现货供应往往仍要经过亚洲生产,即使销售办公室在欧洲或美国。
对多数工业买方而言,合理的策略是双源:关键牌号建立经认证的生产商关系,标准模量织物与带材则交给加工商或经销商,因为这类采购由价格与交期主导。
生产商、加工商与经销商的区别
市场用语相当宽松,而这种宽松会让买方付出真金白银。任何一份碳纤维制造公司名录都会混杂至少三种商业模式,而它们的差别恰恰在供应紧张时暴露出来。
| 商业模式 | 自有资产 | 典型交期 | 价格水平 | 适用场景 |
|---|---|---|---|---|
| 一体化生产商 | 原丝、碳化,部分含预浸料 | 合同制,常见 8-16 周 | 合格牌号最高,大丝束具竞争力 | 关键结构件、任何需要牌号变更控制的场景 |
| 加工商 | 裁切、织造、带材与织物库存 | 以库存丝束计 2-6 周 | 中端,含服务溢价 | 定制织物、准时配套包、中小项目 |
| 经销商 | 库存与物流 | 数天至 3 周 | 随现货市场波动 | 原型、维修、过渡性补货 |
严肃供应商常采用混合模式:以年度协议从生产商购入丝束,加工成织物或预浸料,再把有文件背书的材料体系卖给终端用户。这种模式完全正当,对中等批量项目往往最实用,前提是文件清晰写明上游生产商。
常见问题解答
除日本和中国之外,还有谁在制造碳纤维?
在这两个最大国家之外,有意义的生产商包括美国的赫氏、比利时的索尔维、德国的 SGL 碳素与韩国的晓星,中国台湾和印度也有一部分仍在爬坡的产能。欧洲与北美还聚集着庞大的加工商与预浸料生态,以进口或合约丝束为基础展开。对买方来说,现实的一点是:日本、韩国与中国之外真正一体化的产能仍然有限,因此任何关于西方完全国产化的说法,都应对照材料证书上的生产商名称核实。
如何判断供应商是真正的生产商还是加工商?
问两个问题并观察回答。第一,你们自己生产纤维吗,如果是,哪个工厂、哪条碳化线?第二,能否提供质检报告显示本次报价所用材料的上游生产商?生产商会毫不犹豫地回答,并主动说明原丝掌控情况。加工商通常会诚实回答第二问,并自称加工厂,这门生意本身很好,只要你知道配额风险在生产商一侧而不在他们一侧。
为什么同一个牌号在不同供应商处价格不同?
因为牌号名称在市场上并不统一。看似生产商牌号的标识,可能只是加工商对来源不明材料的内部编码,而价格跟随的是底层纤维而不是标签。差异还来自丝束宽度、上浆体系、织物结构、批量大小与储存历史。可靠的比价方式是同口径询价:同一纤维、同一织物结构、同一宽度、同一认证要求,并写明证书上的生产商。
结论
谁在制造碳纤维的简短答案,是一组集中的原丝一体化生产商:以日本集团为首,辅以韩国、中国、美国与欧洲的产能,其上覆盖着规模大得多的加工商与经销商生态。对买方而言,有生产力的问题不是谁的产能最大,而是谁能把你要买的纤维讲清楚:具名生产商、炉批号、上浆体系、认证文件,以及市场收紧时现实的配额安排。
永贤为工业、汽车与体育项目提供有文件背书的碳纤维丝束、织物与成品件,材料体系可追溯至具名生产商,并可按需提供完整批次文件。浏览我们的碳纤维产品线,或联系我们,提供牌号、织物结构与年用量,获取有明确来源的报价。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维登山杖
轻量碳纤维登山杖,采用高等级碳纤维管制造。单支仅重160g,同时提供优越的减震性能和耐用性,适用于徒步、越野跑和背包旅行。

碳纤维匹克球拍
高性能匹克球拍,采用东丽T700碳纤维面层和聚丙烯蜂窝芯材。提供出色的力量重量比、旋转生成和减震性能,适合竞技比赛。

方管碳纤维管 — 3K斜纹 T700
3K斜纹编织的方形碳纤维管,具备优异抗扭强度。适用于结构框架、桁架和支撑柱,矩形截面提供设计灵活性。