
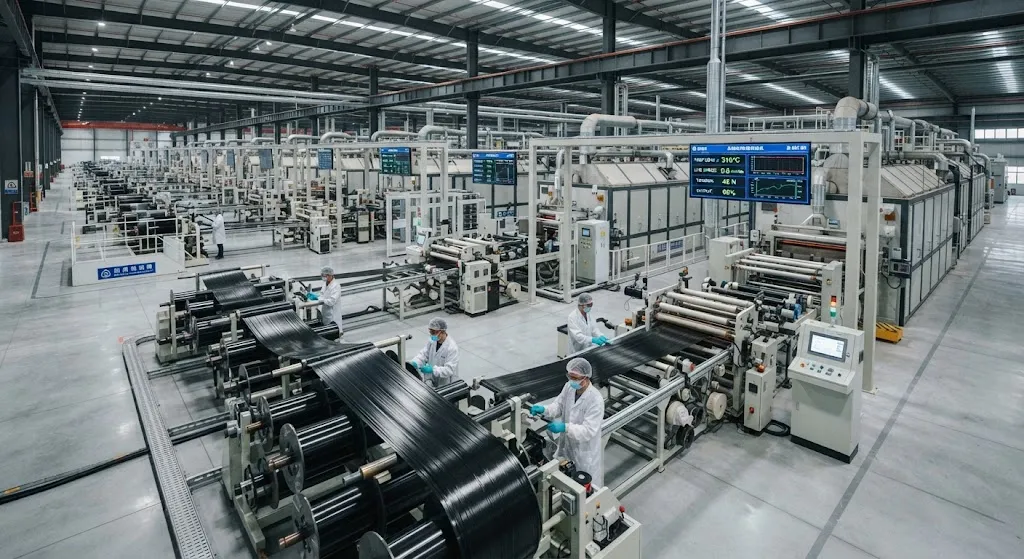
中国碳纤维行业在过去十年经历了显著转型。2024年,中国超越日本东丽工业,占据全球碳纤维产能约50%——这一里程碑从根本上改变了复合材料行业的竞争动态。这一成就反映了多年的战略性产业政策、大规模资本投资,以及2023年消耗全球碳纤维60%以上的国内市场。对于B2B买家和供应链管理者而言,理解中国碳纤维市场的结构及其对全球贸易的影响不再是可选的——而是战略必需。 产能转移带来了机遇与风险并存。中国生产商现在提供多个等级的高性价比材料,从标准模量到高强度变体,而国内消费的规模提供了抵御出口市场波动的缓冲。然而,快速扩张也引发了关于质量一致性、知识产权保护和供应链依赖的地缘政治维度的问题。本文
引言
中国碳纤维行业在过去十年经历了显著转型。2024年,中国超越日本东丽工业,占据全球碳纤维产能约50%——这一里程碑从根本上改变了复合材料行业的竞争动态。这一成就反映了多年的战略性产业政策、大规模资本投资,以及2023年消耗全球碳纤维60%以上的国内市场。对于B2B买家和供应链管理者而言,理解中国碳纤维市场的结构及其对全球贸易的影响不再是可选的——而是战略必需。
产能转移带来了机遇与风险并存。中国生产商现在提供多个等级的高性价比材料,从标准模量到高强度变体,而国内消费的规模提供了抵御出口市场波动的缓冲。然而,快速扩张也引发了关于质量一致性、知识产权保护和供应链依赖的地缘政治维度的问题。本文审视定义2026年中国碳纤维格局的市场结构、政策驱动因素和贸易影响。
中国碳纤维市场结构
中国碳纤维行业围绕几家大型国有企业和私营企业组织,生产集中在东部沿海省份。市场结构呈现明显的层级:
- 一级生产商(年产1,000吨以上):中复神鹰、华宏新材料、上海石化等企业已实现T300-T800级碳纤维的规模化生产,部分设施生产T1000-T1100级碳纤维。这些生产商拥有从原丝到成品纤维的垂直整合运营。
- 二级生产商(年产100-1,000吨):专注于特定应用或等级的区域性生产商,通常与外国技术提供商有技术合作或许可协议。
- 三级生产商(年产100吨以下):服务于利基市场或开发新型碳纤维技术的专业生产商,包括沥青基和再生碳纤维。
中国前五大生产商现在约占国内产能的70%,其中仅中复神鹰就运营多条年产能超过15,000吨的生产线。这种集中反映了碳纤维生产的资本密集性以及政府支持大型、战略性重要企业的偏好。
产能扩张背后的政策驱动因素
中国碳纤维产能扩张由产业政策、市场需求和战略考量的组合驱动:
| 政策驱动因素 | 关键要素 | 对市场的影响 |
|---|---|---|
| 十四五规划(2021-2025) | 碳纤维被指定为战略材料;设定生产目标 | 引导投资和研发资源 |
| 中国制造2025 | 先进材料优先领域;国产化目标 | 减少进口依赖 |
| 双循环战略 | 强调国内市场发展 | 消费增长超过出口增长 |
| 补贴和税收优惠 | 直接生产补贴、研发税收抵免 | 降低有效生产成本 |
| 出口管制应对 | 发展自主技术 | 降低对外国限制的脆弱性 |
战略理由超越了经济考量。碳纤维对国防应用、航空航天和先进工业系统至关重要,使国内生产能力成为国家安全优先事项。政府提供持续财政支持的意愿——自2015年以来累计补贴和税收优惠估计达20-30亿美元——使生产商能够比单纯市场力量更快地实现规模化。
全球供应链影响
中国主导的产能地位为全球供应链带来了几个重要影响:
价格竞争:中国生产商在过去五年将全球碳纤维价格降低了15-25%,特别是在标准模量等级。这压缩了日本和欧洲生产商的利润空间,同时使碳纤维对价格敏感的应用更加可及。风能、汽车和工业领域的B2B买家受益于更低的材料成本,尽管对质量一致性的担忧仍然存在。
供应多元化:中国产能的扩张为之前依赖日本或欧洲生产商的买家提供了替代供应来源。这种多元化降低了某些应用的供应链风险,但也创造了新的依赖。买家现在必须评估来自不同地区、具有不同质量标准、认证要求和贸易合规考量的供应商。
技术转让动态:中国最初的碳纤维技术大部分通过许可协议、合资企业或技术转让安排从外国生产商获得。随着中国生产商发展自主能力,技术关系的性质已从获取转向竞争。这影响了知识产权保护和技术发展的未来方向。
B2B买家的贸易考量
中国产能扩张创造的市场结构为B2B买家带来了具体的贸易考量:
- 质量验证:虽然中国生产商取得了显著的质量改进,但通过独立测试和认证进行验证仍然重要。买家应索取材料测试报告、过程认证和特定等级的参考客户名单。
- 供应链韧性:过度依赖任何单一地区都会造成脆弱性。最佳实践是认证来自不同地区的至少两个供应商,并制定明确的供应中断应急计划。
- 贸易合规:碳纤维在多个司法管辖区受出口管制。买家必须验证其供应链安排符合适用法规,特别是国防和航空航天应用。
- 总拥有成本:材料价格只是总成本的一个组成部分。物流、库存持有成本、质量保证费用和供应链管理开销必须纳入采购决策。
常见问题解答
中国碳纤维质量与日本和欧洲生产商相比如何?
中国碳纤维质量在过去十年取得了显著改进,主要生产商获得了国际标准(ISO、ASTM)认证,并通过了风能、汽车和体育用品领域主要OEM的客户认证。对于标准模量等级(T300-T700),质量通常与日本和欧洲同类产品相当,一些生产商通过先进的过程控制实现了 superior 的一致性。对于高模量和专业等级,日本生产商(Toray、Mitsubishi、Toho)和欧洲生产商(Hexcel、SGL)在某些应用中仍保持质量优势。对买家而言,关键是明确指定质量要求、进行独立验证,并与在其特定应用领域有 demonstrated track records 的供应商合作。
依赖中国碳纤维供应商有哪些风险?
风险包括不同生产商和生产批次之间的质量一致性差异、知识产权保护挑战、地缘政治紧张或政策变化导致的潜在供应中断,以及时间敏感型应用的物流复杂性。缓解策略包括认证多个供应商、维持安全库存、建立明确的质量规格和验收标准,以及与 demonstrated commitment to long-term partnerships 的供应商建立关系。对于关键应用,从中国和非中国生产商双重采购提供最稳健的供应链韧性。
未来的贸易政策可能如何影响碳纤维供应链?
Several 政策发展可能影响碳纤维供应链。多个司法管辖区的先进材料出口管制仍然活跃,且可能收紧。欧盟的碳边境调整机制(CBAM)可能影响进口碳纤维产品的成本结构。美国和欧盟的补贴计划可能支持国内产能, potentially 改变竞争动态。B2B买家应监控政策发展并保持供应链灵活性以适应不断变化的贸易条件。具有 volume commitments 的长期供应协议 can provide some protection against market volatility,但应包括价格调整和供应连续性条款。
结论
中国达到全球碳纤维产能50%代表了复合材料行业的结构性转变,对B2B供应链具有深远影响。大规模生产规模、具有成本竞争力的价格和庞大的国内消费基础的组合,创造了买家必须战略性导航的市场格局。虽然成本降低和供应多元化的机遇是真实的,但它们伴随着严格质量验证、供应链韧性规划和贸易合规管理的要求。对于评估碳纤维采购策略的B2B买家,关键是以 informed pragmatism 的态度对待中国市场——recognizing both the capabilities that Chinese producers have developed and the risk management measures that prudent supply chain practice requires。
要探索碳纤维采购选项并讨论您应用的材料规格,浏览我们的碳纤维产品系列或联系我们的技术团队进行供应链咨询。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维表带 — 20mm/22mm快拆式
高端碳纤维表带,配备快拆生耳。采用T700 3K斜纹预浸料配合柔性树脂体系,贴合手腕曲线。20mm和22mm表耳宽度可选,兼容Apple Watch、Samsung Galaxy Watch、Garmin和传统机械表。不锈钢表扣和碳纤维表带环,每条表带的编织纹理独一无二。

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维登山杖
轻量碳纤维登山杖,采用高等级碳纤维管制造。单支仅重160g,同时提供优越的减震性能和耐用性,适用于徒步、越野跑和背包旅行。