
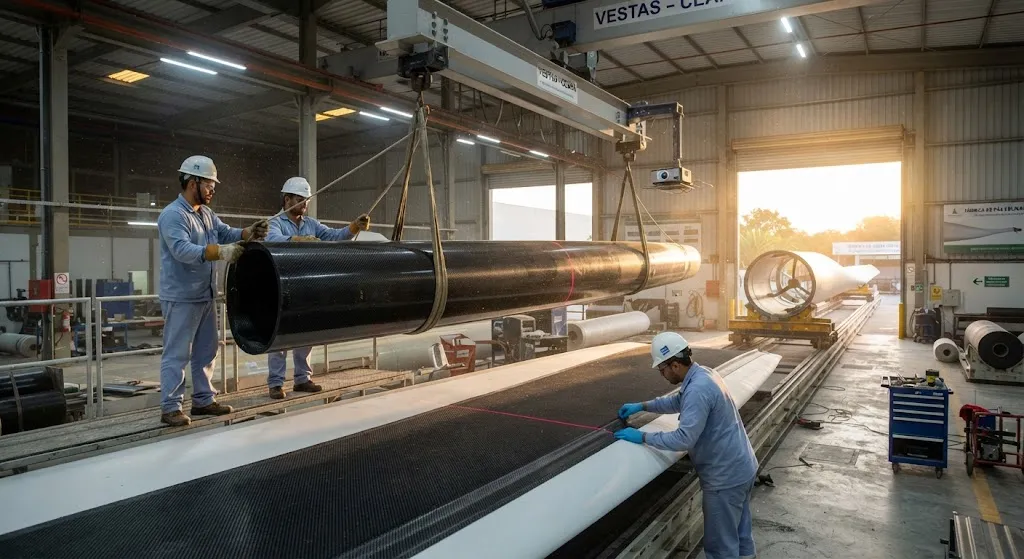
巴西运营着南美最大的风电装机队伍,也是全球增长最快的陆上风电市场之一,这一建设潮正悄然将这个国家变成碳纤维在区域内有分量的消费国。东北部各州集中了该国几乎全部的风机装机,那里的风力最强劲,而当地叶片长度已越过碳纤维主梁帽成为经济工程选择的门槛。除风电外,巴西的工业基础还贡献了两个同样渴求复合材料的领域:为保护燃油经济性而转向轻量化的灵活燃料汽车产业,以及围绕巴西航空工业公司及其维修、大修与翻修(MRO)网络构建的航空供应链。 对国际供应商而言,巴西市场的价值在于它把风电的大宗需求与本土纤维生产仍供不应求的高端航空和汽车细分结合了起来。巴西的碳纤维几乎全部依赖进口,这为海外生产商创造了稳定
引言
巴西运营着南美最大的风电装机队伍,也是全球增长最快的陆上风电市场之一,这一建设潮正悄然将这个国家变成碳纤维在区域内有分量的消费国。东北部各州集中了该国几乎全部的风机装机,那里的风力最强劲,而当地叶片长度已越过碳纤维主梁帽成为经济工程选择的门槛。除风电外,巴西的工业基础还贡献了两个同样渴求复合材料的领域:为保护燃油经济性而转向轻量化的灵活燃料汽车产业,以及围绕巴西航空工业公司及其维修、大修与翻修(MRO)网络构建的航空供应链。
对国际供应商而言,巴西市场的价值在于它把风电的大宗需求与本土纤维生产仍供不应求的高端航空和汽车细分结合了起来。巴西的碳纤维几乎全部依赖进口,这为海外生产商创造了稳定的通道;同时该国复合材料加工基础已足够成熟,能在叶片、汽车零部件和认证航空部件中充分消化这些材料。本文剖析需求结构、关键采购细分,以及供应商进入市场前需要了解的事项。
风电:大宗需求引擎
风电是巴西碳纤维需求最大的单一驱动力。截至 2025 年底,该国陆上装机约 34 GW,其中东北部——以北大河州、巴伊亚州、塞阿拉州和皮奥伊州为首——占总量的约 85%。巴西风电船的独特之处在于其表现:东北部 40-45% 的容量系数位居世界前列,这推动开发商不断追求更大的风轮。如今巴西新安装的现代风机普遍使用 65-75 米的叶片,这正是碳纤维主梁帽在重量和每公斤叶片成本上都能击败全玻璃设计的长度区间。
| 指标 | 2020 | 2025 | 2030 年预估 |
|---|---|---|---|
| 风电累计装机容量(GW) | 17.7 | 34 | 55-60 |
| 新叶片典型长度(米) | 55-60 | 65-75 | 75-85 |
| 新叶片碳主梁帽采用率 | <20% | 35-45% | 60-70% |
| 国内碳纤维需求(吨/年) | 300-400 | 900-1,200 | 2,000-2,500 |
东北部还聚集了该国的叶片制造基地:巴伊亚州工业园和伯南布哥州苏阿佩港区的工厂既供应国内管道,也服务出口项目,它们越来越多地采用碳纤维拉挤主梁帽,既可采购预固化板材,也可在厂内铺层。仍处于项目开发阶段的南部和东南沿海海上风电,将用更长的叶片再添一层需求,但仅陆上扩张就足以支撑 2030 年前的强劲增长。
灵活燃料时代的汽车轻量化
巴西轻型车市场每年产销约 250 万辆轿车和轻型卡车,其中约 85% 采用可使用汽油、含水乙醇或任意混合比的灵活燃料动力总成。乙醇的能量密度低于汽油,使燃油经济性成为持续存在的工程难题,也让轻量化拥有了不同寻常的商业紧迫性。巴西量产车通过高强度钢和玻璃纤维复合材料实现减重,但高端市场正转向碳纤维:本地生产的 SUV 高性能版本、Stock Car 系列赛的赛车项目,以及电动和混合动力行政级车型,越来越多地指定碳纤维制造发动机盖、车顶段和内饰件。
碳纤维供应商的机会更多在于细分的小批量系列,而非整车级项目。典型的当前需求是每个车型项目每件每年数千件,采用模压成型、树脂传递模塑和预浸料铺层工艺,而巴西本土的模具和工装产业使转换成本保持竞争力。随着本地车企在 2026-2028 年推动灵活燃料发动机向更严格的效率目标迈进,复合材料轻量化的理由会进一步强化,尤其是在减重既能改善加速又能提升续航的部件上。
航空航天:巴西航空工业公司与 MRO 基地
巴西航空工业公司以圣保罗州圣若泽杜斯坎普斯总部为支点,锚定巴西对碳纤维的航空需求。E-Jet E2 系列、C-390 千禧年军用运输机和公务机产品线都承载着日益增长的复合材料结构份额,而围绕圣若泽杜斯坎普斯的密集二级和三级供应商网络为这些项目加工预浸料、蜂窝芯材和机加工的复合材料零件。航空航天是最难进入的渠道——认证周期通常长达 12-24 个月——但也是最稳定的,长期框架协议和合格材料的溢价定价是其特征。
维修、大修和翻修细分则提供了第二个更易切入的航空航天机会。巴西的区域航空网络让数百架 E-Jet 及其他窄体机在整个拉丁美洲保持运营,国内获得认证的维修站定期执行复合材料损伤评估、胶接修复和零件更换作业,消耗织物、预浸料和胶粘系统。对供应商而言,MRO 需求有一个实际优势:它比 OEM 采购更分散,回报响应及时的物流和技术文档,并产生更少受项目周期影响的重复订单。
供应链动态与采购考量
巴西的碳纤维消费几乎全部由进口满足,以下因素塑造了这一供应的实际运作方式:
- 进口经济账:碳纤维在南方共同市场关税下进入巴西,关税加物流通常使到岸成本增加 20-30%,能够在区域内持有库存或提供整合运输的供应商更具优势。
- 本地加工实力:叶片工厂、模压厂和航空车间都是成熟买家;他们期待技术数据表、工艺支持和一致的批次质量,而非按现货定价的大宗纤维。
- 认证要求:风电买家遵循 IEC 61400 质量框架,航空客户要求 ANAC 认可的认证和完整可追溯性,汽车项目则要求 PPAP 式过程控制文件。
- 物流格局:南部海岸港口(桑托斯、巴拉那瓜)服务汽车和航空集群,而东北部的叶片工厂依托萨尔瓦多和苏阿佩港;供应商应规划双通道物流。
市场前景向好。巴西风电新增装机预计将在 2030 年前保持每年 4-6 GW 的速度,汽车轻量化正从高端细分向更大批量车型扩散,巴西航空工业公司的订单簿也让航空通道保持饱满。综合来看,这些驱动因素指向碳纤维消费低至中等个位数的年增长率,其中风电细分贡献大部分吨位。
常见问题解答
是什么在推动巴西的碳纤维需求?
三大行业占据主导。风电是数量引擎:东北部 34 GW 装机及其世界级容量系数推动叶片长度进入碳纤维主梁帽成为标配的区间,该细分贡献大部分吨位。灵活燃料汽车轻量化随着车企用复合材料发动机盖、车顶和内饰件对抗乙醇较低的能量密度,增加了高端细分需求。围绕巴西航空工业公司和区域 MRO 网络的航空需求贡献较小但单值更高的认证量,认证周期最长,合同也最稳定。
在巴西销售碳纤维需要哪些认证?
要求随客户细分而异。航空买家要求 ANAC 认可的材料可追溯性、适用的 NADCAP 式工艺认证,以及通常的 ISO 9001 或 AS9100 质量体系,认证周期为 12-24 个月。风电叶片制造商期望符合 IEC 61400 框架标准,并提供严格的来料检验数据,包括纤维体积分数和孔隙率测试。汽车项目要求 PPAP 文件和过程控制证据。多数巴西买家还期待完整的葡语或英语技术数据表包,以及响应及时的工艺应用支持。
巴西市场与其他拉丁美洲碳纤维市场相比如何?
无论在总量还是需求多样性上,巴西都是南美最大市场:区域内没有任何其他国家能同时拥有大型风电舰队、200 万辆以上的轻型车产业和完整的航空 OEM 供应链。智利和哥伦比亚的风电项目在增长,但工业基础较小;阿根廷的航空航天和农业工业规模相对有限;墨西哥虽然不是南美板块成员,但凭借航空近岸外包和汽车一级供应商基础,是拉丁美洲的另一个重量级市场。对供应商而言,巴西提供最深的加工基础设施和最广的机会组合,但进口物流与认证门槛也最高。
结论
2026 年的巴西碳纤维市场由东北部的风电建设、灵活燃料汽车产业的轻量化压力,以及围绕巴西航空工业公司和区域 MRO 的稳定高价值通道共同定义。这个市场回报的是将具竞争力的到岸价格与技术服务深度相结合的供应商:风电买家按每公斤性能采购,航空买家按认证和可追溯性采购,汽车买家按过程控制和可重复性采购。由于本土产能仍有限,进口将在 2030 年前继续充当供应主干,这为具备文档和物流纪律的国际生产商敞开着大门。
无论您是为巴西风电叶片项目、汽车复合材料还是航空维修站供应碳纤维织物,理解细分结构都是第一步。浏览我们的碳纤维产品系列,涵盖风电、汽车与航空应用,或联系我们的团队,讨论您的巴西项目所需的采购、认证与物流方案。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

方管碳纤维管 — 3K斜纹 T700
3K斜纹编织的方形碳纤维管,具备优异抗扭强度。适用于结构框架、桁架和支撑柱,矩形截面提供设计灵活性。

碳纤维无人机机臂
精密模塑的碳纤维无人机机臂,结合单向纤维(刚性)和编织层(抗扭强度)。适用于FPV、航拍和工业无人机平台。每根机臂经CNC精密加工至精确规格。