
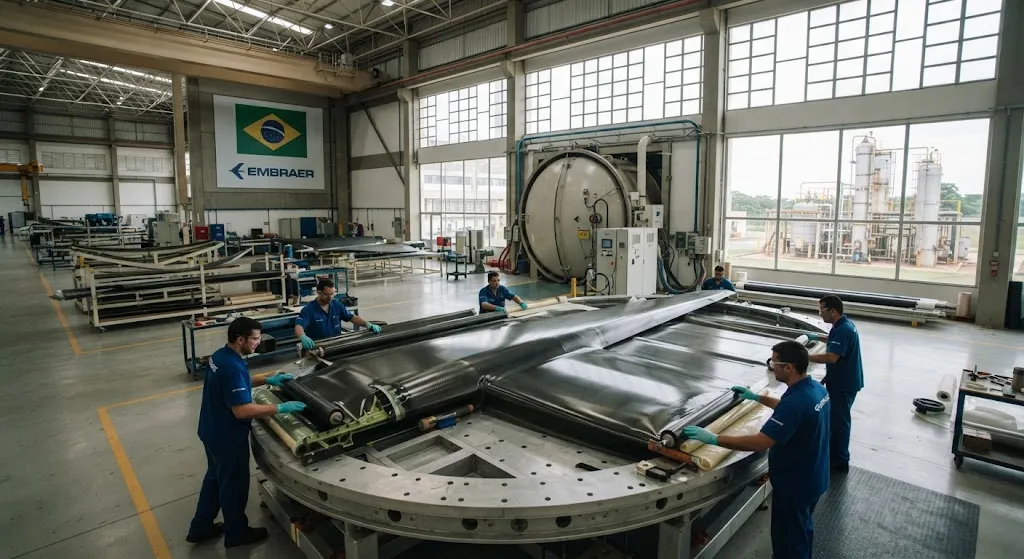
Бразилия является крупнейшей экономикой Латинской Америки и третьим по величине производителем самолетов в мире благодаря компании Embraer, создавая уникальный рынок углеродного волокна, совмещающий аэрокосмические требования к точности с крупномасштабными промышленными применениями. Потребление угл
Введение
Бразилия является крупнейшей экономикой Латинской Америки и третьим по величине производителем самолетов в мире благодаря компании Embraer, создавая уникальный рынок углеродного волокна, совмещающий аэрокосмические требования к точности с крупномасштабными промышленными применениями. Потребление углеродного волокна в Бразилии в 2026 году оценивается в 3 500-4 500 метрических тонн, на долю авиации приходится около 40% общего спроса — самая высокая доля авиации среди национальных рынков за пределами США, Европы и Японии. Эта концентрация отражает доминирование Embraer: компания поставила 66 самолетов в 2025 году, а заказы превышают 1 000 единиц, при этом семейство E-Jets E2 требует примерно 300-500 кг углеродного композита на самолет.
Помимо авиации, сектор биоэнергетики Бразилии — крупнейший в мире производитель этанола и растущая сила в области устойчивого авиационного топлива (SAF) — создает новый спрос на углеродное волокно в оборудовании для переработки, компонентах турбин и композитной инфраструктуре. Горнодобывающий сектор страны — крупнейший в мире экспортёр железной руды — добавляет дальнейший промышленный спрос через оборудование для разведки иструктурные применения. Статья картографирует ландшафт углеродного волокна Бразилии по этим трем столбцам спроса, рассматривая структуру цепочек поставок, зависимость от импорта и возможности для международных поставщиков.
Цепочка поставок Embraer
Embryer является якорным клиентом рынка углеродного волокна Бразилии, а его требования к закупкам создают волновой эффект через сеть поставщиков первого, второго и третьего уровня в штате Сан-Паулу. Использование композитов компании неуклонно растет по мере замены первого поколения E-Jets на семейство E-Jets E2:
| Программа самолета | Содержание композита (% по весу) | Углеродное волокно на самолет (кг) | Годовой выпуск |
|---|---|---|---|
| E175-E2 | 18% | ~300 | 45-60 в год |
| E190-E2 | 22% | ~400 | 60-80 в год |
| E195-E2 | 24% | ~500 | 40-55 в год |
| C-390 Millennium | 15% | ~800 | 8-12 в год |
Стратегия закупок Embraer заключается в приобретении прегрига и сухих тканей преимущественно у глобальных поставщиков — Toray, Hexcel и Syensqo поддерживают специальные соглашения — в то время как бразильские производители, включая GDC (Grupo de Componentes), Atech (дочерняя компания оборонного подразделения Embraer) и AEL Sistemas, выполняют раскладку, отверждение и сборку. Компания выразила интерес к развитию внутренней способности производства прекурсора углеродного волокна через партнерства с бразильскими химическими компаниями, хотя ни одно производственное предприятие не было объявлено по состоянию на 2026 год.
Проблема для международных поставщиков состоит в требованиях квалификации Embraer: все материалы должны пройти внутреннее испытание спецификации материалов (MS), которое включает не только стандартные авиационные испытания (ASTM D3039 на растяжение, ASTM D3518 на сдвиг в плоскости), но и специфические для Embraer циклы воздействия на окружающую среду, калиброванные для бразильских тропических и прибрежных условий эксплуатации. Квалификация обычно занимает 18-24 месяца от начальных образцов до утверждения производства.
Биоэнергетика и устойчивое авиационное топливо
Позиция Бразилии как второго по величине производителя этанола (после США) и лидера в производстве этанола из сахарного тростника создает уникальное пересечение с применениями углеродного волокна. Сектор биоэнергетики стимулирует спрос через три канала:
- Оборудование для переработки этанола: Современные заводы по переработке сахарного тростника используют центрифуги, теплообменники и колонны ректификации, где композитные компоненты из углеродного волокна снижают вес и улучшают коррозионную стойкость в присутствии кислых побочных продуктов брожения. Отрасль этанола Бразилии эксплуатирует более 400 заводов, из которых 15-20% ежегодно модернизируют оборудование.
- Биомасса для генерации: Электростанции на багассе и объекты когенерации биомассы используют вентиляторы большого диаметра, воздуховоды и компоненты турбин, где углеродные композиты обеспечивают преимущества по весу и усталости по сравнению со сталью. Мощность генерации на биомассе Бразилии превышает 15 ГВт с продолжающейся модернизацией устаревших объектов.
- Устойчивое авиационное топливо (SAF): Бразилия инвестирует в производство SAF из этанола (путь этанол-в-джет). Объекты по производству SAF требуют коррозионностойкого оборудования, а индустрия углеродного волокна выигрывает от более широкого развития авиационной цепочки поставок.
Связь с биоэнергетикой также создает политическое преимущество: программа RenovaBio Бразилии, устанавливающая стимулы углеродных кредитов для низкоуглеродного топлива, косвенно стимулирует внедрение легких композитных материалов в инфраструктуре биоэнергетики, поскольку заводы стремятся минимизировать общий углеродный след для максимизации генерации углеродных кредитов.
Горнодобывающая промышленность и тяжелая индустрия
Горнодобывающий сектор Бразилии, возглавляемый Vale и группой средних производителей, создает промышленный спрос на углеродное волокно через оборудование и инфраструктурные применения. Хотя горнодобыча традиционно является сталеемкой отраслью, несколько применений favor углеродные композиты:
- Разведочное и буровое оборудование: Углеродные буровые штанги и разведочные керновые трубы снижают вес в удаленных полевых операциях, улучшая логистическую эффективность в регионах Амазонки и Серраду, где ведется большая часть добычи.
- Транспортные и перерабатывающие системы: Углеродные ролики, валки и структурные рамы снижают момент инерции и потребности в обслуживании на высокопроизводительных объектах переработки минералов.
- Морская добыча: Оффшорные нефтегазовые операции Бразилии (Petrobras и партнеры) используют углеродные трубы, кабели-связи и структурные компоненты, разделяющие технологии с глубоководными горнодобывающими применениями.
Спрос со стороны горнодобычи ограничен по объему, но высок по стоимости: суровые условия эксплуатации (высокая влажность, кислые технологические потоки, абразивные материалы) создают требования к производительности, благоприятствующие премиальным продуктам из углеродного волокна.
Зависимость от импорта и структура торговли
Бразилия не производит прекурсор углеродного волокна (ПАН) или готовое углеродное волокно в коммерческом масштабе, создавая структурную зависимость от импорта. Торговая структура выявляет ключевые отношения цепочки поставок:
| Категория продукции | Основные поставщики | Стоимость импорта 2025 (оценка) | Тренд роста |
|---|---|---|---|
| Ровинг и ткани из углеродного волокна | Toray (Япония), Hexcel (США), SGL (Германия) | $85-110 млн | +8-12% ежегодно |
| Прегриг и промежуточные материалы | Solvay/Syensqo, Toray, Hexcel | $45-65 млн | +10-15% ежегодно |
| Композитные конструкции и компоненты | Внутренние производители (GDC, Atech) | $25-35 млн (добавленная стоимость) | +5-8% ежегодно |
Таможенные пошлины на продукцию из углеродного волокна составляют от 0 до 14% в зависимости от классификации кода ТН ВЭД, причем авиационные материалы часто имеют право на сниженные пошлины в рамках промышленных программ Бразилии (включая программу PRODECI для развития авиации). Тарифная структура стимулирует внутреннюю добавленную стоимость, а не импорт сырья, что способствовало росту бразильских производителей, импортирующих прегриг и выпускающих готовые композитные конструкции.
Возможности для международных поставщиков
Рынок углеродного волокна Бразилии предлагает несколько стратегических возможностей для международных поставщиков, готовых инвестировать в рынок:
- Участие в цепочке поставок Embraer: Квалификация в качестве утвержденного поставщика Embraer обеспечивает доступ к растущему авиационному рынку с закрепленными объемами производства до 2035 года. Срок квалификации 18-24 месяца требует предварительных инвестиций, но создает долгосрочные отношения.
- Партнерство в области биоэнергетики: Совместная работа с бразильскими операторами этанольных заводов и производителями оборудования для разработки композитных решений создает дифференцированную рыночную позицию.
- Дистрибуция и техническая поддержка: Создание локальных запасов и технической поддержки сокращает время ожидания для бразильских производителей, которые сейчас ждут 8-12 недель для импортных материалов.
- Местное производство: По мере приближения спроса Бразилии к 5 000 тонн в год экономический аргумент для местного производства пропитки, ткани или даже прекурсора становится все более жизнеспособным.
Ключевой фактор успеха — понимание того, что рынок Бразилии является ориентированным на отношения: требования квалификации Embraer, тесная природа бразильского авиационного сообщества и важность португалоязычной технической поддержки благоприятствуют поставщикам, инвестирующим в долгосрочное присутствие на рынке.
Часто задаваемые вопросы
Как потребление углеродного волокна в Бразилии сравнивается с другими странами Латинской Америки?
Бразилия составляет около 70-75% общего потребления углеродного волокна Латинской Америки, на Мексику (под движением авиационного nearshoring из США) приходится еще 15-20%. Остальные 5-10% распределены между Аргентиной, Чили и Колумбией, где спрос в основном в ветроэнергетике и горнодобыче. Доминирование Бразилии отражает как ее более крупную индустриальную базу, так и наличие Embraer в качестве приверженного якорного клиента.
Какова долгосрочная перспектива закупок углеродного волокна Embraer?
Заказы Embraer на более чем 1 000 самолетов E-Jets E2 представляют около 5-7 лет производства по текущим темпам, обеспечивая высокую видимость спроса на углеродное волокно по крайней мере до 2032 года. Военная транспортная программа C-390 наращивает производство с 8 до 12+ самолетов в год, добавляя примерно 6 400-9 600 кг годового спроса. Подразделение городской воздушной мобильности Embraer (Eve Air Mobility) разрабатывает eVTOL, требующие углеродных композитных конструкций, хотя объемы и сроки остаются неопределенными.
Есть ли в Бразилии производители углеродного волокна или только импортеры и производители?
По состоянию на 2026 год в Бразилии нет внутреннего производства углеродного волокна (нет производства прекурсора ПАН или волокна). Однако несколько компаний работают как производители и переработчики: GDC эксплуатирует оборудование для пропитки и автоклавов в Сан-Жозе-дуз-Кампос; Atech обеспечивает производство композитов для оборонного подразделения Embraer; растущее число небольших компаний обслуживает промышленный и спортивный рынки. Бразильский банк развития (BNDES) выразил интерес к поддержке внутреннего производства углеродного волокна в рамках политики стратегических материалов, но конкретные инвестиционные решения не объявлены.
Заключение
Рынок углеродного волокна Бразилии определяется концентрацией спроса в авиации (через Embraer), биоэнергетике (через инфраструктуру этанола и SAF) и горнодобыче (через промышленное оборудование), создавая специализированный, но растущий рынок объемом 3 500-4 500 метрических тонн в год. Зависимость Бразилии от импорта создает как проблемы, так и возможности: проблемы — потому что сроки поставок и барьеры квалификации благоприятствуют устоявшимся глобальным поставщикам, возможности — потому что растущая база спроса поддерживает новых участников рынка, инвестирующих в местное присутствие и долгосрочные отношения.
Для международных поставщиков Бразилия представляет рынок, где инвестиции в отношения и технические возможности важнее ценовой конкуренции. Процесс квалификации Embraer, специальные требования биоэнергетики и потребность в португалоязычной технической поддержке создают барьеры входа, вознаграждающие приверженных долгосрочных участников рынка. Изучите наш ассортимент углеродного волокна или свяжитесь с нашей командой для обсуждения возможностей поставок на бразильский авиационный и промышленный рынки.
Входит в раздел
Похожие статьи
- Рынок углепластика Тайваня 2026: лидерство в экспорте велосипедов и оборудование для полупроводников
- Прогноз мирового спроса на углеродное волокно к 2030 году: более 159 000 тонн только для ветроэнергетики
- Рынок углеволокна Мексики 2026: Аэрокосмический nearshoring и преимущества USMCA
- Рынок углеволокна Японии 2026: глобальная стратегия Toray, Teijin и Mitsubishi Chemical
- Доля рынка углеродного волокна в Европе 2026: лидерство в авиации и переход к ветроэнергетике
- Рынок углеволокна в Турции 2026: оборонная авиация и программа истребителя KAAN
Интересуетесь нашей продукцией?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложениеСвязанные продукты

Углеродное волокно рыболовная стержня пустая
Высококачественные углеволокна рыболовные трошки изготавливаются из нескольких сортов ткани из углеволокна Toray.Доступны в широком диапазоне длин, мощностей и действий для пресноводных и соленоводных приложений.Подходит для строительства OEM Rod.

Углеродное волокно плиты - 3K Twill T700 1.5mm
Тонкая 1,5 мм плитка углеволокна с 3K твиль-ткатой поверхностью.Легкий и жесткий, обычно используется для обложков, панелей, корпусов дронов и приложений, требующих премиального эстетического внешнего вида.

Углеродное волокно плиты - 3K Twill T700 3.0mm
Пластинка из углеродного волокна средней толщины 3,0 мм предлагает значительно более высокую нагрузочность при сохранении привлекательной отделки 3K.Подходит для конструктивных креплений, арматурных пластин и несущих панелей.

Углеволокна трекинг полюс
Легкий углеволокно трекинговый столб изготовлен из высококачественной углеволокно трубки.Вес всего 160 г на столб, обеспечивая превосходную амортизацию и долговечность для пеших прогулок, бега на тропах и рюкзака.

Квадратная трубка из углеродного волокна - 3K Twill T700
Квадратное сечение углеволокно трубки изготовлены с 3K твиль ткания для торсионной прочности.Предпочтительно для структурных каркасов, ферм и опорных колонн, где прямоугольная геометрия обеспечивает гибкость дизайна.