
Введение Рынок углепластика Тайваня занимает уникальную позицию в мировой цепочке создания стоимости углепластика. Остров не является крупным производителем углепластика — он импортирует почти все нити и препреги от японских и материковых китайских поставщиков, — но является доминирующим конвертером
Введение
Рынок углепластика Тайваня занимает уникальную позицию в мировой цепочке создания стоимости углепластика. Остров не является крупным производителем углепластика — он импортирует почти все нити и препреги от японских и материковых китайских поставщиков, — но является доминирующим конвертером, превращающим сырой углепластик в высококачественную продукцию, конкурирующую на верхнем уровне мировых рынков. Два сектора определяют эту конверсионную мощность: производство высокопроизводительных велосипедов и компоненты оборудования для полупроводников. Вместе эти отрасли потребляют ежегодно около 8 000–12 000 метрических тонн углепластика, что делает Тайвань одним из самых высоких на душу населения потребителей углепластика в Азии.
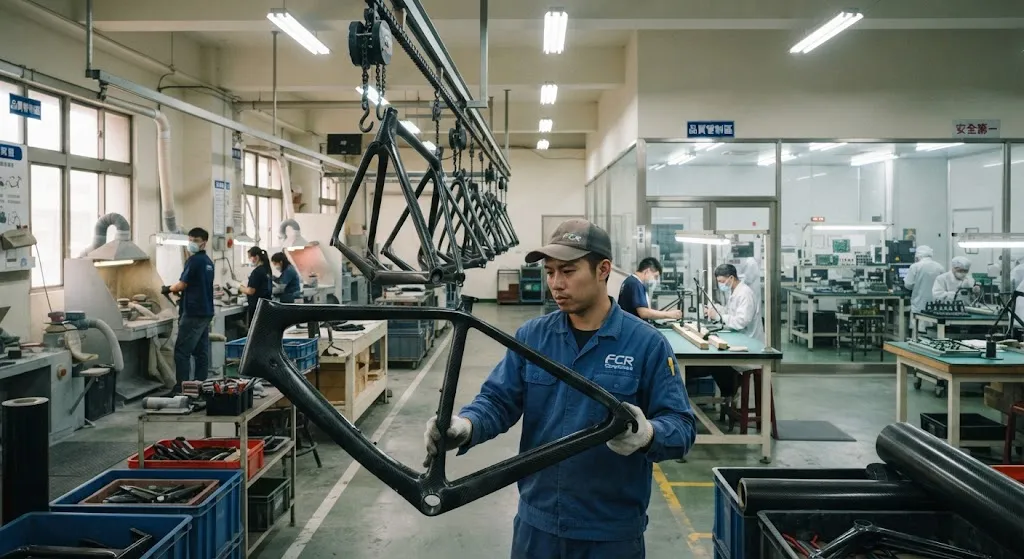
Велосипедная отрасль является флагманом тайваньского углепластика более двух десятилетий. Giant Manufacturing, Merida Industries и созвездие специализированных производителей рам в коридоре Тайчжун сделали Тайвань крупнейшим в мире источником высококачественных углепластиковых велосипедов с годовым производством более 600 000 углепластиковых рам. В последнее время экосистема тайваньского полупроводникового оборудования — построенная вокруг доминирования TSMC в производстве и поддерживающей цепочки поставокPrecision инструментов, систем обращения с кремниевыми пластинами и метрологических компаний — создает растущий спрос на компоненты из углепластика, обеспечивающие высокую жесткость, низкий тепловой коэффициент расширения и демпфирование вибраций в легком корпусе. В статье анализируются оба сектора, их динамика цепочки поставок и прогноз рынка на 2026 год и далее.
Велосипедная отрасль углепластика Тайваня: лидерство в экспорте
Доминирование Тайваня в углепластиковых велосипедах является структурным, а не случайным. Концентрация производителей рам, поставщиков компонентов и испытательных лабораторий в коридоре Тайчжун-Чанхуа создала экосистему, которую конкурентам сложно воспроизвести. Ключевые характеристики тайваньской углепластиковой велосипедной цепочки поставок включают:
- Масштаб производства рам: Тайвань производит около 60–65% мировых высококачественных углепластиковых велосипедных рам с годовым выпуском, оцениваемым более чем в 2 миллиарда долларов США. Giant и Merida составляют около 40% мирового производства углепластиковых велосипедов, остальные распределены между 30–40 специализированными производителями.
- Сырьевые поставки: Тайваньские производители рам потребляют в основном углепластик класса Toray T700 и T800, с растущим внедрением волокон средней модульности (класс T900/T1000) для гоночных рам премиум-класса. Годовой расход нитей оценивается в 4 000–6 000 метрических тонн, получаемых в основном от Toray, Mitsubishi Chemical и все чаще от материковых китайских производителей, таких как Zhongfu Shenying и Guangwei Composites.
- Технологии переработки: Тайваньские производители pioneered технологии формования пузырем, EPS (вспененный полистирол) внутренней оправки и монококовых конструкций, оптимизирующих соотношение прочности и веса велосипедных рам. Эти технологические инновации снизили вес рам менее чем до 800 граммов для шоссейных гоночных рам, сохраняя жесткость, необходимую для передачи энергии и точности управления.
- Испытания и сертификация: Тайвань принимает аккредитованные по ISO 17025 испытательные лаборатории, выполняющие циклические усталостные испытания, испытания на удар и проверку размеров по стандартам EN, ISO и ASTM. Эта внутренняя испытательная способность сокращает время выхода на рынок и обеспечивает документацию по качеству, требуемую европейскими и североамериканскими дистрибьюторами.
Спрос велосипедной отрасли на углепластик зрел, но продолжает расти на 5–8% ежегодно, благодаря переходу с алюминия на углепластик в среднем ценовом сегменте (2 000–5 000 долларов США), расширению электрифицированных углепластиковых велосипедов и растущему спросу со стороны рынков Юго-Восточной Азии и Индии. Тайваньские производители рам реагируют, инвестируя в роботов автоматической укладки и системы инфузии смолы, сокращающие время цикла и трудозатраты, обеспечивая конкурентоспособные цены по сравнению с emerging материковыми китайскими конкурентами.
Полупроводниковое оборудование: точные композиты для субнанометровой точности
Тайваньская отрасль полупроводникового оборудования — менее заметный, но более быстрорастущий потребитель углепластика. Производство продвинутых логических чипов с техпроцессом 3 нанометра и ниже требует оборудования, обеспечивающего точность позиционирования в нанометрах, тепловую стабильность в диапазоне милли_kelvin и вибрационную изоляцию, предотвращающую субнанометровое движение, ухудшающее наложение рисунков. Углепластиковые композиты лучше соответствуют этим требованиям, чем любой металлический материал:
| Требование | Углепластиковый композит | Алюминиевый сплав 6061 | Инвар 36 |
|---|---|---|---|
| Удельная жесткость (E/ρ) | 75-120 ГПа / 1,55 г/см3 = 48-77 ГПа·см3/г | 69 / 2,70 = 26 | 145 / 8,10 = 18 |
| Линейный КТР | 0,5–2,0 мкм/м·К (настраиваемый укладкой) | 23,6 мкм/м·К | 1,2 мкм/м·К |
| Коэффициент демпфирования | 0,02-0,05 | 0,001-0,003 | 0,002-0,005 |
| Размерная стабильность (ползучесть) | Пренебрежимо мала при комнатной температуре | Низкая, но измеримая | Очень низкая |
Тайваньские компании полупроводникового оборудования — включая подразделение инструментов TSMC, подразделение оборудования AUO и производителей прецизионных механических платформ, таких как HIWIN и PMI, — потребляют углепластик для структур подложек, контейнеров для масок, рамок диагностического оборудования и компонентов линейных двигателей. Годовое потребление оценивается в 1 500–2 500 метрических тонн с ростом на 12–18% ежегодно по мере инвестиций фабрик в оборудование нового поколения EUV-литографии и продвинутой упаковки.
Ключевая техническая задача для углепластика полупроводникового класса — не механическая прочность, а размерная стабильность при тепловых и механических нагрузках. Компоненты должны сохранять субмикронную точность позиционирования в циклах температуры плюс-минус 1–2 градуса Цельсия, что требует точно рассчитанных ориентаций волокон и систем смолы с согласованными коэффициентами теплового расширения. Этот спрос, определяемый спецификациями, благоприятствует тайваньским производителям с передовыми возможностями моделирования и контроля качества.
Структура цепочки поставок рынка углепластика Тайваня и зависимость от импорта
Тайваньская углепластиковая конверсионная отрасль имеет критическую уязвимость: она почти полностью зависит от импорта сырья. Структура цепочки поставок раскрывает как преимущества, так и риски:
- Нити и препреги: Около 70% тайваньских нитей поступает от японских поставщиков (Toray, Mitsubishi Chemical, Toho Tenax), 20–25% от материковых китайских производителей и остальное из США и Кореи. Препреги аналогично доминируются японскими поставщиками, хотя местная производственная мощность препреги от таких компаний, как Formosa Plastics и Chin Poon Industrial, расширяется.
- Системы смол: Эпоксидные системы смол для велосипедных и полупроводниковых применений поступают от японских (Mitsubishi Chemical, Nan Ya Plastics) и американских (Hexion, Huntsman) поставщиков. Местная разработка смол ограничена, хотя Formosa Plastics Group инвестирует в специальные эпоксидные формулации для высокотемпературных полупроводниковых применений.
- Экспорт готовой продукции: Более 80% тайваньских углепластиковых велосипедных рам экспортируется, с основными направлениями Европа (35%), Северная Америка (30%) и Япония (15%). Компоненты оборудования для полупроводников потребляются местными TSMC и другими фабриками, с некоторым экспортом производителям оборудования в Японии, Южной Корее и Нидерландах.
Зависимость от импорта создает уязвимость к нарушениям поставок, колебаниям валютных курсов и геополитическим рискам. Ужесточение экспортного контроля углепластика из Японии и США в 2025–2026 годах побудило тайваньских производителей диверсифицировать закупки в сторону материковых китайских поставщиков, особенно для низкосортных нитей, используемых в неструктурных велосипедных компонентах. Эта диверсификация вносит проблемы управления качеством, но снижает риск единичного поставщика.
Прогноз рынка углепластика Тайваня на 2026 год и далее
Прогнозируется, что к 2028 году рынок углепластика Тайваня достигнет 15 000–18 000 метрических тонн годового потребления с совокупным годовым темпом роста 7–10%. Три тенденции сформируют этот рост:
- Расширение среднего ценового сегмента велосипедов: Ценовой порог, при котором углепластиковые рамы становятся конкурентоспособными с алюминиевыми, продолжает снижаться благодаря поставкам материковых китайских нитей и автоматизированному производству. Тайваньские производители рам готовы захватить этот рост, поставляя брендовые велосипеды среднего ценового сегмента на мировые рынки.
- Взрывной спрос на полупроводниковое оборудование: Строительство 2-нанометровой фабрики TSMC в Гаосюне и расширение мощности продвинутой упаковки в Цзяи создадут спрос на точные композитные структуры. Оборудование, устанавливаемое на этих фабриках, требует компонентов из углепластика, соответствующих самым строгим спецификациям размерной стабильности в отрасли.
- Реконструкция региональной цепочки поставок: Закон США CHIPS Act и Закон ЕС Chips Act, стимулирующие отечественное производство полупроводников, создадут новый спрос на компоненты прецизионного оборудования в Северной Америке и Европе. Тайваньские производители компонентов оборудования с проверенной репутацией по качеству готовы захватить этот спрос через местные партнёрства или прямой экспорт.
Для международных покупателей углепластиковая конверсионная отрасль Тайваня предлагает убедительную комбинацию технических возможностей, систем качества и конкурентоспособных цен. Велосипедный сектор демонстрирует способность Тайваня производить продукцию из углепластика в масштабе с стабильным качеством, а сектор полупроводникового оборудования демонстрирует возможности прецизионной инженерии, которые все больше актуальны в аэрокосмических, медицинских и промышленных применениях.
Часто задаваемые вопросы
Почему Тайвань импортирует большую часть углепластика вместо того, чтобы производить его внутри страны?
Производство углепластика требует масштабных капитальных инвестиций в печи карбонизации, окислительные печи и линии поверхностной обработки, при минимальном экономическом масштабе около 1 000–2 000 метрических тонн в год для волокна стандартной модульности. Внутренний спрос Тайваня, хотя и значителен в объеме конверсии, исторически распределен между множеством мелких и средних производителей рам и оборудованиеизготовителей, делая крупномасштабное производство волокна нерентабельным. Кроме того, интеллектуальная собственность и процесс ноу-хау для производства высококачественного углепластика сосредоточены у ограниченного числа японских, американских и материковых китайских производителей с многолетними инвестициями в развитие. Конкурентное преимущество Тайваня заключается в конверсии — превращении импортного сырья в высококачественную продукцию, — а не в первичном производстве волокна.
Как тайваньские углепластиковые велосипедные рамы сравниваются с материковыми китайскими по качеству?
На премиум-уровне (рамы выше 3 000 долларов США) тайваньские рамы, как правило, сохраняют преимущество по качеству благодаря более строгому контролю процесса, более жестким протоколам испытаний и устоявшимся системам управления качеством (ISO 9001, IATF 16949). Однако разрыв сужается по мере того, как материковые китайские производители инвестируют в автоматическую укладку, автоклавное отверждение и инфраструктуру испытаний. Для рам среднего уровня (1 000–3 000 долларов США) разница в качестве все меньше, и материковые китайские производители часто предлагают более конкурентоспособные цены благодаря более низким трудозатратам и близости к поставщикам сырья. Ключевым дифференциатором для тайваньских производителей по-прежнему остаются их устоявшиеся отношения с мировыми велосипедными брендами, возможности испытаний и сертификации, а также способность управлять сложными многоматериаловыми конструкциями рам.
Каков потенциал роста углепластика в тайваньском секторе полупроводникового оборудования?
Потенциал роста высок, определяемый тремя факторами. Во-первых, продолжающееся уменьшение размеров функциональных элементов полупроводников требует оборудования с постоянно ужесточающейся размерной стабильностью, которую углепластиковые композиты обеспечивают более эффективно, чем металлические альтернативы. Во-вторых, непрерывное расширение производственных мощностей TSMC на Тайване создает прямой спрос на компоненты оборудования. В-третьих, развитие технологий продвинутой упаковки (интеграция чиплетов, 3D-стекинг) вводит новые требования к оборудованию, где комбинация жесткости, низкого КТР и демпфирования углепластика является преимущественной. Ожидается, что сегмент углепластика для полупроводникового оборудования будет расти на 12–18% ежегодно до 2028 года, опережая велосипедный сектор и становясь все более важным источником дохода для тайваньских производителей композитов.
Заключение
Рынок углепластика Тайваня в 2026 году определяется двойными сильными сторонами в производстве велосипедов и конверсии оборудования для полупроводников. Производители рам острова建立了全球领先地位 в сегменте высококачественных углепластиковых велосипедов благодаря технологическим инновациям, системам качества и концентрации экосистемы в коридоре Тайчжун. Одновременно отрасль полупроводникового оборудования создает быстрорастущий спрос на точные композитные компоненты, использующие уникальную комбинацию удельной жесткости, настраиваемого КТР и демпфирования углепластика. Хотя Тайвань по-прежнему зависит от импорта сырья, его конверсионные возможности и техническая экспертиза обеспечивают хорошую позицию для продолжения роста в обоих секторах.
Для международных покупателей, оценивающих Тайвань как источник углепластика, ценное предложение очевидно: доказанный масштаб производства и качество в велосипедах, возможности прецизионной инженерии в полупроводниковом оборудовании и конкурентоспособные цены, обеспечиваемые эффективными конверсионными процессами. Ознакомьтесь с нашими углепластиковыми продуктами для высокопроизводительных применений или свяжитесь с нашей инженерной командой для обсуждения стратегий закупок и технических спецификаций для ваших применений.
Входит в раздел
Похожие статьи
- Рынок углеродного волокна Бразилии 2026: Аэрокосмическая программа Embraer и спрос биоэнергетики
- Прогноз мирового спроса на углеродное волокно к 2030 году: более 159 000 тонн только для ветроэнергетики
- Рынок углеволокна Мексики 2026: Аэрокосмический nearshoring и преимущества USMCA
- Рынок углеволокна Японии 2026: глобальная стратегия Toray, Teijin и Mitsubishi Chemical
- Доля рынка углеродного волокна в Европе 2026: лидерство в авиации и переход к ветроэнергетике
- Рынок углеволокна в Турции 2026: оборонная авиация и программа истребителя KAAN
Интересуетесь нашей продукцией?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложениеСвязанные продукты

Углеродное волокно рыболовная стержня пустая
Высококачественные углеволокна рыболовные трошки изготавливаются из нескольких сортов ткани из углеволокна Toray.Доступны в широком диапазоне длин, мощностей и действий для пресноводных и соленоводных приложений.Подходит для строительства OEM Rod.

Углеродное волокно плиты - 3K Twill T700 1.5mm
Тонкая 1,5 мм плитка углеволокна с 3K твиль-ткатой поверхностью.Легкий и жесткий, обычно используется для обложков, панелей, корпусов дронов и приложений, требующих премиального эстетического внешнего вида.

Углеродное волокно плиты - 3K Twill T700 3.0mm
Пластинка из углеродного волокна средней толщины 3,0 мм предлагает значительно более высокую нагрузочность при сохранении привлекательной отделки 3K.Подходит для конструктивных креплений, арматурных пластин и несущих панелей.

Углеволокна трекинг полюс
Легкий углеволокно трекинговый столб изготовлен из высококачественной углеволокно трубки.Вес всего 160 г на столб, обеспечивая превосходную амортизацию и долговечность для пеших прогулок, бега на тропах и рюкзака.

Квадратная трубка из углеродного волокна - 3K Twill T700
Квадратное сечение углеволокно трубки изготовлены с 3K твиль ткания для торсионной прочности.Предпочтительно для структурных каркасов, ферм и опорных колонн, где прямоугольная геометрия обеспечивает гибкость дизайна.