
Углеродная промышленность вступает в десятилетие ускорения спроса, обусловленное тремя сходящимися силами: глобальный переход к возобновляемой энергии толкает длину лопастей ветряных турбин за 100 метров, нормативные требования к облегчению автомобилей усиливаются по мере ужесточения требований к за
Введение
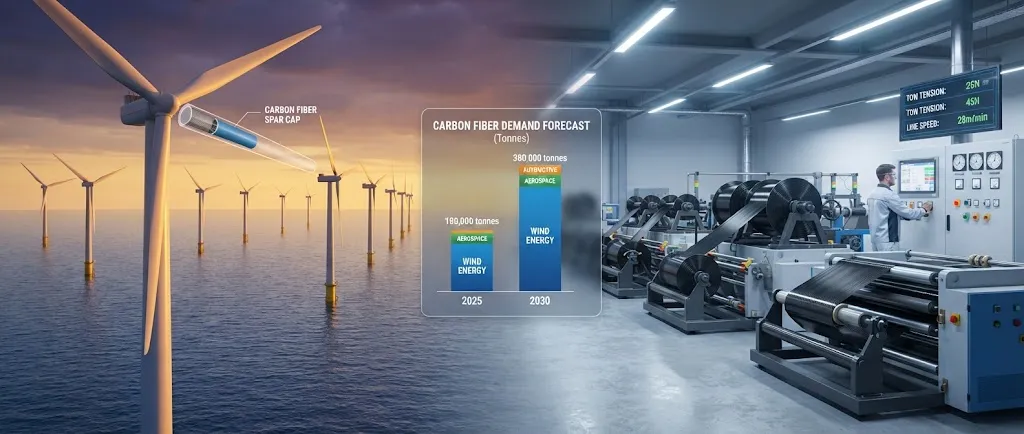
Углеродная промышленность вступает в десятилетие ускорения спроса, обусловленное тремя сходящимися силами: глобальный переход к возобновляемой энергии толкает длину лопастей ветряных турбин за 100 метров, нормативные требования к облегчению автомобилей усиливаются по мере ужесточения требований к запасу хода электромобилей, а производственные мощности аэрокосмической отрасли восстанавливаются до и превышают допандемийные уровни. Текущий мировой спрос составляет около 180 000-200 000 тонн в 2025 году, а несколько независимых прогнозов сходятся на уровне 350 000-400 000 тонн к 2030 году — удвоение за пять лет, которое создаст нагрузку на каждый сегмент цепочки поставок от прекурсора PAN до готовых композитных деталей.
Для менеджеров по закупкам, инженеров по материалам и стратегических планировщиков в цепочке создания стоимости углеродного волокна понимание того, какие отрасли поглотят этот рост, где возникнут узкие места мощностей и как отреагируют цены, имеет решающее значение для принятия решений о закупках сегодня, которые останутся конкурентоспособными до 2030 года. В статье приводится разбивка спроса по отраслям, оцениваются текущие расширения производственных мощностей и анализируются ценовые динамики, которые будут определять рынок до конца десятилетия.
Прогноз спроса по отраслям применения
Прогноз спроса на 2030 год в размере 350 000-400 000 тонн распределяется по пяти основным отраслям применения, каждая из которых имеет свои движущие силы роста и траектории объемов:
| Отрасль | Спрос 2025 (тонн) | Прогноз 2030 (тонн) | СКР | Ключевой фактор |
|---|---|---|---|---|
| Ветроэнергетика | 65 000-75 000 | 159 000-175 000 | 17-19% | Рост длины лопастей свыше 100 м |
| Аэрокосмическая отрасль | 45 000-50 000 | 72 000-82 000 | 10-11% | Набор темпов производства A320neo/B737 MAX |
| Автомобилестроение | 28 000-32 000 | 52 000-60 000 | 12-14% | Нормативные требования к запасу хода электромобилей |
| Промышленность / спортивные товары | 25 000-28 000 | 38 000-42 000 | 8-9% | Сосуды высокого давления, робототехника, медицина |
| Прочее (судостроение, строительство, оборона) | 12 000-15 000 | 22 000-28 000 | 12-15% | Инфраструктура, военно-морской флот, водород |
Ветроэнергетика доминирует в прогнозе, обеспечивая около 43-46% общего спроса к 2030 году. Движущей силой является длина лопастей: по мере достижения морскими турбинами мощности 15-20 МВт длина лопастей превышает 110-120 метров, и основная несущая балка — главный несущий элемент — все чаще требует углеродного волокна для поддержания жесткости без запредельного увеличения массы. Одна морская лопасть длиной 120 метров содержит 25-35 тонн углеродного волокна только в основной балке, а мировые установки, по прогнозам, к 2030 году достигнут 35-40 ГВт ежегодно.
Ветроэнергетика: ведущий двигатель роста
Спрос на углеродное волокно в ветроэнергетике растет быстрее, чем в любом другом сегменте, поскольку аэродинамика лопастей достигла физической точки перегиба. Стекловолоконные основные балки лопастей длиной более 80 метров страдают от чрезмерного прогиба под ветровой нагрузкой, требуя непрактичных толстых сечений, которые увеличивают массу и снижают энергосбор. Углеродное волокно с его втрое-вчетверо более высокой удельной жесткостью обеспечивает балки на 40-60% легче при эквивалентной жесткости, удерживая прогиб лопасти в пределах зазора башни.
Кривая внедрения круто возрастает. В 2020 году углеродное волокно присутствовало примерно в 15% новых установленных мощностей ветроэнергетики, в основном на морских и наземных ветроэлектростанциях с высокими ветровыми нагрузками. К 2025 году эта доля выросла до 30-35%, а к 2030 году, по оценкам аналитиков, 50-60% новых установленных мощностей будут использовать углеродные основные балки. Прогноз в 159 000 тонн предполагает 55% внедрения при расчетных 35-40 ГВт ежегодных установок, причем морская ветроэнергетика обеспечивает около 60% объема углеродного волокна, несмотря на то что составляет лишь 25-30% установленных мощностей по ГВт, — поскольку морские лопасти крупнее и содержат больше углеродного волокна на лопасть.
Последствия для цепочки поставок значительны. Покупатели ветроэнергетики в настоящее время приобретают 70-80% своего углеродного волокна крупных марок (24K-50K) по цене 10-18 долларов за килограмм, что жизнеспособно только благодаря тому, что производители ветряных турбин договорились о долгосрочных контрактах с объемными обязательствами. Переход к более крупным турбинам ускоряет спрос на размеры жгутов 24K и 48K, создавая нагрузку на мощности производителей, которые исторически сосредоточились на более мелких, более маржинальных аэрокосмических жгутах.
Восстановление аэрокосмической отрасли и спрос новых платформ
Спрос на углеродное волокно в аэрокосмической отрасли восстанавливается после сокращений производства в период пандемии и, по прогнозам, к 2030 году достигнет 72 000-82 000 тонн по мере увеличения темпов производства однопроходных самолетов. Семейство Airbus A320neo нацелено на темпы 75 самолетов в месяц к 2027 году, а Boeing 737 MAX планирует достичь 50 самолетов в месяц — в совокупности эти две программы alone к 2030 году будут потреблять около 15 000-18 000 тонн углеродного волокна ежегодно по сравнению примерно с 12 000 тоннами в 2019 году.
Помимо наращивания темпов однопроходных самолетов, новые авиационные программы, находящиеся на стадии проектирования и детального проектирования, добавят спрос, который реализуется в 2028-2032 годах. Замены однопроходных самолетов следующего поколения, которые, как ожидается, войдут в эксплуатацию около 2035 года, разрабатываются с первичными конструкциями из композитов, которые потребуют 50-55% содержания композитов по весу, по сравнению с 20-23% в современных алюминиевых однопроходных самолетах. Эти программы гарантированно обеспечивают спрос на углеродное волокно даже при консервативных темпах производства, поскольку содержание композитов на самолет структурно выше.
Облегчение электромобилей
Облегчение электромобилей является самым быстрорастущим автомобильным применением углеродного волокна, поскольку каждый килограмм снижения массы кузова непосредственно трансформируется в 0,5-0,8 километра дополнительного запаса хода. По мере того как нормативные требования в Европейском союзе, Китае и Соединенных Штатах толкают минимальные требования к запасу хода электромобилей к 500-600 километрам, автопроизводители оценивают углеродное волокно для корпусов аккумуляторных батарей, структурных поперечин и панелей кузова, где экономия веса наиболее значима.
Объемная возможность заключается в полуконструкционных и внутренних структурных компонентах — конструкциях сидений, дверных модулях, балках приборной панели, — а не в полностью углеродных кузовных панелях, которые остаются экономически нереалистичными при текущих ценах на углеродное волокно для массовых автомобилей. Полуконструкционные применения используют рубленое или неконтинуальное углеродное волокно в процессах инжекционного или прессового формования, потребляя 3-8 килограммов на автомобиль при стоимости материала, которая может быть оправдана улучшением запаса хода и снижением стоимости аккумуляторов. При прогнозируемом объеме производства электромобилей в мире 40-45 миллионов автомобилей ежегодно к 2030 году даже умеренное содержание углеродного волокна на автомобиль обеспечивает значительный совокупный спрос.
Расширение мощностей цепочки поставок
Предложение реагирует на прогноз спроса значительным расширением мощностей, но сроки и масштаб добавлений определят, ужесточится или смягчится рынок до 2030 года:
- Китайские производители: Чжунфу Шэнин, Гуанвэй Композитс, Цзилинь Карбон Вэлли и Синоэк планируют добавить 60 000-80 000 тонн новых мощностей по производству PAN-углеродного волокна в период 2024-2028 годов, ориентируясь в первую очередь на крупные марки 24K-50K для ветроэнергетики и промышленности. Если все объявленные проекты выйдут на полную мощность, только китайские мощности к 2028 году могут достичь 120 000-140 000 тонн.
- Японские производители: Toray, Mitsubishi Chemical и Toho Tenax расширяются постепенно, добавляя 15 000-20 000 тонн мощностей, ориентированных на аэрокосмическую отрасль и высокопроизводительные промышленные марки. Их стратегия ưuу прибыльность перед объемом, ориентируясь на ценовой диапазон 20-30 долларов за килограмм для марок среднего модуля и высокой прочности.
- Новые производители: Новые участники из Индии (группа Адани), Турции и Ближнего Востока объявлены, но сталкиваются с 3-5летними сроками от объявления до квалифицированного производства, поэтому значимый вклад в объем маловероятен до 2028 года.
Чистый эффект — рынок ужесточается в 2026-2027 годах по мере того, как рост спроса опережает квалификацию новых мощностей, а затем потенциально смягчается в 2028-2030 годах по мере выхода на полную мощность китайских крупных марок. Ожидается, что цены на промышленные марки останутся твердыми в диапазоне 12-20 долларов за килограмм до 2027 года, с возможным снижением на 5-10% в 2029-2030 годах по мере выхода новых мощностей.
Влияние на стратегию закупок
Прогноз спроса оказывает три непосредственных воздействия на стратегию закупок. Во-первых, долгосрочные контракты с объемными обязательствами для крупных марок ветроэнергетики должны быть закреплены до 2027 года, поскольку баланс спроса и предложения ужесточается, а производители отдают приоритет клиентам с гарантированным выкупом. Во-вторых, квалификация альтернативных поставщиков — в первую очередь китайских производителей промышленных марок — обеспечивает как безопасность поставок, так и ценовую рычаг перед традиционными японскими поставщиками. В-третьих, переработанное углеродное волокно из пиролитической переработки представляет собой растущий источник предложения, который может дополнить первичное волокно в применениях, где допустимо сохранение прочности на растяжение на уровне 90-95%, с текущими рыночными ценами на 30-60% ниже первичного материала.
Часто задаваемые вопросы
Хватит ли предложения углеродного волокна для удовлетворения прогноза спроса на 2030 год в размере 350 000-400 000 тонн?
Достаточность предложения зависит от темпов наращивания мощностей в Китае. Если объявленные 60 000-80 000 тонн китайского расширения выйдут на квалифицированное производство к 2028 году в сочетании со стабильным выходом японских и новых производителей, совокупные мировые мощности к 2030 году могут достичь 450 000-500 000 тонн, обеспечив достаточный запас выше прогноза спроса в 350 000-400 000 тонн. Однако от объявления о расширении мощностей до квалифицированного производства обычно проходит 2-4 года, а сбои и задержки квалификации распространены. Более вероятценарий — стесненный рынок до 2027 года с последующим постепенным смягчением в 2028-2030 годах по мере выхода новых мощностей. Покупатели, закрепившие поставки до 2027 года, будут в наиболее выгодном положении.
Как будут развиваться цены на углеродное волокно до 2030 года?
Цены будут дифференцироваться по маркам и применениям. Крупные промышленные марки (24K-50K) для ветроэнергетики и автомобилестроения, по прогнозам, останутся в диапазоне 10-18 долларов за килограмм до 2027 года, с возможным снижением до 9-15 долларов за килограмм в 2029-2030 годах по мере наращивания китайских мощностей. Мелкие аэрокосмические марки (3K-12K) останутся в диапазоне 25-80 долларов за килограмм с ограниченным ценовым давлением, поскольку барьеры квалификации в аэрокосмической отрасли препятствуют замене более дешевыми альтернативами. Марки среднего модуля для высокопроизводительных спортивных товаров и сосудов высокого давления будут перемещаться между этими диапазонами на уровне 18-35 долларов за килограмм, с ценами, определяемыми доступностью конкретных марок, а не динамикой массового рынка.
Какие регионы увидят наиболее сильный рост спроса на углеродное волокно до 2030 года?
Азиатско-Тихоокеанский регион во главе с Китаем обеспечит 55-60% мирового роста спроса до 2030 года, что обусловлено внутренними установками ветроэнергетики (ожидается, что один Китай будет добавлять 80-100 ГВт мощности ветроэнергетики ежегодно), быстрым внедрением электромобилей и расширением аэрокосмического производства. Европа внесет 20-25% роста, что обусловлено морской ветроэнергетикой в Северном и Балтийском морях и строгими нормативными требованиями по выбросам CO2 в автомобилестроении. Северная Америка обеспечит 15-20%, где рост темпов аэрокосмического производства является основным двигателем. Ближний Восток и Индия представляют собой развивающиеся центры спроса, но до 2030 года останутся ниже 5% мирового объема.
Заключение
Мировой рынок углеродного волокна движется по траектории удвоения с примерно 180 000-200 000 тонн в 2025 году до 350 000-400 000 тонн к 2030 году, при этом ветроэнергетика обеспечивает почти половину роста. Этот всплеск спроса создаст нагрузку на цепочки поставок, особенно для крупных промышленных марок, создавая как риски, так и возможности для покупателей по всей цепочке создания стоимости. Закрепление долгосрочных контрактов на поставки, квалификация альтернативных поставщиков, включая китайских производителей, и оценка переработанного углеродного волокна в качестве дополнительного источника материалов являются тремя наивысшими приоритетами в области закупок для организаций, позиционирующих себя на рынок 2030 года.
Для обсуждения стратегий поставок углеродного волокна и доступности материалов для вашего применения изучите наш ассортимент углеродных материалов или свяжитесь с нашей командой продаж для получения информации о ценах на большие объемы и сроках поставки.
Входит в раздел
Похожие статьи
- Рынок углеродного волокна Бразилии 2026: Аэрокосмическая программа Embraer и спрос биоэнергетики
- Рынок углепластика Тайваня 2026: лидерство в экспорте велосипедов и оборудование для полупроводников
- Рынок углеволокна Мексики 2026: Аэрокосмический nearshoring и преимущества USMCA
- Рынок углеволокна Японии 2026: глобальная стратегия Toray, Teijin и Mitsubishi Chemical
- Доля рынка углеродного волокна в Европе 2026: лидерство в авиации и переход к ветроэнергетике
- Рынок углеволокна в Турции 2026: оборонная авиация и программа истребителя KAAN
Интересуетесь нашей продукцией?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложениеСвязанные продукты

Углеродное волокно рыболовная стержня пустая
Высококачественные углеволокна рыболовные трошки изготавливаются из нескольких сортов ткани из углеволокна Toray.Доступны в широком диапазоне длин, мощностей и действий для пресноводных и соленоводных приложений.Подходит для строительства OEM Rod.

Углеродное волокно плиты - 3K Twill T700 1.5mm
Тонкая 1,5 мм плитка углеволокна с 3K твиль-ткатой поверхностью.Легкий и жесткий, обычно используется для обложков, панелей, корпусов дронов и приложений, требующих премиального эстетического внешнего вида.

Углеродное волокно плиты - 3K Twill T700 3.0mm
Пластинка из углеродного волокна средней толщины 3,0 мм предлагает значительно более высокую нагрузочность при сохранении привлекательной отделки 3K.Подходит для конструктивных креплений, арматурных пластин и несущих панелей.

Углеволокна трекинг полюс
Легкий углеволокно трекинговый столб изготовлен из высококачественной углеволокно трубки.Вес всего 160 г на столб, обеспечивая превосходную амортизацию и долговечность для пеших прогулок, бега на тропах и рюкзака.

Квадратная трубка из углеродного волокна - 3K Twill T700
Квадратное сечение углеволокно трубки изготовлены с 3K твиль ткания для торсионной прочности.Предпочтительно для структурных каркасов, ферм и опорных колонн, где прямоугольная геометрия обеспечивает гибкость дизайна.