碳纤维知识

行业动态与洞察

来自先进复合材料和碳纤维技术领域的最新资讯。

应用案例风电碳纤维需求:2025 年 10 万吨、中国供应第一与 2030 需求轨迹
风电碳纤维需求碳纤维主梁帽

风电碳纤维需求:2025 年 10 万吨、中国供应第一与 2030 需求轨迹

风电已成为全球碳纤维市场最大的单一需求领域。行业估计 2025 年风电板块消费量约 10 万吨,领先航空、压力容器和汽车。驱动因素很简单:叶片越来越长。当叶片超过约 100 米时,玻纤主梁帽达到刚度极限,设计人员便将承力主梁帽——越来越多地连叶片壳体——改用碳纤维。与此同时,供应端已重新洗牌:中国生产商成为风电级碳纤维的头号供应商,其产能和价格水平现在为整个行业定调。 为什么风电机叶片需要碳纤维 叶片设计首先是一个刚度问题,然后才是强度问题。叶片越长,扫风面积和发电量越大,但重力载荷和挥舞方向载荷随叶片质量和长度放大,纯玻纤叶片超过约 100 米后叶尖挠度变得不可接受。碳纤维在这一领域正

2026年9月6日30 views
阅读更多
行业肯尼亚复材需求:地热扩张、航空枢纽增长与基建管道
肯尼亚碳纤维市场地热能复材

肯尼亚复材需求:地热扩张、航空枢纽增长与基建管道

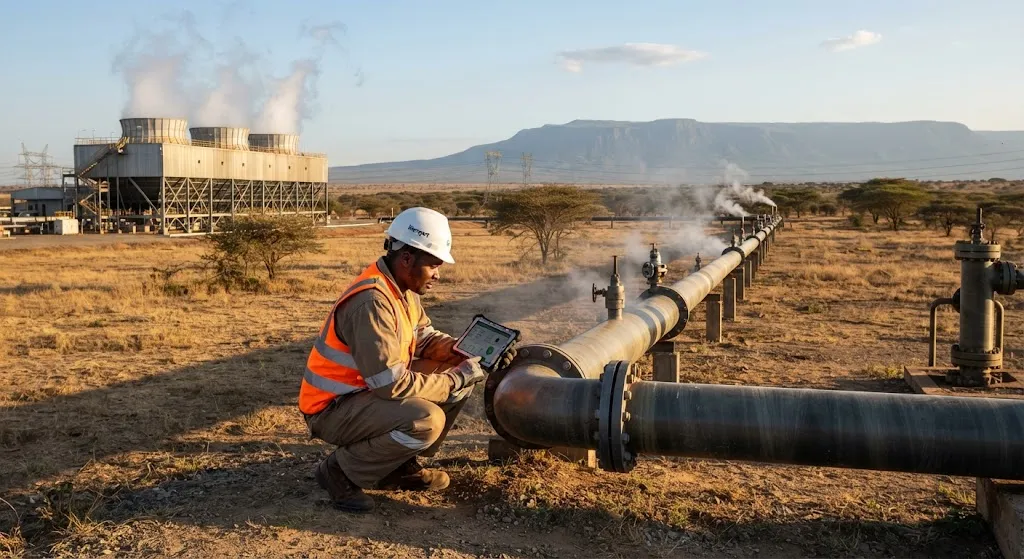
肯尼亚已成为东非最值得关注的复合材料市场。三台需求引擎同时汇聚:Olkaria 地热田的扩建——它已是非洲最大并正瞄准新增可观产能;内罗毕乔莫·肯雅塔国际机场作为地区最繁忙航空枢纽的稳步增长;以及覆盖公路、水务输送和 LAPSSET 走廊的国家基建管道。对碳纤维和玻纤供应商而言,肯尼亚兼具工业规模、政府投资和通往约 3 亿人口的东非市场的通道。 地热扩张驱动 FRP 需求 肯尼亚地热计划是复材需求最自然的锚点。内瓦沙附近的 Olkaria 园区已将地热装机容量推过 900 MW,国家计划还在 Menengai、Suswa 和 Baringo-Silali 田进一步开发。开发管道高度依赖材

2026年9月6日27 views
阅读更多
应用案例车用复材 CNG 气瓶:氢能过渡期的 II-IV 型方案
复材CNG气瓶IV型CNG

车用复材 CNG 气瓶:氢能过渡期的 II-IV 型方案

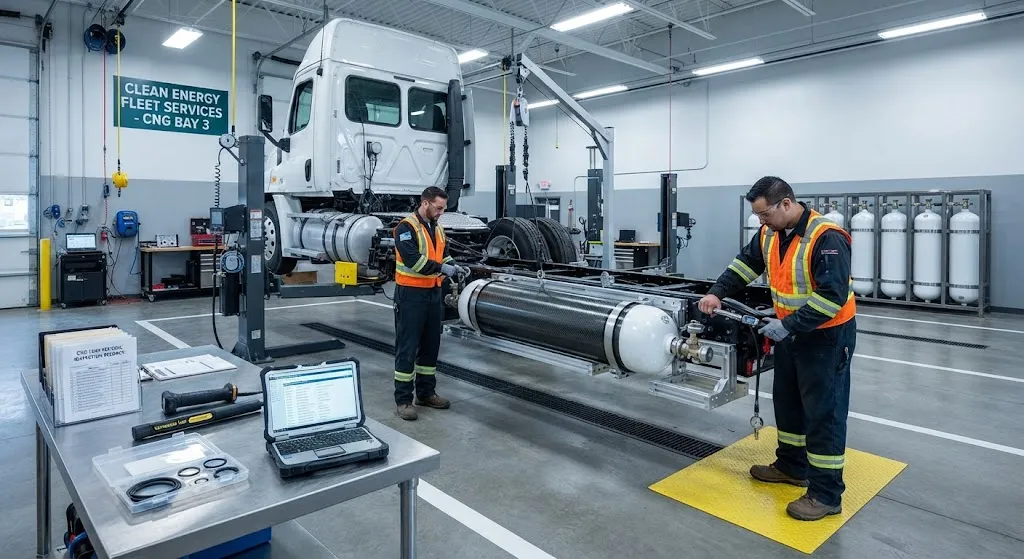
天然气汽车从未获得电动卡车那样的头条关注,却默默承担着亚洲、独联体与拉丁美洲大量长途和区域货运。压缩天然气便宜、充足,能在成熟发动机中燃烧,而且基础设施——压缩机站与加气点——只要有管道气的地方就已存在。瓶颈一直在储瓶:钢瓶沉重,一辆需要八个或十二个钢瓶的卡车在装载第一箱货之前就已让出了数百公斤载重。 复材缠绕瓶填补了这个缺口。一只 IV 型 CNG 瓶重量约为钢制前身的约三分之一,在多瓶卡车上一瓶瓶直接兑换成可收费货物。本文梳理瓶型谱系、主要天然气区域的市场算术,以及每个车队都会问的问题的诚实答案:在行业向氢能过渡之际,CNG 投资还有意义吗? 瓶型谱系 CNG 车用气瓶按内胆与缠绕策

2026年9月6日37 views
阅读更多
技术有机板热成型:连续纤维热塑成型在前缘与半结构件的应用
有机板热成型连续纤维热塑

有机板热成型:连续纤维热塑成型在前缘与半结构件的应用

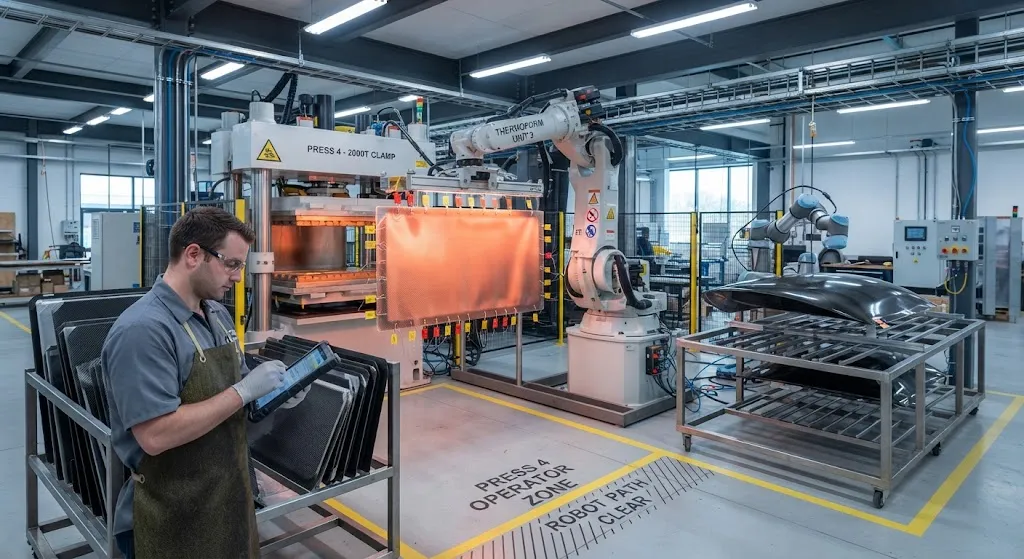
热塑性复合材料通常通过两个极端来讨论。一端是带原位固化的自动铺丝(AFP),它能制造大型复杂几何体,但材料沉积缓慢,设备投入动辄数百万。另一端是玻纤毡热塑(GMT)模压,循环不到一分钟,却只能提供非连续纤维的性能。有机板热成型居于两者之间:将连续纤维、预固结的层合板坯料加热到基体熔点以上,在压力机中数秒成型,并在模具内冷却——将连续增强的力学性能与模压线的节拍结合起来。 本文把这个工艺拆解为材料和机器变量,比较主要基体选项在成型与服役性能上的差异,并描绘两大应用族——风电叶片前缘与汽车半结构件——目前工艺经济性最佳的所在。最后给出区分一次成功的有机板零件与起皱变形废品的工艺设计规则。 从

2026年9月6日43 views
阅读更多
行业爱尔兰复材机遇:航空租赁枢纽、海上风电路线图与研发税收激励
爱尔兰碳纤维市场飞机租赁枢纽

爱尔兰复材机遇:航空租赁枢纽、海上风电路线图与研发税收激励

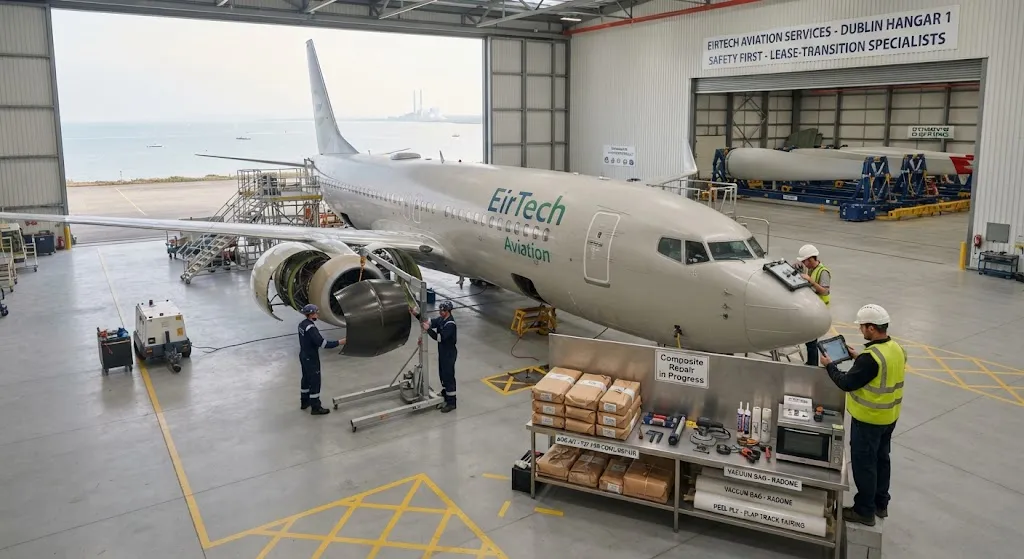
爱尔兰身处欧洲两个最密集的复材集群之间——英国的航空工业和北海的海上风电供应链——却常常在市场研究中被一笔带过。这种定位具有误导性。这个国家运营着全球最大的飞机租赁中心,发布了欧洲最明确的海上风电路线图之一,其研发税收制度也常年位居全球比较的前列。对于部件制造商、维修厂或材料分销商而言,这三大支柱转化为异常具体的需求管道,而此时其他西欧市场正围绕少数几家老牌供应商不断整合。 本文逐一考察每个支柱:租赁集群如何为轻量化客舱、发动机短舱和飞行控制复材创造重复需求;海上风电路线图将爱尔兰置于邻国之间的什么位置;以及税收与补贴环境如何降低建立本地工程力量的成本。共同的主线是:爱尔兰不生产碳纤维—

2026年9月6日17 views
阅读更多
行业西方国防国内优先规则:Buy-American 条款与日系航空纤维的默认地位
国防采购碳纤维Buy American法案

西方国防国内优先规则:Buy-American 条款与日系航空纤维的默认地位

当西方国防项目选择碳纤维供应商时,决定性的文件很少是技术数据表,而是规范材料来源的采购法规。美国及其盟友运行着多层国内优先与安全规则——Buy American 法案、Berry 修正案约束、受 ITAR 管制的技术数据、以及对外国投资的国家安全审查——它们共同在军用级碳纤维供应链周围构筑起一道资格护城河。 实际后果是严峻的。中国碳纤维生产商,包括最大的出口导向型制造商,事实上被排除在西方军用资格之外,原因不是纤维质量,而是供应链周边的制度与政治背景。取而代之的是日本生产商成为默认选择:东丽入选未来远程突击飞机(FLRAA)项目碳纤维供应商,是这一延续数十年的模式最新也最显眼的确认。本文

2026年9月6日33 views
阅读更多
行业复材回收规模经济:4-5 万吨年处理量与多源废弃物合并
复材回收经济性回收厂规模

复材回收规模经济:4-5 万吨年处理量与多源废弃物合并

复材回收常常先倒在电子表格上,然后才倒在工厂里。中试工厂成功回收材料、展示洁净的纤维回收率,却依然亏损,因为回收业务的盈利取决于吞吐量、处置费和输出定价——而非工艺的优雅程度。当行业分析师和回收商对一座必须覆盖资本支出、能源、人工和物流的独立回收厂进行建模时,盈亏平衡的输入量始终落在每年 4 万至 5 万吨的区间。低于此量,固定成本主导一切,工厂以结构性亏损运行。 达到这一体量是一个废弃物采购问题,与采购废金属这类原料有着本质区别。复材废弃物分散在三条截然不同的流中——生产废料、退役部件和边角料——各自有不同的化学体系、污染程度和物流特征。任何单一流,包括退役风机叶片,在当下都无法以经济

2026年9月6日33 views
阅读更多
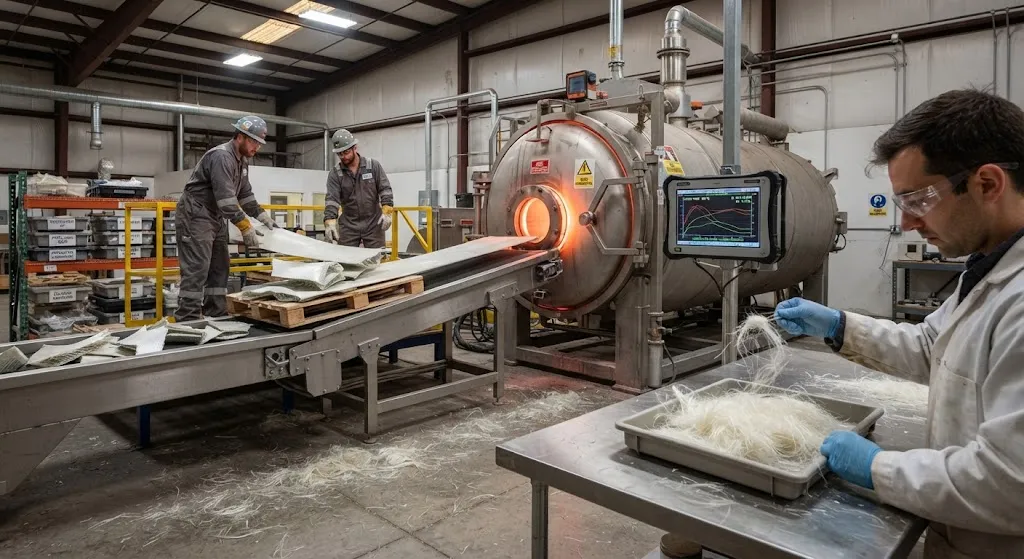
技术热解回收玻纤:CIRCLE4WIN 放大、可入窑原料与万吨级示范厂
热解回收玻纤CIRCLE4WIN

热解回收玻纤:CIRCLE4WIN 放大、可入窑原料与万吨级示范厂

玻纤行业面临一个规模堪比风电场的处置难题。现代大型叶片按重量计有 85% 至 95% 是玻纤增强材料,包覆在环氧或聚酯树脂中,而如今陆续到寿的存量机组在设计之初并未把回收作为设计准则。填埋和水泥窑协同处置仍是主流路线,但两者都无法回收纤维价值。热解改变了这一账本:它在缺氧的受控条件下烧除有机树脂,使玻纤保持完整、化学纯净且无残留碳。 这一方案之所以关键,在于时间节点。欧洲叶片废弃量预计将在未来十年急剧增长,仅荷兰一国就有数千兆瓦的海上风机叶片将在同一窗口期退役。由 TNO 联合产业联盟协调的 CIRCLE4WIN 项目,是目前最接近工业规模答案的方案。项目已从两个独立叶片原料来源生产出约

2026年9月6日21 views
阅读更多
行业二供资质审查:叶片采购中的追溯包、试验记录与原产地风险
供应商资质审查叶片采购

二供资质审查:叶片采购中的追溯包、试验记录与原产地风险

当 LME 镍合约于 2026 年 7 月 11 日收于每吨 22,840 美元、中国出口供应商把叶片部件交付拖到约 20 周时,市场的即时反应是价格风险。更具结构性的反应——也是更重要的一种——是一波正式的资质审查。欧美风机 OEM 同时注视含镍部件与单一地区采购敞口,开始以行业在常规周期中未见过的深度审查中国以外的新增供应商。这一转变由采购逻辑而非政治驱动:当一个供应走廊收紧,能顶上的供应商,是那些资质证据已经齐备的供应商。 本文梳理当今叶片采购资质审查实际要求什么。我们看新审查验证的五类证据、决定供应商能否投标的追溯包、以及把纸面复核变成真正技术决策的试验记录与原产地风险核查。对供

2026年9月5日27 views
阅读更多