
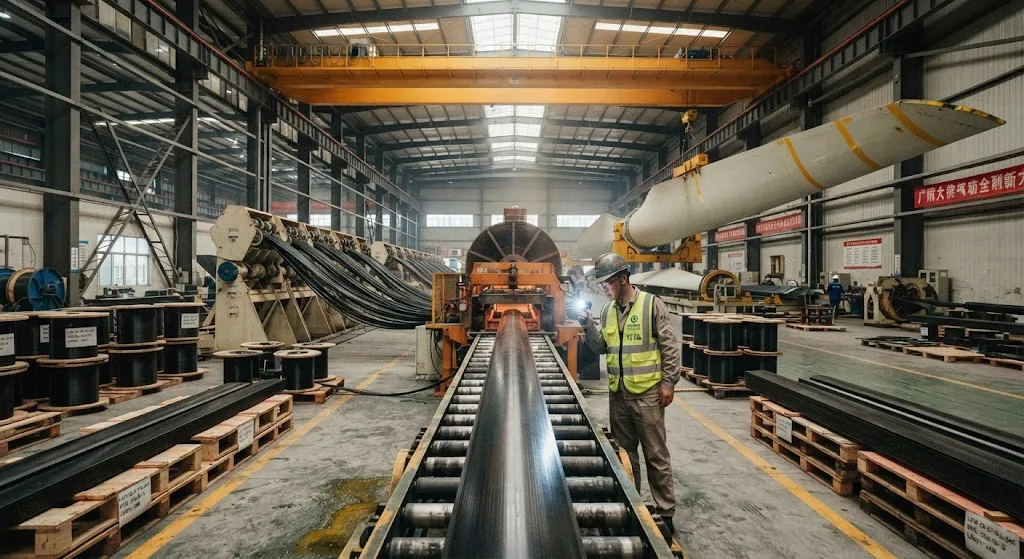
风电已成为全球碳纤维市场最大的单一需求领域。行业估计 2025 年风电板块消费量约 10 万吨,领先航空、压力容器和汽车。驱动因素很简单:叶片越来越长。当叶片超过约 100 米时,玻纤主梁帽达到刚度极限,设计人员便将承力主梁帽——越来越多地连叶片壳体——改用碳纤维。与此同时,供应端已重新洗牌:中国生产商成为风电级碳纤维的头号供应商,其产能和价格水平现在为整个行业定调。 为什么风电机叶片需要碳纤维 叶片设计首先是一个刚度问题,然后才是强度问题。叶片越长,扫风面积和发电量越大,但重力载荷和挥舞方向载荷随叶片质量和长度放大,纯玻纤叶片超过约 100 米后叶尖挠度变得不可接受。碳纤维在这一领域正
引言
风电已成为全球碳纤维市场最大的单一需求领域。行业估计 2025 年风电板块消费量约 10 万吨,领先航空、压力容器和汽车。驱动因素很简单:叶片越来越长。当叶片超过约 100 米时,玻纤主梁帽达到刚度极限,设计人员便将承力主梁帽——越来越多地连叶片壳体——改用碳纤维。与此同时,供应端已重新洗牌:中国生产商成为风电级碳纤维的头号供应商,其产能和价格水平现在为整个行业定调。
为什么风电机叶片需要碳纤维
叶片设计首先是一个刚度问题,然后才是强度问题。叶片越长,扫风面积和发电量越大,但重力载荷和挥舞方向载荷随叶片质量和长度放大,纯玻纤叶片超过约 100 米后叶尖挠度变得不可接受。碳纤维在这一领域正好带来三项关键优势:
- 更高的比刚度:相同重量下碳纤维主梁帽刚度约为玻纤的 3 倍,可限制超长叶片的叶尖挠度。
- 减重:碳纤维主梁帽可比玻纤削减叶片质量 20-30%,降低轮毂、轴承和塔筒上的重力载荷。
- 疲劳性能:碳纤维优越的疲劳性能可承受海上湍流工况下数亿次载荷循环。
经济性紧随物理规律:超过 100 米后,碳纤维增加的成本远低于叶片质量、传动链和塔筒钢材节省带来的回报。
叶片碳含量:从 8-12% 到约 20%
叶片质量中碳纤维的占比是追踪渗透率最清晰的方式。行业评估表明,2025 年碳纤维约占叶片质量的 8-12%,集中在最大陆上与海上叶片的主梁帽。2030 年预测将该占比推至接近 20%,碳纤维将进入拉力面、后缘以及最大叶轮的全壳体方案。
| 指标 | 2025 | 2030(预测) |
|---|---|---|
| 最长商用叶片 | 115-125 米 | 140-150 米 |
| 叶片质量中碳纤维占比 | 8-12% | 约 20% |
| 主导主梁帽材料 | 碳纤维拉挤板 | 碳纤维拉挤板 / 织物 |
| 海上占叶片碳需求比例 | 约 35% | 50% 以上 |
| 风电板块消费量(千吨) | 约 100 | 120-150 |
拉挤碳纤维主梁帽占主导,因为它兼具高纤维体积分数、直线纤维和连续自动化生产。同样的拉挤能力还产出叶片壳体加强筋和抗剪腹板增强材料,在下一代叶片的碳含量中占比越来越大。
按数字看需求
结合全部分领域图景更容易判断市场环境。下表按行业预测给出 2025 年全球各领域碳纤维需求估算与 2030 年预测区间。
| 领域 | 2025 需求(千吨) | 2030 预测(千吨) | 主要驱动 |
|---|---|---|---|
| 风电 | 约 100 | 120-150 | 叶片长度、海上增长 |
| 航空 | 约 25 | 30-35 | 飞机产量复苏 |
| 压力容器 | 约 10-12 | 25-35 | 氢储运放量 |
| 汽车 | 约 10 | 15-20 | 电动车轻量化 |
| 体育休闲 | 约 8 | 8-10 | 需求稳定 |
| 其他(建筑、船舶) | 约 5-8 | 10-15 | 基建应用 |
| 合计 | 约 160 | 210-260 | — |
风电的领先地位是结构性的而非周期性的。即使在 2030 预测的高端,风电仍是最大或第二大领域,其增长由全球海上风电目标、陆上老机组的换型改造计划,以及逐年推大叶轮直径的主机厂路线图共同托底。
供应格局之变:中国成为头号供应商
风电级碳纤维的供应端在五年内发生了彻底变化。中国生产商在风电级产量上超越日本和美国同行,其大丝束、低成本生产现在锚定着主梁帽材料的市场价格。领先的中国生产商从聚丙烯腈原丝到成品丝束一体化运营,这是决定性的成本优势。
| 供应商 | 基地 | 风电级产品 | 地位 |
|---|---|---|---|
| 中复神鹰 | 中国 | 48K/50K 大丝束、拉挤级 | 中国头部生产商,风电导向增长 |
| 光威复材 | 中国 | 大丝束风电纤维 | 国内主要供应商 |
| 东丽 | 日本 | T700 级小丝束 | 高端航空级定位 |
| 赫氏 | 美国 | 认证航空级丝束 | 专注航空航天与防务 |
| SGL Carbon | 德国 | 工业用 50K 丝束 | 欧洲风电与汽车供应 |
战略后果是整个价值链的降价压力。风电级碳纤维正从特种材料走向大宗商品,消耗它的拉挤产线如今选址在叶片工厂和港口集群附近,以缩短物流链条。本地成分要求也正在重塑采购格局:欧洲、北美和印度的叶片主机厂日益要求纤维供应、转化加工或回收承诺落在本土市场,这推动供应商把拉挤和织造产能建到叶片工厂附近,而不是跨海运输丝束。对买家而言,这意味着更多的区域选项和更短的交货期,但也意味着更深入的供应商认证工作,因为风电级纤维必须在进入叶片项目之前满足严格的模量和疲劳规格,而认证周期通常需要十二个月甚至更久。因此,纤维供应商、拉挤商和叶片工程师之间的早期协作正成为风电供应链的常态而非例外。
2030 轨迹:海上、长叶片、回收
三大力量将塑造 2030 年前的风电碳纤维需求。第一,海上风电是增长引擎:海基叶轮已是市场上最长的,每个主要海上市场都在规划产能扩张。第二,早期陆上风电场换型改造在同址用更大的碳纤维叶片替换较小的玻纤叶片。第三,回收正成为设计输入而非事后补救:主机厂承诺循环经济目标,再生碳纤维开始出现在叶片壳体、工厂转运工装等次级结构中,在原生需求之上创造了再回收纤维的并行市场。
常见问题解答
为什么超长叶片不能使用玻纤?
超过约 100 米的玻纤叶片会撞上刚度之墙。叶片刚度决定叶尖挠度,过大的挠度在暴风条件下有扫塔风险。碳纤维在相同重量下刚度约为玻纤的 3 倍,因此碳纤维主梁帽既能限制叶尖挠度,又能削减 20-30% 的叶片质量。权衡在于成本:碳纤维主梁帽更贵,但在超长叶片上,轮毂、轴承、传动链和塔筒的节省超过材料溢价,这正是最大陆上和海上叶片使用碳纤维的原因。
中国的头号供应地位稳固吗?
中国的领先建立在从 PAN 原丝到丝束的一体化生产、高达 50K 的大丝束加工以及压低风电级价格的规模之上。这一地位中期内看起来稳固,因为复制原丝到丝束的完整链条需要巨额资本和时间。主要风险因素是贸易政策变化、能源价格以及中国以外需求的增长速度。与此同时,日本、欧洲和美国生产商在航空级纤维上保持优势——那里认证和质量体系比价格更关键——因此两个供应层次不太可能完全趋同。
回收会如何影响风电碳纤维市场?
回收将创造第二条并行的供应流,而非取代原生纤维。碳纤维越来越多地通过热解和溶剂解从制造废料和退役叶片中回收,回收纤维正被用于力学性能足够的结构和半结构应用。具体到风电,回收纤维正出现在叶片壳体、内部加强筋和工装中。由于 2030 年前需求增速快于回收产能,回收纤维将补充而非替代原生风电级材料,两条价格线将随质量标准成熟而相互联动。
结论
风电是碳纤维行业最具定义性的需求故事:2025 年约 10 万吨,叶片碳含量从 8-12% 向 2030 年的约 20% 攀升,中国确立为风电级纤维的头号供应商。对买家而言,实际影响是更商品化的价格环境、更短的供应链,以及回收纤维作为新采购选项的出现。
无论您是为主梁帽采购原生大丝束纤维、为次级结构采购再生碳纤维,还是为叶片样件采购织物和预浸料,浏览我们的碳纤维产品系列,或联系我们的团队讨论规格、价格和供货安排。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

方管碳纤维管 — 3K斜纹 T700
3K斜纹编织的方形碳纤维管,具备优异抗扭强度。适用于结构框架、桁架和支撑柱,矩形截面提供设计灵活性。

碳纤维板 — UD单向 T700
单向碳纤维板,所有纤维沿单一方向排列,沿纤维轴向强度最大。适用于结构加固、夹板等负载方向可预测的应用。

圆管碳纤维管 — UD单向 T700
单向(UD)圆管,所有纤维沿轴向排列,纵向刚性最大。适用于需要高抗弯刚度和最低重量的应用,如传动轴、支柱和结构加固。