碳纤维知识

行业动态与洞察

来自先进复合材料和碳纤维技术领域的最新资讯。

行业eVTOL 量产爬坡风险:未证实的产能时间线与材料供应链就绪度
eVTOL量产爬坡碳纤维供应链

eVTOL 量产爬坡风险:未证实的产能时间线与材料供应链就绪度

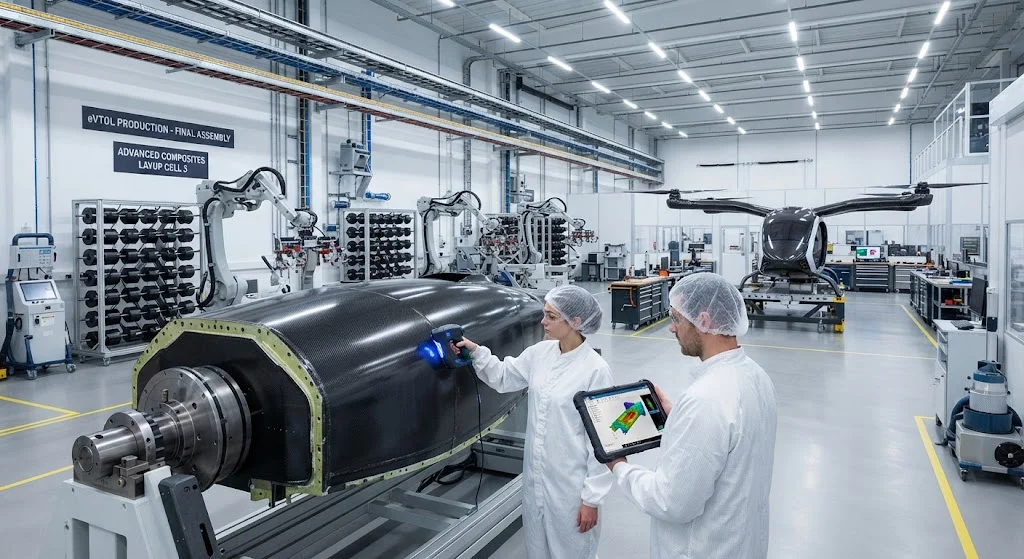
每一个在研的 eVTOL 项目都深度依赖碳纤维。机身、旋翼、驱动结构和电池舱均围绕航空级复合材料设计,因为整个飞行器的概念都建立在重量之上。然而,制造复合材料密集的飞机并不难——难的是以机队规模量产。截至 2026 年底,尚无任何 eVTOL 制造商展示过超过个位数架次的批产能力,而多个项目仍在承诺年产数百架。本文从材料供应商的视角审视量产爬坡风险:这些项目预计产生多少复材需求、时间线有多可信,以及当供应链仍未做出承诺时买方能做什么。 核心张力是一个典型的先有鸡还是先有蛋问题。航空级碳纤维与预浸料供应商只有在获得有约束力的承诺量时才会扩产,而 eVTOL 制造商历来签署的是意向书、期权协

2026年9月7日8 views
阅读更多
行业中国与全球半数碳纤维产能:市场权力、出口政策杠杆与西方应对
中国碳纤维产能全球半数产能

中国与全球半数碳纤维产能:市场权力、出口政策杠杆与西方应对

二十年来,关于碳纤维供应的基准问题一直是价格问题:中国的产能何时会把工业级丝束压低到大宗商品水平?这个问题已经有了答案。新的问题是结构问题:当同一生产基座既带来了价格压缩,又把全球约一半的制造能力握在单一国家手中时,会发生什么?从价格竞争到集中度风险的转变,是 2020 年代中期碳纤维市场最具定义性的变化,它触及每一位曾默认供应多样性是该行业永久特征的买家。 中国供应商在 2024 年跨过了半壁份额的门槛,超越了 Toray——这个行业二十年来历史标杆——的领先地位。这一里程碑不仅仅具有象征意义。这种规模的市场权力改变了行业的博弈结构:定价、配给优先级和出口政策都会成为集中型生产商可以运

2026年9月7日14 views
阅读更多
行业Toray 欧洲扩产与 Syensqo 协议:西方航空复材供应链去风险化
Toray欧洲扩产Syensqo供货协议

Toray 欧洲扩产与 Syensqo 协议:西方航空复材供应链去风险化

过去十年的大部分时间里,欧洲航空级碳纤维的买家几乎把这种材料当作大宗商品对待。订单按公布的价格表下达,交期以周计,多家供应商被刻意维持在相互竞争的状态,目的正是让任何一家工厂都无法单独左右条款。2026 年初的两项公告表明这个时代正在结束。1 月,Toray 与 Syensqo 签署了覆盖欧洲和北美复合材料应用的航空级碳纤维五年期供货协议。3 月,Toray Carbon Fibers Europe 确认扩建其位于法国西南部 Abidos 的生产基地。分开看,每项公告都只是增量式的;合在一起看,它们描绘的是一个围绕承诺产能而非现货供给重新组织的市场。 这一转变的意义远超两家公司本身。航空

2026年9月7日8 views
阅读更多
技术机械回收与纤维缩短:天然纤维热塑为何在 R 策略中优于玻纤体系
复合材料机械回收纤维缩短

机械回收与纤维缩短:天然纤维热塑为何在 R 策略中优于玻纤体系

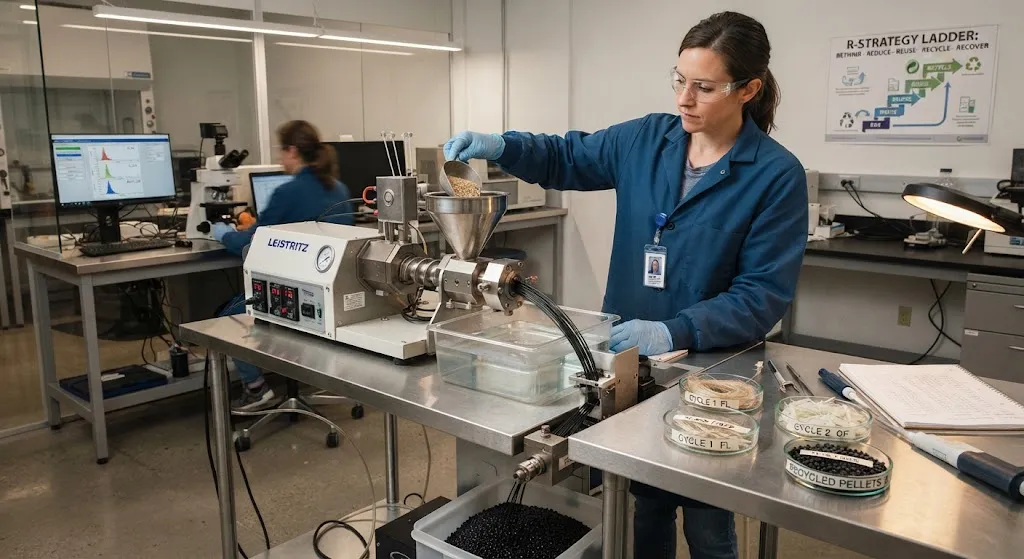
机械回收是复材回收的主力:报废件被破碎、造粒并重新混炼成新材料。该工艺有一个根本性副作用——每经过一次,增强纤维都会被缩短。过短的纤维无法有效传递载荷,因此材料的增强价值随每次回收循环衰减。决定性问题不是纤维是否缩短,而是它们如何缩短。Fraunhofer IWU 的研究结论是:天然纤维增强热塑性塑料(NFRTP)对这一挑战的响应远比玻纤体系从容,因为天然纤维渐进失强,而玻纤突然断裂并退化为污染物。 机械回收如何缩短纤维 纤维缩短发生在每一个机械环节。破碎和造粒施加的剪切与冲击载荷在最薄弱点折断纤维;双螺杆挤出机中的熔融混炼进一步带来机械和热降解;注塑成型中熔体流经狭窄浇口时还会施加额外

2026年9月6日6 views
阅读更多
应用案例叶片拆解与预处理:切割、合同物流与回收进料分级
叶片拆解风电叶片回收

叶片拆解与预处理:切割、合同物流与回收进料分级

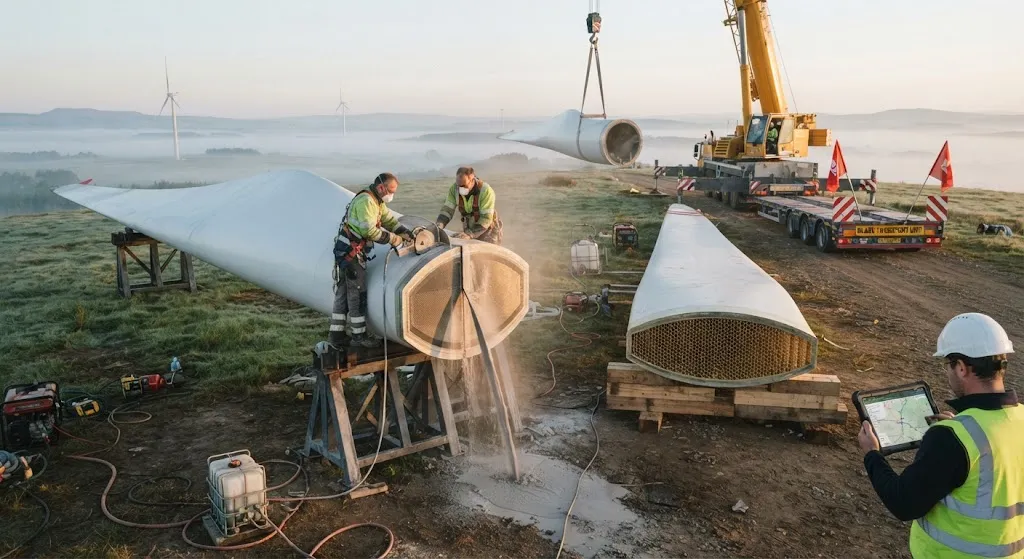
每一片风电叶片最终都会成为处置问题,而这个问题工业化的第一步就是拆解与预处理。现代叶片长 60-115 米,重 20-40 吨,由玻纤、碳纤维、环氧树脂、巴沙木和胶粘剂的混合体构成。它无法整体运输,而在现场如何切割和分类决定了一切后续环节:运输成本、回收率以及回收材料的价值。这一阶段在 CIRCLE4WIN 价值链中被称为退役与预处理,风电叶片回收的成败在此一举。 为什么切割策略决定经济性 运输是第一个约束。100 米叶片的公路运输需要超限车队、警车护送、针对桥梁净空和弯道半径的路线勘察,以及跨越每个辖区的专项许可。对多数退役现场而言,务实的答案是按可运输长度把叶片切成段,通常是符合法定

2026年9月6日9 views
阅读更多
应用案例风电碳纤维需求:2025 年 10 万吨、中国供应第一与 2030 需求轨迹
风电碳纤维需求碳纤维主梁帽

风电碳纤维需求:2025 年 10 万吨、中国供应第一与 2030 需求轨迹

风电已成为全球碳纤维市场最大的单一需求领域。行业估计 2025 年风电板块消费量约 10 万吨,领先航空、压力容器和汽车。驱动因素很简单:叶片越来越长。当叶片超过约 100 米时,玻纤主梁帽达到刚度极限,设计人员便将承力主梁帽——越来越多地连叶片壳体——改用碳纤维。与此同时,供应端已重新洗牌:中国生产商成为风电级碳纤维的头号供应商,其产能和价格水平现在为整个行业定调。 为什么风电机叶片需要碳纤维 叶片设计首先是一个刚度问题,然后才是强度问题。叶片越长,扫风面积和发电量越大,但重力载荷和挥舞方向载荷随叶片质量和长度放大,纯玻纤叶片超过约 100 米后叶尖挠度变得不可接受。碳纤维在这一领域正

2026年9月6日10 views
阅读更多
行业肯尼亚复材需求:地热扩张、航空枢纽增长与基建管道
肯尼亚碳纤维市场地热能复材

肯尼亚复材需求:地热扩张、航空枢纽增长与基建管道

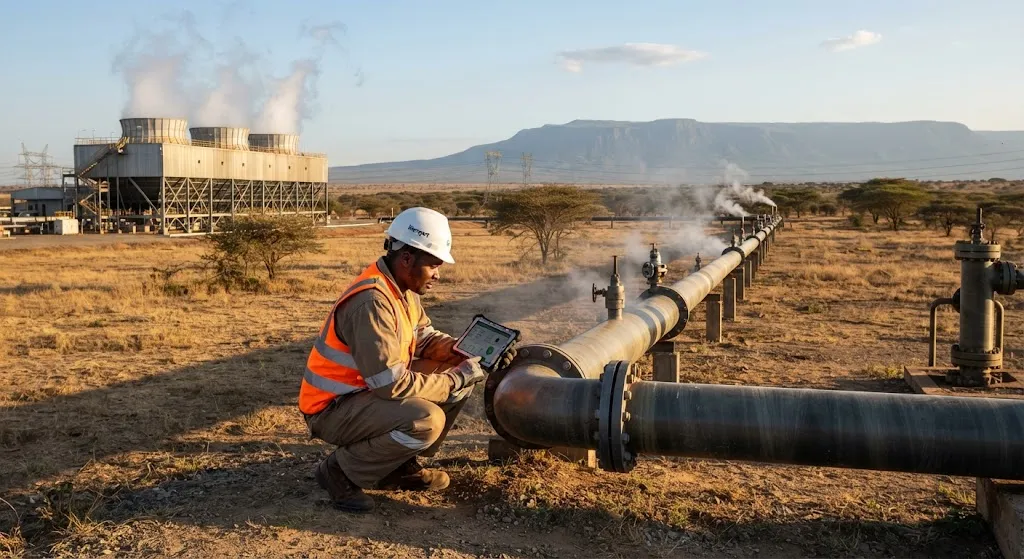
肯尼亚已成为东非最值得关注的复合材料市场。三台需求引擎同时汇聚:Olkaria 地热田的扩建——它已是非洲最大并正瞄准新增可观产能;内罗毕乔莫·肯雅塔国际机场作为地区最繁忙航空枢纽的稳步增长;以及覆盖公路、水务输送和 LAPSSET 走廊的国家基建管道。对碳纤维和玻纤供应商而言,肯尼亚兼具工业规模、政府投资和通往约 3 亿人口的东非市场的通道。 地热扩张驱动 FRP 需求 肯尼亚地热计划是复材需求最自然的锚点。内瓦沙附近的 Olkaria 园区已将地热装机容量推过 900 MW,国家计划还在 Menengai、Suswa 和 Baringo-Silali 田进一步开发。开发管道高度依赖材

2026年9月6日9 views
阅读更多
应用案例车用复材 CNG 气瓶:氢能过渡期的 II-IV 型方案
复材CNG气瓶IV型CNG

车用复材 CNG 气瓶:氢能过渡期的 II-IV 型方案

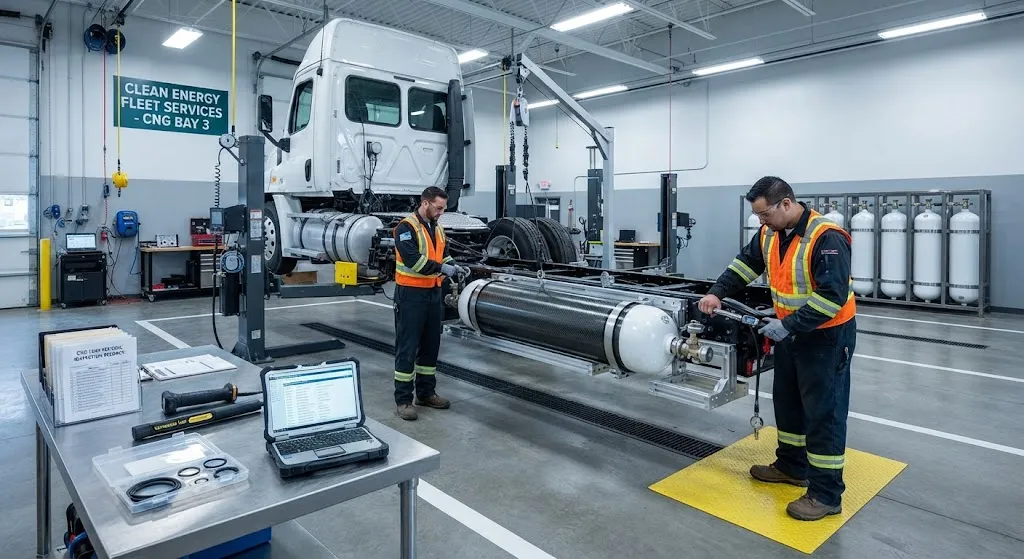
天然气汽车从未获得电动卡车那样的头条关注,却默默承担着亚洲、独联体与拉丁美洲大量长途和区域货运。压缩天然气便宜、充足,能在成熟发动机中燃烧,而且基础设施——压缩机站与加气点——只要有管道气的地方就已存在。瓶颈一直在储瓶:钢瓶沉重,一辆需要八个或十二个钢瓶的卡车在装载第一箱货之前就已让出了数百公斤载重。 复材缠绕瓶填补了这个缺口。一只 IV 型 CNG 瓶重量约为钢制前身的约三分之一,在多瓶卡车上一瓶瓶直接兑换成可收费货物。本文梳理瓶型谱系、主要天然气区域的市场算术,以及每个车队都会问的问题的诚实答案:在行业向氢能过渡之际,CNG 投资还有意义吗? 瓶型谱系 CNG 车用气瓶按内胆与缠绕策

2026年9月6日14 views
阅读更多
技术有机板热成型:连续纤维热塑成型在前缘与半结构件的应用
有机板热成型连续纤维热塑

有机板热成型:连续纤维热塑成型在前缘与半结构件的应用

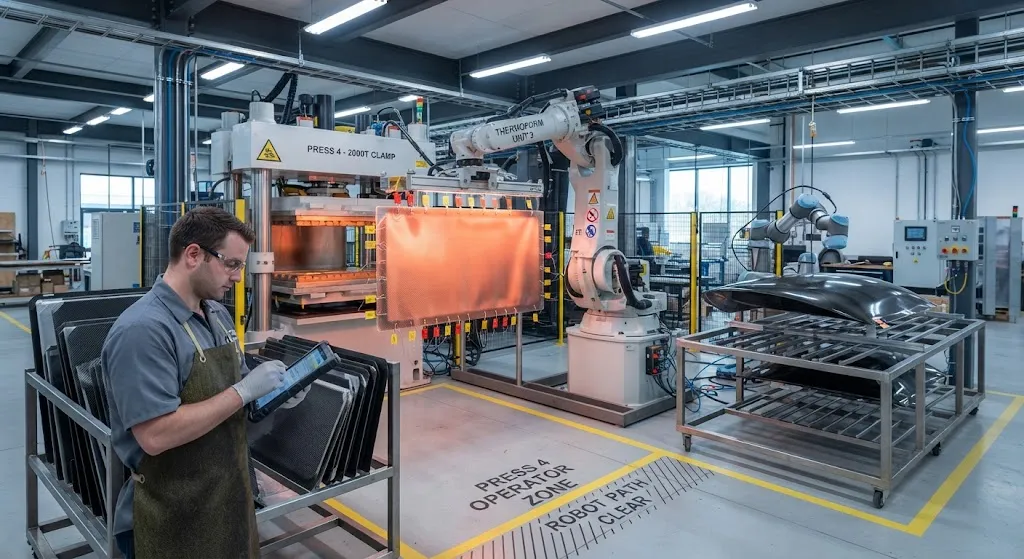
热塑性复合材料通常通过两个极端来讨论。一端是带原位固化的自动铺丝(AFP),它能制造大型复杂几何体,但材料沉积缓慢,设备投入动辄数百万。另一端是玻纤毡热塑(GMT)模压,循环不到一分钟,却只能提供非连续纤维的性能。有机板热成型居于两者之间:将连续纤维、预固结的层合板坯料加热到基体熔点以上,在压力机中数秒成型,并在模具内冷却——将连续增强的力学性能与模压线的节拍结合起来。 本文把这个工艺拆解为材料和机器变量,比较主要基体选项在成型与服役性能上的差异,并描绘两大应用族——风电叶片前缘与汽车半结构件——目前工艺经济性最佳的所在。最后给出区分一次成功的有机板零件与起皱变形废品的工艺设计规则。 从

2026年9月6日12 views
阅读更多