
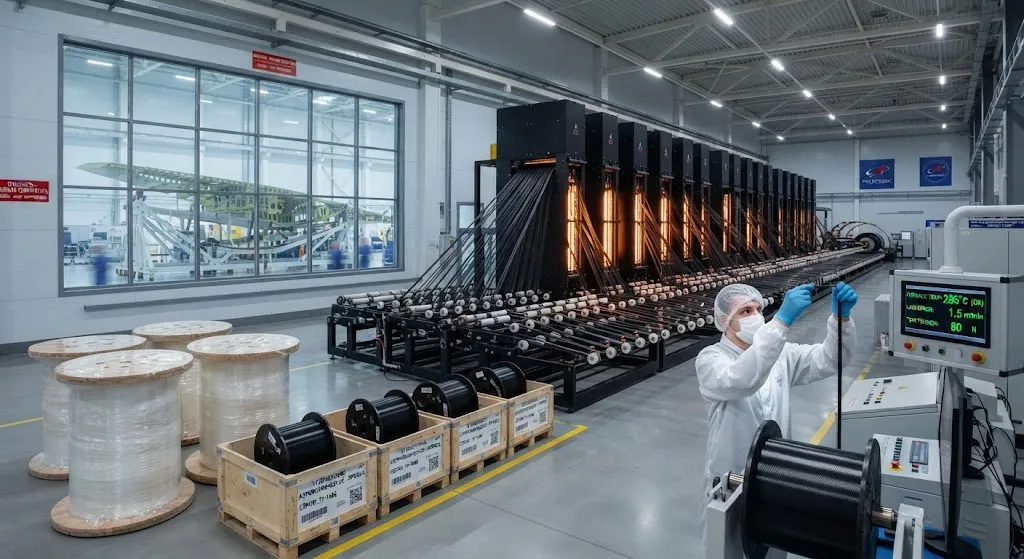
MC-21 窄体客机设计时,其机翼按使用进口碳纤维和预浸料规划,货源主要来自西方供应商。2022 年之后,这些供应商退出了俄罗斯市场,复材机翼突然失去了有保障的材料供应。应对措施由此成为一项国家计划:从 PAN 原丝到成品预浸料,建立完整的国产碳纤维供应链,由国家资金支持并取得批量航空生产的鉴定资质。俄罗斯并非从零开始——国内纤维产能已存在多年——但从通用工业纤维跃升到航空级原丝和预浸料,是一大步技术加鉴定的跨越,目前仍在推进之中。 本文考察俄罗斯进口替代努力的需求侧、原丝/纤维/预浸料各环节的产能格局,以及自给目标与批量航空现实之间仍然存在的结构性缺口。 需求驱动力:MC-21 与复材
引言
MC-21 窄体客机设计时,其机翼按使用进口碳纤维和预浸料规划,货源主要来自西方供应商。2022 年之后,这些供应商退出了俄罗斯市场,复材机翼突然失去了有保障的材料供应。应对措施由此成为一项国家计划:从 PAN 原丝到成品预浸料,建立完整的国产碳纤维供应链,由国家资金支持并取得批量航空生产的鉴定资质。俄罗斯并非从零开始——国内纤维产能已存在多年——但从通用工业纤维跃升到航空级原丝和预浸料,是一大步技术加鉴定的跨越,目前仍在推进之中。
本文考察俄罗斯进口替代努力的需求侧、原丝/纤维/预浸料各环节的产能格局,以及自给目标与批量航空现实之间仍然存在的结构性缺口。
需求驱动力:MC-21 与复材机翼
MC-21 的机翼是该计划的战略锚点。MC-21 机翼采用复材机翼盒和整体加筋蒙皮设计,与同级别窄体机相比具有气动和重量优势,但也锁定了一个庞大且持续的高品质碳纤维需求。计入废料后,每架飞机的后期构型约需 2-3 吨碳纤维;随着产能爬坡目标指向每年数十架,仅机翼计划在中短期内每年就需要数百吨航空级纤维。再加上旋翼机、军用飞机、SSJ-NEW 支线客机项目和工业应用,国内需求的总体展望已超过俄罗斯纤维工厂历史上供应的航空级材料量。
制裁的影响不止是切断供应,还改变了质量目标。西方航空纤维按照有据可查的可追溯性和认证标准鉴定,俄罗斯供应商现在必须复制这一标准。这意味着不仅要生产模量和强度合格的纤维,还要将丝束根数、上浆剂化学、丝束张力和批次一致性控制到全球航空监管机构接受的水平,而进口设备与耗材——如喷丝板组件和高温炉——本身也受到供应限制。
产能格局:从原丝到预浸料
国内产业围绕少数几家国有背景企业组织,各覆盖产业链的不同环节。下表总结了主要产能及其现状:
| 企业 | 环节 | 现状与重点 |
|---|---|---|
| Argon 复材厂 | PAN 原丝 + 纤维 | 长期生产商;投入原丝与产能扩建 |
| 阿拉布加纤维厂 | PAN 原丝 + 纤维 | 国有扶持扩产;工业级到航空级路线图 |
| Rosatom(Umatex 集团) | 纤维 + 预浸料 | 最大一体化玩家;MC-21 机翼鉴定用预浸料 |
| 各区域项目 | 上浆、预浸料、回收 | 填补航空与风电需求的下游缺口 |
每个环节的经济性不同。PAN 原丝是资本最密集的步骤,也是经典瓶颈:原丝生产依赖进口设备、严格的工艺控制,且需要耐心的资金结构,因为产能必须提前多年建设,才能等纤维产出通过鉴定。纤维生产遵循更成熟的工业模板,而预浸料是专业化精加工环节,涂布线一致性和洁净室控制决定产品能否取证。
国家扶持与计划结构
碳纤维进口替代按国家统筹而非纯商业方式组织。政府已资助原丝工厂、将纤维资产整合到国有关联控股结构之下,并制定采购规则引导航空和风电项目使用国产材料。资金支持通常结合直接资本拨款、贴息贷款和保证承购协议,使原丝工厂能凭借未来的纤维销售获得融资。国家客户反过来接受国产供应的政治优先性,即使进口材料此前更便宜或文件更完备。
计划结构有清晰的排序逻辑。首先,原丝产能获得资金并投产,因为每个下游环节都依赖它。其次,纤维工厂按航空规范鉴定其产品,最初用于取证风险较低的次承力结构。第三,预浸料鉴定推进到机翼蒙皮和其他主承力结构,这是最后也最严苛的一步。这种分阶段做法错开资本支出,为每个鉴定项目提供现实的周期,但也意味着战略瓶颈——航空级原丝——是最慢闭合的环节。
缺口与未决问题
剩余缺口是结构性的,而非资金性的。航空级原丝是最难的一环:俄罗斯原丝产量历来服务工业纤维,将其转换为航空丝束所要求的严格根数控制和缺陷公差,需要多年工艺与设备工作。取证是第二个瓶颈——飞机项目上的每一次供应商变更都必须获得适航当局批准,而在飞行中的项目上为新纤维建立测试数据库本身就是多年工作,即便在批量生产开始之前。第三个缺口是纤维周边生态:为进口预浸料设备优化的上浆体系、合格隔离膜和工装耗材,都必须转为国产或从非西方供应商重新采购。
- 原丝瓶颈:航空级丝束的国产原丝产能仍是整条链路的节奏决定项。
- 取证周期:在役飞机项目上的新材料鉴定按年计,而非按季度计。
- 耗材与设备:喷丝板、炉子、预浸料线部件和隔离材料仍受进口限制影响。
- 商业纪律:补贴承购可能掩盖成本竞争力,除非保持出口或市场价格基准。
对全球买家而言,影响是双向的:俄罗斯退出进口纤维需求,使世界市场失去一个体量客户;而其受补贴的国产建设在短期内不太可能改变全球价格下限,因为最高价值等级需要最长的鉴定周期。
常见问题解答
俄罗斯能在航空级碳纤维上完全自给吗?
物理上可以,但要经过漫长的鉴定周期。原丝厂和纤维生产线已存在或正在建设,国家资金消除了资本约束。真正的约束是技术和程序性的:生产根数、缺陷和批次一致性控制严格的航空级丝束,然后在 MC-21 这样的在役项目上按全球航空标准鉴定该丝束。原丝是关键节奏环节——它必须在机翼蒙皮获证前多年完成鉴定——因此完全自给现实来看是多年后的事,次承力结构通常先于主承力机翼结构获得鉴定。
MC-21 为什么需要这么多碳纤维?
MC-21 机翼按复材机翼盒加整体加筋蒙皮设计,这是同级别中最轻、气动效率最高的构型,但也是材料消耗最大的构型。计入工艺废料后,每架飞机消耗约 2-3 吨碳纤维,而复材机翼生产要求各批次纤维的模量和强度保持一致,以维持鉴定测试数据库的有效性。乘以产能爬坡量,再加上同样转向复材的其他飞机和直升机项目,MC-21 计划本身构成了俄罗斯国产纤维建设的最大单一需求锚点。
俄罗斯的战略与中国的碳纤维建设相比如何?
两者触发点相同——制裁和对进口的战略依赖——但规模与整合方式不同。中国的纤维产业大得多、更多元,有多个独立生产商、庞大的国内风电与航空需求,以及更长的出口导向产能跑道;俄罗斯则在较少数的国有关联企业下整合,有单一主导航空锚点(MC-21),更依赖国家承购。中国的经验还表明,原丝质量爬坡是普遍瓶颈:即便是大规模、资金充足的项目,也要多年才能从工业级迈向航空级丝束。俄罗斯的路径复刻了这一模式,但绝对规模更小。
结论
俄罗斯的碳纤维进口替代是一项锚点明确的国家统筹计划:MC-21 的复材机翼。原丝工厂、纤维生产线和预浸料能力正在获得资金并扩建,Rosatom 关联产能主导航空级鉴定工作。节奏决定项不是资本而是鉴定——将工业原丝转化为可供取证的航空丝束,并建立监管机构接受的测试证据——这意味着航空完全自给是多年目标,需通过次承力结构先于主承力机翼蒙皮的分阶段鉴定实现。
对于关注全球碳纤维市场的买家和观察者,该计划既使西方供应商失去了原有的体量客户,又增加了一个补贴驱动的国产供应源,其最高价值等级将缓慢进入开放市场。了解我们的碳纤维产品与全球采购,或联系我们的团队,获得供应与规格咨询。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

方管碳纤维管 — 3K斜纹 T700
3K斜纹编织的方形碳纤维管,具备优异抗扭强度。适用于结构框架、桁架和支撑柱,矩形截面提供设计灵活性。

碳纤维板 — UD单向 T700
单向碳纤维板,所有纤维沿单一方向排列,沿纤维轴向强度最大。适用于结构加固、夹板等负载方向可预测的应用。