
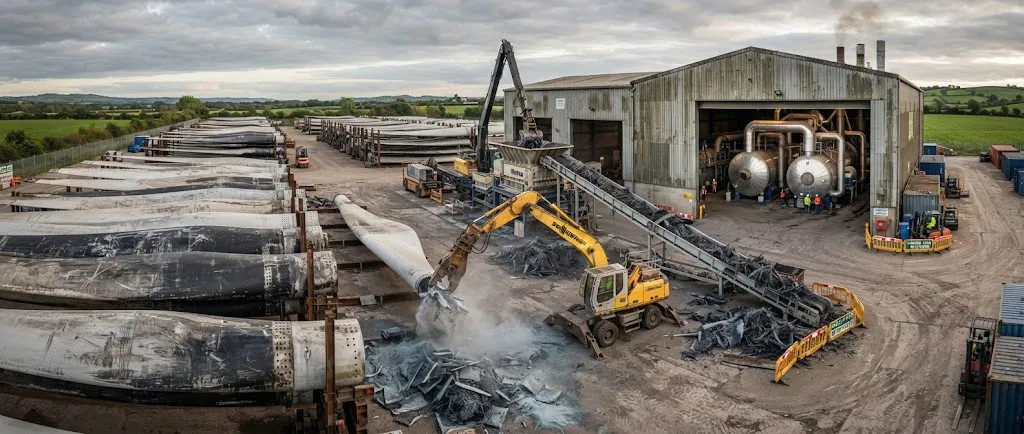
碳纤维增强聚合物行业正进入一个生命周期末端管理不能再被视为事后考虑的阶段。到 2026 年,全球碳纤维产能已达约 245,000 吨/年,风力涡轮机叶片、航空航天部件和汽车结构代表了最大的复合材料安装基础,最终都需要回收。问题显而易见:全球目前仅运营约 6120 吨/年的专用 CFRP 回收产能——不到第一批大型风力叶片和退役航空航天部件达到使用寿命时将产生的废物流的 1%。 欧盟对这一挑战的量化最为精确。欧洲热固性复合废料(主要来自风力涡轮机叶片)估计在 2025 年达 914,000 吨/年,随着第一批大型海上风电设施开始退役,到 2035 年这一数字预计将增加一倍以上。可用回收产能
引言
碳纤维增强聚合物行业正进入一个生命周期末端管理不能再被视为事后考虑的阶段。到 2026 年,全球碳纤维产能已达约 245,000 吨/年,风力涡轮机叶片、航空航天部件和汽车结构代表了最大的复合材料安装基础,最终都需要回收。问题显而易见:全球目前仅运营约 6120 吨/年的专用 CFRP 回收产能——不到第一批大型风力叶片和退役航空航天部件达到使用寿命时将产生的废物流的 1%。
欧盟对这一挑战的量化最为精确。欧洲热固性复合废料(主要来自风力涡轮机叶片)估计在 2025 年达 914,000 吨/年,随着第一批大型海上风电设施开始退役,到 2035 年这一数字预计将增加一倍以上。可用回收产能与预计废料之间的差距不是未来的担忧——它是一场正在约束复合材料制造商、风电场运营商和航空航天回收商废物管理策略规划的当前紧急情况。
绘制当前回收产能版图
全球 CFRP 回收产能分布在少数中试和示范工厂中,商业规模运营集中在欧洲。下表概述了主要回收设施及其额定产能:
| 设施/运营商 | 地点 | 技术 | 额定产能(吨/年) | 状态(2026) |
|---|---|---|---|---|
| CFK Valley Stade | 德国 | 机械粉碎 | 1,500 | 运营中 |
| Recicarb(Aditya Birla) | 印度 | 热解 | 1,200 | 运营中 |
| Fairmat | 法国 | 热解+自动分拣 | 800 | 运营中 |
| ELG Carbon Fibre | 英国 | 热解 | 2,000 | 运营中 |
| Carbon Conversions | 美国 | 热解 | 520 | 运营中 |
| TNO CIRCLE4WIN | 荷兰 | 工业热解 | 10,000(规划) | 示范阶段 |
| ZEBRA 联盟 | 法国 | 溶剂法 | 2,500(规划) | 中试 |
| 总运营产能(2026) | — | — | ~6,120 | — |
约 6120 吨/年的总运营产能以机械粉碎和热解路线为主,溶剂法仍处于中试阶段。关键的是,CIRCLE4WIN 和 ZEBRA 的"规划"数字将使总产能接近 19,000 吨/年——仍不到 914 千吨欧洲废物流的 3%。
为何缺口在扩大
三股结构性力量正在推动回收产能缺口扩大,即使新设施陆续投产:
- 叶片退役加速:第一批风力涡轮机叶片(2000-2010 年安装)正进入退役窗口。欧洲风能协会估计 2025 年叶片废料为 52,000 吨,到 2030 年将升至 430,000 吨/年。每片 50 米叶片重 12-18 吨,其中大部分含 30-40% 玻璃纤维和较新设计中的碳纤维主梁帽。
- 航空航天部件过时:随着飞机退役或进行中期升级,来自早期复合材料机身和机翼的 CFRP 结构部件可用于回收。目前的速率适中——估计全球为 5,000-8,000 吨/年——但随着 A350 和 787 机队在 2030 年代达到中期寿命,将会加速。
- 制造废料增长:预浸料裁切废料和复合材料制造中的不合格零件代表着稳定增长的废物流。仅航空航天级预浸料废料估计全球为 30,000-50,000 吨/年,回收率低于 15%,原因是混合材料污染。
面对这一趋势,当前 6120 吨/年的回收产能不仅不足——它代表了一个将在三到五年内不堪重负的系统。将回收产能提升至 2030 年 100,000 吨/年所需的投资估计为 4-6 亿欧元,这只是 32 亿欧元/年的原生碳纤维市场的一小部分,但风电场运营商和复合材料制造商均未承诺大规模投入。
技术路径及其规模化挑战
三种主要 CFRP 回收技术各自面临不同的规模化障碍,这解释了为何产能未能跟上废料增长:
- 机械粉碎:最简单的路线——将复合材料废料研磨成纤维碎片——以最低成本运营(200-400 欧元/吨),但产生性能下降的纤维,长度和力学性能降低。回收纤维仅保留原生拉伸强度的 50-70%,限制其用于注射成型化合物和混凝土增强等非结构用途。
- 热解:在无氧气氛中的热分解以更好的性能保持率回收较长纤维(原生强度的 70-85%)。然而,该工艺能耗高——每公斤加工材料消耗 3-5 千瓦时——且需要复杂的废气处理。能够年处理 10,000 吨的热解工厂资本成本约为 1500-2500 万欧元。
- 溶剂法:使用亚临界水或有机溶剂溶解树脂基体,产生最高质量的回收纤维,接近原生性能的 85-95%。该技术仍处于中试规模,因为溶剂回收和废物流管理增加了复杂性和成本(500-800 欧元/吨),目前没有商业规模工厂持续运营。
每种技术不仅要克服工程规模化挑战,还要面对经济现实:原生碳纤维虽然昂贵,但在许多质量要求严格的应用中仍比回收纤维便宜。回收纤维市场依赖需求驱动因素——汽车、消费电子、体育器材——这些领域能够容忍当前回收路线固有的 15-50% 性能下降。
监管与投资展望
欧盟监管压力是弥合回收缺口的最强催化剂。欧盟报废车辆指令修订(预计 2027 年)将要求新复合部件中使用最低再生含量,而针对风能的拟议生产者延伸责任框架可能要求叶片制造商资助回收基础设施。德国 2025 年复合废物条例已要求风电场运营商为退役叶片制定废物管理计划。
投资开始响应。欧洲投资银行已承诺 1.2 亿欧元用于复合材料回收基础设施,私募股权公司正在资助法国、德国和荷兰的热解初创企业。然而,所需投资规模——到 2030 年达到 100,000 吨/年产能需 4-6 亿欧元——仍远高于当前承诺。监管雄心与基础设施现实之间的差距是 CFRP 回收领域的核心矛盾。
常见问题解答
目前未被回收的碳纤维废料去了哪里?
目前大部分 CFRP 废料进入填埋场——欧洲约 85%,美国和亚洲超过 95%。一小部分被降级为水泥窑燃料(协同处理),其中碳含量提供热能,但所有纤维价值都损失了。在对复合材料废料有填埋税或禁令的辖区,一些运营商将废料运送到能够处理的设施——但物流和成本往往超过回收材料的价值,造成了延迟回收直到监管合规要求的反向激励。
回收碳纤维与原生纤维在成本和性能方面相比如何?
回收碳纤维成本为 8-15 欧元/公斤,而标准模量原生纤维为 15-25 欧元/公斤。40-60% 的成本降低被性能下降所抵消:回收纤维通常保留原生拉伸强度的 50-95%,取决于回收方法,热解产生中等范围性能,溶剂法接近原生性能。对于非结构和半结构应用——汽车支架、消费电子外壳、体育器材——回收纤维提供了令人信服的成本性能比。对于主要航空结构,回收纤维尚未获得认证,但多个认证项目正在进行中。
风电叶片玻璃纤维也可以用 CFRP 设施回收吗?
可以,但有重要限制。玻璃纤维增强聚合物(GFRP)代表风电叶片复合材料废料的最大体积——通常占叶片重量的 60-70%。机械粉碎设施可以处理混合 CFRP 和 GFRP,但回收的玻璃纤维市场价值较低(0.50-2 欧元/公斤)且需求有限。热解和溶剂法路线针对碳纤维优化,加工混合 GFRP/CFRP 流会降低回收碳纤维的质量和价值。CIRCLE4WIN 项目专门解决工业规模的混合流处理问题。
结论
全球 CFRP 回收产能仅 6120 吨/年,只是已产生废物流的一小部分,随着叶片退役在 2020 年代后期加速,缺口将急剧扩大。弥合这一缺口需要协调投资于热解和溶剂法基础设施、将复合材料废物成本内部化的监管框架,以及能够吸收预计产量的再生纤维应用市场开发。技术已存在;缺失的是规模化所需的资本承诺和政策确定性。
对于正在应对这一转型的制造商和废物管理者,务实的前进道路包括与成熟回收商合作、为适用产品线认证再生纤维,以及监控欧盟报废车辆指令修订和生产者延伸责任框架的监管发展。浏览我们的碳纤维产品系列,了解再生纤维如何与传统材料整合,或联系我们的工程团队,讨论考虑生命周期末端要求的复合材料采购策略。