
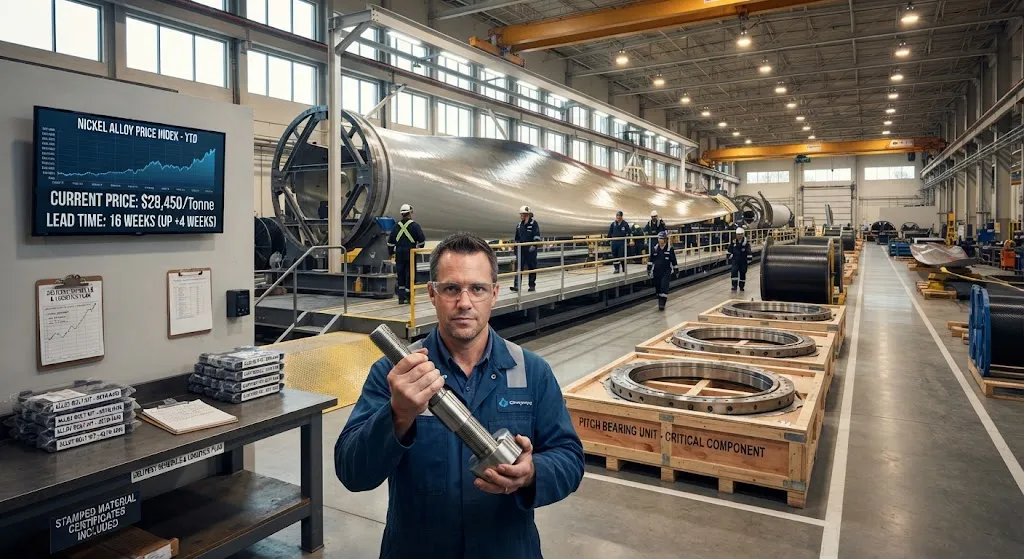
规划一台风机叶片时,镍并不是最先想到的输入材料。叶片本身主要是碳纤维、玻璃纤维和树脂,原材料话题通常围绕纤维供应、环氧树脂价格和拉挤板材产能展开。然而 2026 年第二季度最尖锐的大宗商品信号,却来自一种几乎不出现在叶片自身物料清单里的金属——如今它已成为出口市场叶片交付日期的主要约束之一。 传导机制间接但有力。镍合金钢存在于每台风机中与叶片相邻的部件里:带动叶片转动的变桨轴承、将叶片连接到轮毂的高强度紧固件与 T 型螺栓、制造叶片的模具框架与工装,以及运输叶片的重型运输设备。镍价一跳,合金附加费随之上涨,供应商重新调整订单优先级,优先供应新出口合同的余量随之收窄。市场已能看到结果:中国
引言
规划一台风机叶片时,镍并不是最先想到的输入材料。叶片本身主要是碳纤维、玻璃纤维和树脂,原材料话题通常围绕纤维供应、环氧树脂价格和拉挤板材产能展开。然而 2026 年第二季度最尖锐的大宗商品信号,却来自一种几乎不出现在叶片自身物料清单里的金属——如今它已成为出口市场叶片交付日期的主要约束之一。
传导机制间接但有力。镍合金钢存在于每台风机中与叶片相邻的部件里:带动叶片转动的变桨轴承、将叶片连接到轮毂的高强度紧固件与 T 型螺栓、制造叶片的模具框架与工装,以及运输叶片的重型运输设备。镍价一跳,合金附加费随之上涨,供应商重新调整订单优先级,优先供应新出口合同的余量随之收窄。市场已能看到结果:中国部件与叶片出口商报出约 20 周的交付周期,欧美整机厂则悄然启动中国之外的二供审查。本文解释金属价格飙升如何穿越叶片供应链,以及买家应当如何应对。
镍价走势
本轮行情始于 2026 年 4 月——供应全球约一半开采镍的印尼收紧了矿石与镍生铁(NPI)的出口配额。欧洲的 1 级电解镍(用于合金与电池)买家同期提示仓库库存已降至警戒水平,LME 三个月合约随即在 6 月至 7 月间一路攀升,7 月 11 日收于每吨 22,840 美元,为 2025 年 10 月以来最高读数。下表概括了定义当前市场的四个信号:
| 信号 | 时段 | 读数 | 市场解读 |
|---|---|---|---|
| LME 三个月镍 | 2026-07-11 | 每吨 22,840 美元 | 2025 年 10 月以来最高 |
| 印尼出口配额 | 2026 年 Q2 | 矿石与镍生铁配额收紧 | 进入世界市场的初级供应减少 |
| 欧洲电解镍库存 | 2026 年 Q2 | 降至警戒水平 | 1 级镍区域性升水压力 |
| 合金部件出口交期 | 2026 年 Q3 | 最长 20 周 | 出口分配受限 |
这些信号单独看都不算惊人——镍在过往周期中曾涨得更高。本轮对风电行业之所以不同,在于时点:它落在整机厂已经在管理塔筒与叶片产能紧张、含金轴承部件尚未完全走出上一轮交期膨胀、运费升水又在推高每一吨进口成本的时候。曾经会被当成一条成本项悄悄吸收的价格飙升,如今被公开传导到投标价和报价交付日期之中。
镍为何在叶片供应链中举足轻重
叶片本身是聚合物与碳纤维,但一切固定它、移动它、测试它的东西都依赖含镍合金。触点集中在四个方面:
- 变桨与主轴承:带动每支叶片转动的环形轴承由含镍渗碳钢锻造而成,其热处理与精加工周期本已是 9-14 个月的长期交期项。合金附加费直接推动其价格,轴承供应商几乎不加延迟地传导。
- 紧固件与 T 型螺栓:叶片与轮毂的连接使用高强度合金钢螺栓,带镍铬镀层防腐蚀。它们单价不高,但按严格的质量节点发货,镍价飙升时紧固件厂会把产能重新分配向定价更高的合金订单。
- 模具框架与工装:叶片模具是复材表面加钢框架结构,框架、翻转机构与定位模具两半的精密导轨都依赖镍合金结构钢。新模具产能是叶片工业化中交期最长的环节之一。
- 重型运输与安装设备:叶片运输车、轮毂吊装框架与海上安装工装依赖合金钢焊接件;合金涨价直接推高设备商的报价,并在本就紧张的运输环节拖慢车队扩充。
这些部件没有一件由叶片工厂自己制造——这正是问题所在:工厂成为四条独立合金消费供应链的人质,每条链各有自己的订单簿与附加费公式。
20 周交付信号
这轮收紧最具体的证据是交付时长。中国聚集了全球最密集的叶片与部件产能,其面向出口的供应商在 2026 年 Q3 把含金轴承部件与成品分总成的报价交期从飙升前的 6-10 周拉长到约 20 周。延长有三个结构性原因:
- 订单重新排序:国内风机与电网项目以年度框架谈判,最先获得最优质的合金份额,出口买家只能排在后面。
- 保利润动机:面对合金附加费的不确定性,出口商报出更长的交付窗口,以避免在钢价重置周期中被固定价格的订单夹在中间。
- 质量文档积压:含镍合金钢需要材质证书与热处理追溯,合金价格波动越大,钢厂越频繁安排小批量换单生产,认证队列随之同步拉长。
对多数项目而言,20 周的报价交期还不到取消订单的程度,但整机厂的项目团队会从此把交付风险当作进度风险来管理,而非采购脚注。
成本传导与合同机制
镍成本传导很少只是一条附加费项,它通过三个渠道抵达买家将在下一轮供应商报价中看到的内容。其一,钢厂对轴承与紧固件牌号按月发布合金附加费,叶片供应商沿用树脂与纤维的同款价格指数条款传导。其二,机加工与锻造厂为报价有效期加入波动率溢价——报价有效期从 30 天缩到 7-14 天,迫使买家更早承诺。其三,合金货件的运费与保险同步走高,一套轴承或紧固件的到岸成本一个季度内可波动 10-15%。对风机物料清单而言,与叶片相关的合金含量只占成本的个位数百分比,但交期与有效期的变化对采购行为的影响远大于成本项本身。
非中国二供审查
战略性应对已在推进。受镍价引发的交期与更广泛的供应链去风险化叠加推动,欧美风机整机厂已对含金叶片部件的非中国第二供应商启动正式审查。审查集中在与成本分析相同的四类上:
- 轴承双源采购:针对现有中国供应,认证一条欧洲或韩国变桨轴承产线,并行进行疲劳试验与质量文档对比。
- 紧固件本地化:把 T 型螺栓、螺柱与螺母的生产转移到已有合金钢资质的区域锻造厂。
- 工装联合投资:与欧美供应商共同出资建设模具框架与工装产能,缩短交期最长的环节。
- 库存缓冲:在区域仓库持有 6-8 周含金关键部件,不再依赖出口枢纽的船期时机。
这些审查是结构性的,而非周期性的:即便镍价回归常态,这些专项期间积累的认证数据也会比价格波动更长久,现在获批的二供产能未来仍将是应对下一轮飙升的常备选项。
买家现在该做什么
对正在采购叶片与部件的项目团队,实操手册有四步。早锁价格:报价有效期已缩短到数天,应当签订年度或多项目合同,把合金附加费公式明确写进合同而非藏进基础价。重排关键路径订单:紧固件与轴承应现在释放,赶在 20 周队列进一步拉长之前,并按最长交期项而非当前跟踪项排产。要求交付风险条款:坚持逾期赔偿与供应商产能计划中的书面生产槽位,让报价的 20 周成为承诺而非预测。并行推进二供认证:把认证成本当作应对下一轮大宗商品行情的保险费。
常见问题解答
镍价上涨为什么会影响碳纤维叶片的交期?
镍不是叶片材料,但叶片周围的合金钢都含镍:变桨轴承、高强度紧固件、T 型螺栓、模具框架与重型运输设备。镍价飙升时合金附加费上涨,钢厂与锻造厂把产能重新分配向定价更高的订单,出口供应商为对冲附加费不确定性而延长报价交期。叶片工厂依赖这些相互独立的合金消费供应链,所以一种它并不采购的金属,却控制着它必须满足的交付日期。
20 周的交付状况会持续多久?
持续时间取决于造就它的三个因素:印尼出口配额政策、欧洲电解镍库存重建与下游库存行为。历史经验表明,价格见顶后 2-4 个季度合金部件交期会回归常态,因为附加费传导稳定了报价、产能重分配也随之逆转。但本轮启动的认证项目无论价格如何都会保留,因此即便交期恢复,买家也应预期货源架构会发生永久性改变。
整机厂应如何对待二供审查?
整机厂应把审查当作常备保险项目,而非对本次飙升的应激反应。四项实操措施是:并行进行疲劳试验认证一条非中国轴承产线、把紧固件生产本地化到区域锻造厂、在中国之外联合投资模具框架与工装产能、在区域库存中持有 6-8 周含金关键部件。现在产生的认证数据即使镍价回归常态仍有价值,获批的二供将成为未来行情下的常备选项。
结论
LME 镍价 22,840 美元/吨不是关于风机技术的头条,而是关于交付可靠性的信号。经由合金轴承、紧固件、工装与设备,一种不在叶片自身物料清单里的金属已把出口部件交期拉长到约 20 周、把报价有效期压缩到数天,并推动欧美整机厂进入结构性二供认证。尽早锁定合同条款、重排关键路径释放、把二供认证当保险的买家,能以最小的进度冲击吸收本轮行情;等待者将付出交付日期的代价。
对在收紧的供应条件下评估材料伙伴的叶片项目,查看我们的碳纤维与拉挤板材产品系列,或联系我们的工程团队,讨论您下一支叶片的供应承诺、认证文档与交期规划。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

方管碳纤维管 — 3K斜纹 T700
3K斜纹编织的方形碳纤维管,具备优异抗扭强度。适用于结构框架、桁架和支撑柱,矩形截面提供设计灵活性。

碳纤维匹克球拍
高性能匹克球拍,采用东丽T700碳纤维面层和聚丙烯蜂窝芯材。提供出色的力量重量比、旋转生成和减震性能,适合竞技比赛。