
碳纤维行业正进入需求加速增长的十年,驱动力来自三大合力:全球能源转型推动风机叶片长度突破100米,汽车轻量化法规随着电动车续航要求收紧而加强,航空航天生产率恢复至并超过疫情前水平。当前2025年全球需求约为18-20万吨,多家独立预测机构一致认为到2030年将达到35-40万吨——五年内翻倍,将对从PAN前驱体到成品复合材料零件的整条供应链形成压力。 对于碳纤维价值链中的采购经理、材料工程师和战略规划者而言,理解哪些行业将吸收这一增长、产能瓶颈将在何处出现、以及价格将如何响应,对于做出在2030年前保持竞争力的采购决策至关重要。本文提供按行业的细分需求评估,评估正在进行的制造产能扩张,并分析将
引言
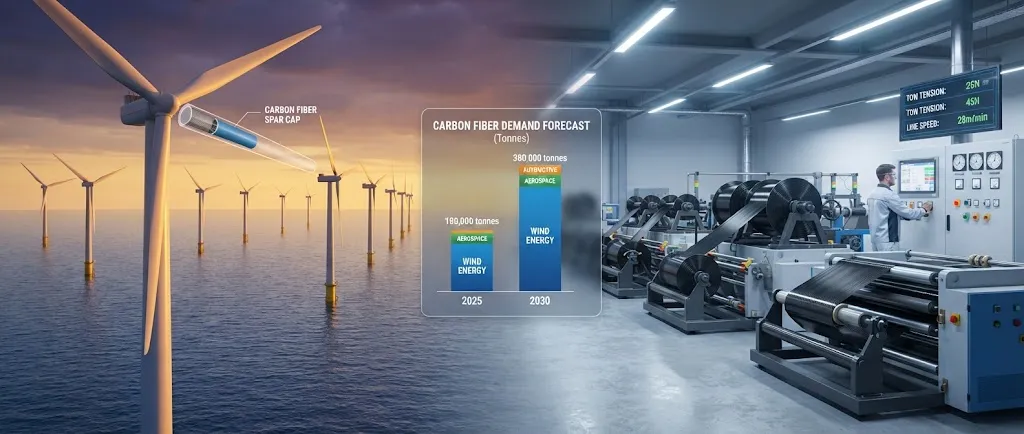
碳纤维行业正进入需求加速增长的十年,驱动力来自三大合力:全球能源转型推动风机叶片长度突破100米,汽车轻量化法规随着电动车续航要求收紧而加强,航空航天生产率恢复至并超过疫情前水平。当前2025年全球需求约为18-20万吨,多家独立预测机构一致认为到2030年将达到35-40万吨——五年内翻倍,将对从PAN前驱体到成品复合材料零件的整条供应链形成压力。
对于碳纤维价值链中的采购经理、材料工程师和战略规划者而言,理解哪些行业将吸收这一增长、产能瓶颈将在何处出现、以及价格将如何响应,对于做出在2030年前保持竞争力的采购决策至关重要。本文提供按行业的细分需求评估,评估正在进行的制造产能扩张,并分析将在本十年末主导市场的价格动态。
按终端用途细分的需求预测
2030年35-40万吨的需求预测分布在五大终端用途行业,每个行业都有不同的增长驱动力和销量轨迹:
| 行业 | 2025年需求(万吨) | 2030年预测(万吨) | 复合年增长率 | 关键驱动力 |
|---|---|---|---|---|
| 风能 | 6.5-7.5 | 15.9-17.5 | 17-19% | 叶片长度突破100米 |
| 航空航天 | 4.5-5.0 | 7.2-8.2 | 10-11% | A320neo/B737 MAX产能爬坡 |
| 汽车 | 2.8-3.2 | 5.2-6.0 | 12-14% | 电动车续航优化法规 |
| 工业/体育用品 | 2.5-2.8 | 3.8-4.2 | 8-9% | 储氢罐、机器人、医疗器械 |
| 其他(船舶、建筑、国防) | 1.2-1.5 | 2.2-2.8 | 12-15% | 基础设施、海军、氢能 |
风能在预测中占据主导地位,到2030年约占总需求的43-46%。驱动力是叶片长度:随着海上风机达到15-20兆瓦额定功率,叶片长度超过110-120米,主梁帽——主要承重构件——越来越多地需要碳纤维以在不增加过大重量的情况下保持刚度。单支120米海上叶片仅在主梁帽中就包含25-35吨碳纤维,全球年装机量预计到2030年将达到35-40吉瓦。
风能:主导性增长引擎
风能行业的碳纤维需求增长速度超过任何其他领域,因为叶片空气动力学已达到物理拐点。超过80米的叶片使用玻璃纤维主梁帽在风载下挠度过大,需要不切实际的厚截面,这会增加质量并降低发电效率。碳纤维的比刚度是玻璃纤维的三到四倍,可制造出在等效刚度下轻40-60%的主梁帽,使叶片挠度保持在塔筒的净空范围内。
采用曲线正在陡峭化。2020年,碳纤维出现在约15%的新装机风电容量中,主要用于海上和高风速陆上风电场。到2025年,这一比例已增长至30-35%,到2030年,行业分析师预计50-60%的新装机容量将使用碳纤维主梁帽。15.9万吨的预测基于在估计35-40吉瓦年装机量中55%的采用率,其中海上风电贡献了约60%的碳纤维用量,尽管按吉瓦计算仅占装机容量的25-30%——因为海上叶片更大,每支叶片包含更多碳纤维。
供应链影响重大。风能买家目前从24K-50K大丝束等级采购70-80%的碳纤维,价格在每公斤10-18美元,这一价格点之所以可行,是因为风电制造商通过长期合同承诺了采购量。向更大风机的转变加速了对24K和48K丝束规格的需求,给历史上专注于较小、较高利润航空航天丝束的生产商带来产能压力。
航空航天复苏与新平台需求
航空航天碳纤维需求正从疫情期间的减产中恢复,预计到2030年将达到7.2-8.2万吨,随着窄体机生产率攀升。空客A320neo系列目标到2027年达到每月75架的生产率,波音737MAX目标每月50架——仅这两个项目合计到2030年每年将消耗约1.5-1.8万吨碳纤维,相比2019年约1.2万吨。
除了窄体机产能爬坡外,进入设计和详细设计阶段的新飞机项目将在2028-2032年期间产生额外需求。下一代窄体替代机型预计2035年前后投入服役,设计采用复合材料主结构,复合材料重量占比将达到50-55%,高于当前一代铝合金密集型窄体机的20-23%。即使生产率保持保守,这些项目对碳纤维的需求也是结构性锁定的,因为每架飞机的复合材料含量更高。
电动车轻量化
电动车轻量化是增长最快的汽车碳纤维应用,因为每公斤车身重量减少直接转化为0.5-0.8公里的额外续航里程。随着欧盟、中国和美国的法规要求最低电动车续航里程向500-600公里推进,汽车制造商正在评估碳纤维用于电池箱体、结构横梁和车身面板等重量节省最显著的领域。
批量机会在于半结构和内部结构部件——座椅结构、车门模块、仪表板横梁——而非全碳纤维车身面板,后者在当前碳纤维定价下对大众市场车辆仍成本过高。半结构应用使用短切或不连续碳纤维进行注塑成型或压缩成型,每辆车消耗3-8公斤,材料成本可通过续航提升和电池成本降低来证明合理。到2030年全球电动车产量预计4000-4500万辆,即使每辆车碳纤维含量适度,也将产生巨大的总需求。
供应链产能扩张
供应端正在响应需求预测进行大规模产能扩张,但新增产能的时间和规模将决定市场在2030年前是收紧还是宽松:
- 中国生产商:中复神鹰、光威复材、吉林碳谷和中石化计划在2024-2028年间合计新增6-8万吨PAN基碳纤维产能,主要面向24K-50K大丝束风电和工业等级。如果所有公布项目全部投产,仅中国产能到2028年就可能达到12-14万吨。
- 日本既有厂商:东丽、三菱化学和帝人正在逐步扩张,新增1.5-2万吨产能,聚焦航空航天和高性能工业等级。他们的策略优先利润率而非产量,目标价格区间为每公斤20-30美元的中模量和高强度等级。
- 新兴生产商:印度(阿达尼集团)、土耳其和中东的新进入者已公布但面临3-5年从公告到合格生产的时间线,有意义的产量贡献在2028年前不太可能实现。
净效应是市场在2026-2027年间收紧,因为需求增长超过新产能认证速度,然后在2028-2030年间可能趋于宽松,因为中国大丝束产能全面爬坡。工业等级价格预计在2027年前保持每公斤12-20美元的坚挺区间,2029-2030年随着新产能上线可能出现5-10%的软化。
采购策略影响
需求预测对采购策略有三个直接影响。第一,应在2027年前锁定大丝束风电等级的长期合同和采购量承诺,因为供需平衡收紧,生产商将优先考虑有保障采购量的客户。第二,对工业等级的替代供应商认证——特别是中国生产商——既提供供应安全,也提供对日本既有供应商的定价议价能力。第三,来自热解加工的回收碳纤维代表着日益增长的供应来源,可以在拉伸强度保持率90-95%可接受的应用中补充原生纤维,当前市场价格较原生材料低30-60%。
常见问题解答
碳纤维供应能否满足2030年35-40万吨的需求预测?
供应充足性取决于中国产能爬坡的速度。如果公布的6-8万吨中国新增产能在2028年前全部达到合格生产,加上日本和新兴生产商的稳定产出,全球总产能到2030年可能达到45-50万吨,为35-40万吨的需求预测提供充足余量。然而,从产能公告到合格生产通常需要2-4年,认证失败或延迟很常见。更可能的情形是市场在2027年前偏紧,随后在2028-2030年间随着新产能上线和认证逐渐趋于宽松。在2027年前锁定供应的买家将处于最有利位置。
碳纤维价格到2030年将如何演变?
价格将按等级和应用分化。用于风电和汽车的大丝束工业等级(24K-50K)预计在2027年前保持每公斤10-18美元区间,随着中国产能爬坡,2029-2030年可能软化至每公斤9-15美元。小丝束航空航天等级(3K-12K)将保持每公斤25-80美元,价格压力有限,因为航空航天认证壁垒阻止了低成本替代品的替代。用于高性能体育用品和压力容器的中模量等级将介于两者之间,每公斤18-35美元,价格由特定等级可用性而非大宗市场动态驱动。
到2030年哪些地区的碳纤维需求增长最强劲?
以中国为首的亚太地区将占全球需求增长的55-60%,驱动力来自国内风电装机(中国预计年增80-100吉瓦风电容量)、电动车快速普及和航空航天制造扩张。欧洲将贡献20-25%的增长,由北海和波罗的海的海上风电以及严格的汽车二氧化碳法规驱动。北美将占15-20%,航空航天生产率提升是主要驱动力。中东和印度是新兴需求中心,但到2030年将仍低于全球总量的5%。
结论
全球碳纤维市场正沿着从2025年约18-20万吨到2030年35-40万吨的轨迹发展,风能几乎占增长的一半。这一需求激增将给供应链带来压力,特别是大丝束工业等级,为整个价值链的买家创造风险和机遇。锁定长期供应合同、认证包括中国生产商在内的替代供应商、以及评估回收碳纤维作为补充材料来源,是各组织为2030年市场做准备的三项最高优先级采购行动。
讨论您的应用的碳纤维供应策略和材料可用性,请浏览我们的碳纤维产品系列,或联系我们的销售团队获取批量定价和交货期信息。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维登山杖
轻量碳纤维登山杖,采用高等级碳纤维管制造。单支仅重160g,同时提供优越的减震性能和耐用性,适用于徒步、越野跑和背包旅行。

方管碳纤维管 — 3K斜纹 T700
3K斜纹编织的方形碳纤维管,具备优异抗扭强度。适用于结构框架、桁架和支撑柱,矩形截面提供设计灵活性。