
欧洲是仅次于亚太地区的全球第二大碳纤维市场,2026年约占全球碳纤维复合材料收入的32%——估计在全球100亿美元市场中占32亿美元。欧洲市场的特点是集中在高价值应用领域:航空航天和国防约占欧洲碳纤维消费量的45%,而风能占30%,形成了与亚太地区电子和汽车主导的消费根本不同的需求结构。 本文全面分析欧洲碳纤维按国家、应用领域和供应商的市场份额,综述主导欧洲消费的航空和风能需求驱动因素,考察塑造欧洲碳纤维需求的政策环境,并确定到本十年末将定义市场的增长领域。 欧洲碳纤维按国家分布 欧洲的碳纤维需求集中在少数拥有成熟航空、风能和汽车制造基地的工业化国家: 国家 占欧洲CFRP需求份额 主要应用
引言
欧洲是仅次于亚太地区的全球第二大碳纤维市场,2026年约占全球碳纤维复合材料收入的32%——估计在全球100亿美元市场中占32亿美元。欧洲市场的特点是集中在高价值应用领域:航空航天和国防约占欧洲碳纤维消费量的45%,而风能占30%,形成了与亚太地区电子和汽车主导的消费根本不同的需求结构。
本文全面分析欧洲碳纤维按国家、应用领域和供应商的市场份额,综述主导欧洲消费的航空和风能需求驱动因素,考察塑造欧洲碳纤维需求的政策环境,并确定到本十年末将定义市场的增长领域。
欧洲碳纤维按国家分布
欧洲的碳纤维需求集中在少数拥有成熟航空、风能和汽车制造基地的工业化国家:
| 国家 | 占欧洲CFRP需求份额 | 主要应用 | 关键驱动因素 |
|---|---|---|---|
| 德国 | 28% | 汽车、风能、航空 | BMW/奔驰CFRP项目、Enercon风机、空客供应链 |
| 法国 | 22% | 航空、国防 | 空客总装、赛峰发动机部件、达索国防 |
| 英国 | 15% | 航空研发、国防、风能 | NCC复合材料中心、BAE系统、海上风电 |
| 意大利 | 10% | 赛车、船舶、奢侈品 | Dallara赛车、Ferretti游艇、Leonardo国防 |
| 斯堪的纳维亚 | 12% | 风能、海事、国防 | Vestas/Ørsted供应链、Kongsberg海事 |
| 西班牙 | 6% | 风能、汽车 | Gamesa风电叶片、GM西班牙汽车 |
| 欧洲其他 | 7% | 工业、建筑 | 瑞士精密制造、奥地利水电、荷兰船舶 |
德国在碳纤维消费量上领先欧洲,得益于汽车轻量化和风电制造的双重优势。法国按收入排名第二,因为空客和赛峰供应链集中了高价值航空应用。
航空:欧洲主导需求驱动因素
航空航天和国防按价值约占欧洲碳纤维消费的45%,是最大的单一应用领域:
- 空客产量提升:空客计划到2027年将A320neo系列产量提高到每月75架,每架消耗约1500-2000 kg碳纤维复合材料。A350 XWB复合材料占重量53%,每架约23000 kg。
- 国防采购激增:欧洲北约成员国因增加国防支出,复合材料密集型项目包括战斗机(台风、阵风、FCAS/GCAP)、无人系统和海军舰艇。欧洲国防复合材料市场年增长8-12%。
- 直升机和城市空中交通:空客直升机和新兴eVTOL制造商(Lilium、Volocopter)推动碳纤维旋翼叶片和机身结构需求。
- 发动机部件:CFM国际(LEAP发动机)和罗罗(UltraFan)在风扇叶片、包容机匣和声学面板中增加复合材料含量。
风能:增长引擎
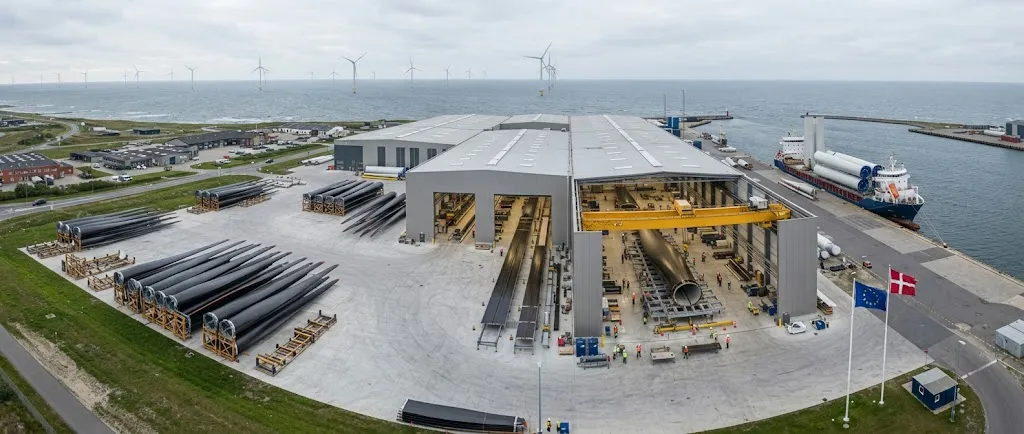
风能是欧洲增长最快的碳纤维应用领域,约占欧洲CFRP消费量的30%,年增长15-20%:
- 叶片长度增长:现代海上风力发电机(15-20 MW级)需要100-120米长的叶片。在这些长度下,玻璃纤维主梁帽过重,碳纤维提供30-40%的减重。
- Vestas和西门子歌美飒:Vestas已承诺对所有超过80米的叶片使用碳纤维主梁帽,两家制造商合计年消耗约15000-20000吨碳纤维。
- 海上风电扩张:欧洲海上可再生能源战略目标到2050年实现300 GW海上风电容量,需要约25000台风力发电机。
- 拉挤碳纤维板材:风电供应链正从预浸料转向拉挤碳纤维板材生产主梁帽,降低材料成本20-30%。
欧洲碳纤维供应商与进口依赖
| 供应商 | 位置 | 产能(吨/年) | 主要市场 |
|---|---|---|---|
| SGL Carbon | 德国 | 15000 | 汽车(BMW i系列)、风能 |
| Solvay | 比利时 | 5000 | 航空(空客主供应商) |
| Mitsubishi Chemical | 德国 | 2000 | 工业、体育 |
| DowAksa | 土耳其 | 15000 | 风能、工业 |
| Hexcel | 法国 | 3000 | 航空(空客、国防) |
欧洲国内产能约40000-45000吨/年,消费量约65000-75000吨,进口依赖度35-45%。主要进口来源为日本(东丽、帝人、三菱)和日益增长的中国。
塑造需求的政策驱动因素
- 欧盟绿色协议和Fit for 55:推动交通电气化和可再生能源扩张,增加碳纤维需求。
- 碳边境调整机制(CBAM):2027年全面实施,将对进口碳纤维征收碳成本。
- 国防支出承诺:北约2% GDP目标驱动复合材料密集型军用平台采购。
- 循环经济法规:推动碳纤维回收技术发展。
市场展望至2030年
欧洲碳纤维市场预计到2030年复合年增长率(CAGR)为8-10%,收入达55-65亿美元:
- 风能(15-20% CAGR):海上风电叶片生产是增长最快的领域。
- 航空复苏(10-12% CAGR):空客产量提升和新国防项目驱动需求。
- 氢能基础设施(20-25% CAGR):IV型储氢罐代表新兴快速增长应用。
- 电动汽车轻量化(8-12% CAGR):高端EV制造商增加CFRP含量。
常见问题解答
欧洲碳纤维市场份额与亚太和北美相比如何?
按收入计,欧洲占全球碳纤维市场约32%,亚太48%,北美16%。但按量计,欧洲份额较低(约25%),因欧洲需求集中在高价值航空级碳纤维($80-200/kg),而非亚太主导的低成本工业级纤维($15-30/kg)。
欧洲碳纤维供应链最大的脆弱性是什么?
主要脆弱性是进口依赖——约35-45%的碳纤维依赖进口,主要来自日本和中国。这产生供应安全风险,特别是对受出口管制的国防应用。欧盟正通过战略材料计划应对,但国内产能扩张需要3-5年时间和大量资本投入。
结论
2026年欧洲碳纤维市场的特点是集中在高价值航空和风能应用,形成了青睐优质材料和长期供应关系的需求结构。32%的全球收入份额反映了欧洲作为世界航空制造中心和全球海上风电部署领导者的地位。35-45%的进口依赖既是脆弱性,也是国内产能扩张和供应源多元化的机会。
浏览我们的碳纤维产品系列,或联系我们的团队,讨论欧洲市场的供应解决方案。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维登山杖
轻量碳纤维登山杖,采用高等级碳纤维管制造。单支仅重160g,同时提供优越的减震性能和耐用性,适用于徒步、越野跑和背包旅行。

方管碳纤维管 — 3K斜纹 T700
3K斜纹编织的方形碳纤维管,具备优异抗扭强度。适用于结构框架、桁架和支撑柱,矩形截面提供设计灵活性。