
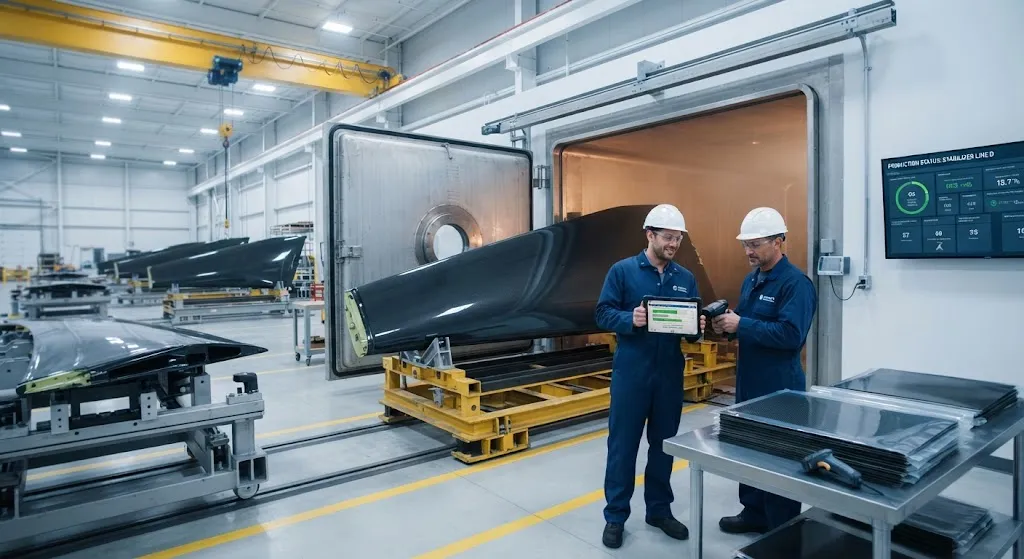
2026年的航空复材需求由两股方向相反的力共同塑造。一方面,民机产量正在爬坡:窄体机产量已连续三年上升,飞机制造商持续承受来自航空公司的提产压力。另一方面,宽体机复苏被推迟——行业预测普遍将宽体机产量回到2019年水平的时间点排到2027年——而决定未来十年最大复材需求增量的下一代单通道飞机,预计要到2030年代中期才会服役。对碳纤维供应商与复材制造企业而言,其结果是需求以阶梯式、而非一次冲高的方式增强。 本文剖析定义2026年需求图景的三要素:民机产能爬坡及其复材含量、宽体机复苏的时点,以及将重置长期复材需求的量级的新机项目排期。同时关注防务侧——多个主要市场的开支增长为高性能碳纤维增
引言
2026年的航空复材需求由两股方向相反的力共同塑造。一方面,民机产量正在爬坡:窄体机产量已连续三年上升,飞机制造商持续承受来自航空公司的提产压力。另一方面,宽体机复苏被推迟——行业预测普遍将宽体机产量回到2019年水平的时间点排到2027年——而决定未来十年最大复材需求增量的下一代单通道飞机,预计要到2030年代中期才会服役。对碳纤维供应商与复材制造企业而言,其结果是需求以阶梯式、而非一次冲高的方式增强。
本文剖析定义2026年需求图景的三要素:民机产能爬坡及其复材含量、宽体机复苏的时点,以及将重置长期复材需求的量级的新机项目排期。同时关注防务侧——多个主要市场的开支增长为高性能碳纤维增加了第二条、更可预测的需求通道。
窄体机爬坡与复材含量
窄体机是航空复材的量级发动机。空客A320neo与波音737 MAX这两个主导单通道系列合计消耗大量航空级碳纤维,主要用于尾翼、次承力结构,并越来越多地用于主承力机翼结构中的碳纤维增强塑料部件。两个项目都在提高产量,爬坡在整条供应链上清晰可见:预浸料厂商、铺带设备与热压罐产能都在向单通道需求重新配置。
复材含量在各类窄体机上并不均匀。A320系列复材约占结构重量的25%,集中于尾锥、垂尾与平尾以及襟翼滑轨整流罩。737 MAX的占比更低但仍可观,拥有全复材尾翼结构。下一代窄体机——A320neo继任者与737 MAX继任者,分析人士通常将其归为2020年代末或2030年代中的替换机型——预计将结构复材占比推向50%甚至更高,以支撑下一轮燃油效率提升所需的减重。但在这些项目启动之前,窄体机复材需求仍由既有设计的产量增长主导,而非含量迁移。
| 窄体机项目 | 复材占比(结构重量) | 2026年产量方向 | 复材驱动部位 |
|---|---|---|---|
| 空客 A320neo | 约25% | 向月产75架爬升 | 尾锥、安定面、襟翼滑轨 |
| 波音 737 MAX | 约20% | 向月产50架恢复 | 全复材尾翼结构 |
| 商飞 C919 | 约12% | 稳定,小批量 | 尾翼与次承力结构 |
| 下一代单通道 | 预计45-55% | 尚未启动 | 机翼与机身主承力结构 |
对供应商而言,窄体机爬坡是一个利润偏薄但量大的故事:鉴定周期漫长,价格依托多年期协议谈判,价值在于按规模可靠交付,而非材料等级溢价。战略问题在于为当前爬坡扩建产能,还是等待下一代含量跃升——多数主要厂商两线并举:为今天渐进投资,同时为2030年代中的重置储备技术。
宽体机复苏:2027之问
宽体机每架携带的复材量远高于窄体机,既因为机体更大,也因为结构复材使用更激进。波音787复材约占结构重量的50%,包括机身筒段与机翼;空客A350拥有复材机翼与机身壁板,占比超过50%。这使宽体机产量成为航空碳纤维价值最高的通道,其缓慢复苏是2026年需求图景中最大的单一拖累项。
行业预测一再将宽体机产量回到2019年水平的时间点推迟到2027年。原因是结构性的而非周期性的:航空公司宽体机订单在增长,但供应基础——发动机、起落架以及长周期机身与机翼工装——在疫情期削减中受损,重建缓慢。维修与大改需求吸收了部分机队,二手宽体机市场持续与新机竞争。结果是复苏落后窄体机爬坡两至三年,多数预测场景下2026年宽体机产量仍低于2019年。
对复材供应商,宽体机放缓有一个特定影响:复材含量最高、利润率最高的机型消耗的纤维低于预期,而含量较低的窄体机项目吸收了量级。这使需求结构转向大批量、低价值应用,给那些围绕787与A350提产布局产能的厂商带来压力。复苏到来时会非常陡峭——宽体机积压订单在停滞期持续累积,追赶性生产将压缩在很短的时间窗内释放。
新项目节奏:2030年代中重置
下一代单通道飞机是重新定义航空复材需求的事件,其时间点如今已具合理置信度。多个主要项目假设指向2030年代中的服役窗口,工程定义工作更早启动,材料选型在第一架原型机首飞前数年冻结。复材影响巨大:下一代窄体机预计复材占结构重量的45-55%,相对现役设计近乎翻倍,候选应用包括机翼结构、后机身,甚至整个增压座舱。
推迟之所以重要,是因为它将最大的复材需求拐点推到了当前产能周期的规划视野之外。2026年做产能决策的制造企业必须在不知道下一代机翼结构确切规格的情况下服务当前窄体机爬坡与宽体机复苏——而下一代机翼可能使用不同于当今航空基线的纤维形态、树脂体系与制造工艺。稳妥策略是保持技术选项开放:拉缠与自动纤维铺放产能、热塑性复材能力、以及兼容非热压罐与一体化工艺的树脂体系,都有能力服务于下一代项目选择的任何一种架构。
- 工程定义:预计2030年前启动,材料选型在首飞前数年冻结。
- 服役时间:预测A320neo与737 MAX继任者系列在2030年代中期。
- 复材含量:结构重量占比45-55%,较现役单通道复材用量近乎翻倍。
- 工艺影响:大概率强调自动铺放、热塑性与非热压罐固化。
防务需求:第二条通道
防务是航空复材第二条、更稳定的需求通道。主要市场——美国、欧洲以及日益重要的亚太——已上调防务预算,且增长呈复材密集型特征:新战斗机项目、无人机系统以及导弹与高超声速项目都以溢价价格消耗高性能碳纤维。与商用项目不同,防务需求对航空客运量、融资周期与二手飞机竞争的敏感度较低,使其成为暴露于商用波动供应商的自然对冲。
防务的复材构成不同于商用航空。防务项目使用更高比例的中模与高模纤维、更多特种基体体系,规格控制更严;单个项目量级较小,但利润率结构性更高,鉴定壁垒保护在位者。2026年展望量价双升:战斗机产量稳定或上升,无人机系统快速放量,多个国家的战略储备争论为航空级纤维政府主导型需求增添新层次。
对供应商与项目规划者的意义
2026年航空复材需求图景奖励能够读懂节奏的供应商。近期机会是窄体机爬坡,量级增长真实但利润偏薄;中期拐点是宽体机追赶,一旦2027年复苏落地将以强势到达;远期重置是下一代单通道项目,将令单通道复材含量近乎翻倍,但距服役仍有十年。防务在三个阶段均提供稳定第二通道。
对项目规划者,运营优先项是弹性产能——能在当前窄体机需求与未来宽体机及下一代需求之间切换,且不提前押注单一工艺架构。对材料供应商,优先项是鉴定广度——在即将提产的机型上获得鉴定,同时为尚未确定制造路线的机翼结构保留技术选项。
常见问题解答
2026年宽体机产量为何仍低于2019年水平?
宽体机产量受供应侧约束而非需求制约:航空公司订单在增长,但发动机、起落架与长周期工装的供应基础在疫情期削减中受损,重建缓慢。维修与大改需求吸收了部分机队,二手宽体机市场持续与新机竞争,多数预测将完全复苏推迟到2027年。
下一代单通道客机何时服役?
行业项目假设指向A320neo与737 MAX继任者在2030年代中的服役窗口。工程定义工作预计2030年前启动,材料选型在首飞前数年冻结。新项目预计复材占结构重量45-55%,较现役单通道复材用量近乎翻倍。
防务需求与商用航空需求有何不同?
防务需求更稳定——对航空客运量、融资周期与二手飞机竞争的敏感度较低。它使用更高比例的中模与高模纤维和特种基体体系,规格控制更严。单个项目量级较小,但利润率更高、鉴定壁垒保护在位者,使防务成为对冲商用波动的自然手段。
供应商应如何为2026-2035需求曲线布局产能?
构建弹性产能:今天服务当前窄体机爬坡,2027年复苏到来时切换至宽体机追赶,并保持与下一代项目所选工艺架构的兼容性。在近期提产的机型上优先获取鉴定广度,同时在纤维形态、树脂体系与制造工艺上保留技术选项。
结论
2026年航空复材需求以阶梯方式增强,而非一次冲高。窄体机爬坡随现役设计提产提供稳定量级增长;单位复材含量最高的宽体机复苏推迟到约2027年;而将令单通道复材含量近乎翻倍的下一代单通道项目,预计2030年代中之前不会服役。防务开支在三个阶段均增加稳定第二通道。竞争优势在于读懂节奏:今天做出的产能、鉴定与技术选择,必须服务于未来十年的三波不同需求。
YongXian供应航空级碳纤维材料,为商用与防务项目提供工程支持。查看我们的航空产品系列或联系我们的工程团队,讨论您产能爬坡或新项目需求的材料鉴定。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维医疗器械配件定制
医疗级碳纤维配件,用于影像设备、手术器械和患者支撑系统。碳纤维的射线可透性和高强度重量比使其成为CT扫描床、轮椅架、手术机器人臂和MRI兼容配件的理想材料。可选用生物相容性树脂体系。

碳纤维匹克球拍
高性能匹克球拍,采用东丽T700碳纤维面层和聚丙烯蜂窝芯材。提供出色的力量重量比、旋转生成和减震性能,适合竞技比赛。

碳纤维机器人末端执行器连杆 — 定制形状与传感器集成
定制形状的碳纤维末端执行器连杆。面向自动化集成商和科研实验室,需要在机器人腕部与夹爪/工具之间实现轻量化刚性连接。可集成传感器安装位、走线槽和快换接口。
圆管碳纤维管 — 3K平纹 T700
采用东丽T700级碳纤维3K平纹编织的标准圆管。提供平衡的强度和刚性,适用于机器人、自动化、体育器材和航空航天结构件等通用工业领域。