
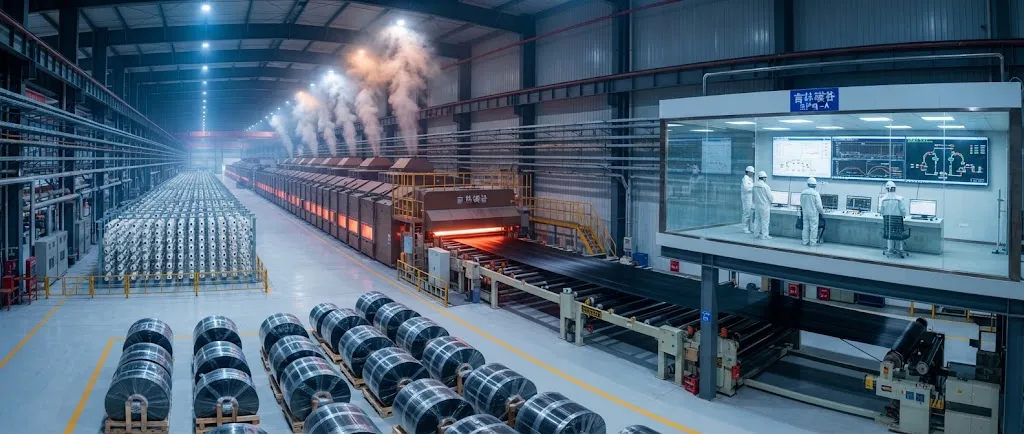
Производство углеволокна — это бизнес масштаба, и ни один регион не добивался масштаба агрессивнее, чем Цзилинь на северо-востоке Китая. За примерно полгода компания Jilin Chemical Fiber ввела в эксплуатацию три отдельные производственные линии по 4 000 тонн — крупнейшие однотипные мощности
Введение
Производство углеволокна — это бизнес масштаба, и ни один регион не добивался масштаба агрессивнее, чем Цзилинь на северо-востоке Китая. За примерно полгода компания Jilin Chemical Fiber ввела в эксплуатацию три отдельные производственные линии по 4 000 тонн — крупнейшие однотипные мощности в своем классе в мире — направив группу к траектории мощности выше 100 000 тонн к 2026 году и доле внутреннего рынка, приближающейся к 51%. Концентрация производства прекурсора, карбонизации и дальнейшей переработки в одном промышленном коридоре создала то, что отраслевые наблюдатели теперь называют «Углеродной долиной Китая».
Для покупателей крупнотоннажного углеволокна — производителей лопастей, промышленных деталей, поставщиков автокомпонентов — кластер Цзилинь важен потому, что он переписывает кривую стоимости самого материала. В этой статье рассматривается, как был собран кластер, почему линия на 4 000 тонн значима и что эта экономика означает для глобального ценообразования на крупнотоннажное волокно и безопасности поставок.
Чем отличается отдельная линия на 4 000 тонн
Главная цифра — это не мощность (другие китайские производители управляют более крупными совокупными заводами), а масштаб отдельной линии. Карбонизационная линия — это поезд печей: низкотемпературные окислительные печи, печи карбонизации низкой и высокой температуры, а также стадии поверхностной обработки и шлихтования, через которые волокно непрерывно протягивается на высокой скорости. Размер линии ограничен тем, насколько равномерно можно контролировать температуру по ширине ленты жгута и насколько точно поддерживать натяжение на сотнях метров бегущего волокна.
Линия на 4 000 тонн подразумевает сразу несколько технических прорывов:
- Более широкие ленты жгута и более высокие линейные скорости: Больше нитей, проходящих параллельно через окислительные печи, повышают пропускную способность на квадратный метр площади печи.
- Инженерия энергии и выхода годного: Более крупные линии амортизируют огромные затраты на электроэнергию и инертный газ карбонизации в пересчете на больший объем выпуска, напрямую снижая стоимость килограмма.
- Автоматизированное управление процессом: Поддержание 4 000 тонн на одной линии требует жесткого распределенного контроля температуры, натяжения и времени пребывания по всей длине поезда печей; это инженерная способность процесса, а не просто размер печи.
Ключевой момент для покупателей: масштаб отдельной линии превращает постоянные затраты в объем эффективнее, чем эксплуатация множества меньших линий. Это та же логика, что двигала консолидацию стали и алюминия, — но сжатая в гораздо более короткое окно.
Пороги масштаба важны и в абсолютном выражении. Такие постоянные затраты, как проектирование завода, системы качества и подключение к коммунальным сетям, оплачиваются один раз на линию, поэтому линия на 4 000 тонн несет примерно то же бремя постоянных затрат, что и линия на 500 тонн, производя в восемь раз больше продукции. Эта арифметика объясняет, почему отрасль неуклонно двигалась к более крупным линиям: при масштабе 1 000 тонн, обычном десять лет назад, распределение постоянных затрат было примерно в четыре раза выше на килограмм, чем в сегодняшней конфигурации на 4 000 тонн, еще до учета выхода годного и энергетических выгод. Линия на 4 000 тонн — не изолированный рекорд; это текущая конечная точка намеренной траектории снижения затрат, которой крупнотоннажные производители следуют годами.
Экономика кластера: почему Цзилинь работает как единая экосистема
Стратегия Jilin Chemical Fiber — не единый завод, а вертикально интегрированный коридор. Кластер связывает производство прекурсора с карбонизацией, а карбонизацию — с потребляющими отраслями вниз по цепочке, все в пределах одного городского региона. Преимущества по затратам накапливаются по всей цепочке:
| Драйвер затрат | Распределенное производство | Модель кластера Цзилинь | Эффект |
|---|---|---|---|
| Поставка прекурсора | Прекурсор доставляется из другой провинции или импортируется | Выделенные линии прекурсора питают карбонизацию на месте | Ниже затраты на логистику и оборотный капитал, стабильное качество входа |
| Энергетическая инфраструктура | Завод платит стандартные региональные промышленные тарифы | Концентрированный спрос поддерживает согласованные условия по энергии и газу | Ниже эффективная стоимость за кВт-час и за тонну |
| Труд и навыки | Специализированных операторов переучивают под каждый проект | Общий пул талантов между линиями и заводами | Быстрее выход на мощность, меньше потерь выхода годного при пуске |
| Обслуживание оборудования | Внешние сервисные контракты | Локальный инженерный пул и запасные части | Выше доступность линий |
| Сбыт вниз по цепочке | Производитель ведет независимые переговоры о продажах | Региональные покупатели ветроэнергетики, промышленности и автопрома закреплены рядом | Более предсказуемый портфель заказов |
Особенно важно, что интеграция прекурсора — это самый большой единый рычаг. Примерно 50-60% стоимости готового углеволокна восходит к прекурсору, поэтому изготовление акрилонитрилового прекурсора в том же коридоре, что и линии карбонизации, устраняет межрегиональные перевозки и колебания качества, которых распределенные производители не могут избежать.
Тяга спроса со стороны ветроэнергетики и промышленности
Экономика кластера работает только при наличии сбыта, и выбор времени Цзилиня совпадает с двумя движущими силами спроса на китайское крупнотоннажное углеволокно. Первая — ветроэнергетика: переход к более длинным оффшорным лопастям и турбинам мощностью от 10 МВт сделал углеродные лонжеронные пояса стандартом на самых крупных роторах, а региональные заводы лопастей создают естественный сбыт для крупнотоннажной продукции. Вторая — промышленные применения: сосуды давления, усиление инфраструктуры и общие инженерные композиты, которые более чувствительны к цене, чем аэрокосмические, и поэтому первыми выигрывают от удешевленного крупнотоннажного волокна.
Обе движущие силы спроса растут в абсолютном объеме, что меняет конкурентную логику для новых мощностей. Глобальные оффшорные ветроустановки последовательно увеличивают размер отдельных турбин, и каждое поколение лопастей потребляет больше углеволокна на ротор, чем предыдущее: ротор класса 10 МВт может нести пропорционально больше конструкционного углерода по сравнению с более ранними машинами на 5-6 МВт. На промышленной стороне сосуды для хранения водорода и усиление конструкций добавляют спрос, который по большей части новый, а не замещающий. Производитель с интегрированным прекурсором и недорогими крупнотоннажными линиями позиционирован обслуживать оба потока с одной и той же производственной базы.
Заявление о доле внутреннего рынка в 51% на фоне кластера следует читать не как захват фиксированного пирога, а как замещение, движимое затратами: по мере снижения интегрированных затрат Цзилиня внутренний промышленный спрос, ранее использовавший стекловолокно или импортное углеволокно, переключается на отечественный крупнотоннажный материал. Этот цикл замещения — более низкая стоимость, больший объем, дальнейшее снижение стоимости — и есть ядро истории экономики Углеродной долины Китая.
Что это значит для глобальных покупателей
Для международных покупателей кластер Цзилинь меняет картину поставок тремя способами. Во-первых, ценовое давление: глобально бенчмаркируемые цены на крупнотоннажное волокно все больше отражают китайскую интегрированную себестоимость, что сдерживает ценообразование везде. Во-вторых, безопасность поставок: кластер, концентрирующий большую часть мощностей страны в одном городском регионе, эффективен, но концентрирован, поэтому покупатели должны поддерживать квалифицированное двойное снабжение на региональном уровне. В-третьих, продуктовая стратегия: крупнотоннажное волокно стандартного модуля становится товаром, где выигрывают стоимость и стабильность, тогда как дифференцированные продукты — более высокий модуль, упрочненная шлихта, аэрокосмическая малотоннажная ровница — остаются устойчивым премиальным пространством.
Часто задаваемые вопросы
Является ли линия на 4 000 тонн действительно крупнейшей в мире в своем классе?
В сегменте крупнотоннажного углеволокна введенная в эксплуатацию компанией Jilin Chemical Fiber мощность отдельной линии на 4 000 тонн широко сообщается как крупнейшая однотипная конфигурация в своем классе, и на момент ввода в эксплуатацию ни один другой мировой производитель не раскрывал сопоставимую мощность отдельной линии. Ее следует отличать от совокупной мощности завода: несколько китайских производителей управляют более крупными суммарными заводами, построенными из нескольких линий. Значение отдельной линии — в ее профиле затрат и эффективности, а не просто в общем тоннаже.
Почему доля внутреннего рынка около 51% сообщается для группы Цзилинь?
Цифра отражает долю группы в китайском внутреннем предложении углеволокна, включая выпуск ее производственного комплекса с интегрированным прекурсором. Доля рынка в Китае динамична, потому что мощности добавляются быстрее, чем в любом другом регионе: новые линии у множества производителей вводятся ежеквартально. Это число лучше всего читать вместе с объявлениями о мощностях и коэффициентами загрузки, и покупатели должны рассматривать его как индикатор лидерства по масштабу, а не как статичную структуру рынка.
Чем крупнотоннажная продукция Цзилиня отличается от аэрокосмического углеволокна?
Основной выпуск Цзилиня ориентирован на промышленный крупнотоннажный сегмент — обычно ровницу 48K и выше со свойствами стандартного модуля — который ставит стоимость, стабильность и скорость переработки выше жестких окон свойств, требуемых в аэрокосмосе. Аэрокосмический материал предполагает меньшую ровницу, более строгие допускаемые значения свойств, более обширные квалификационные испытания и существенно более высокую цену. Два сегмента разделяют химию производства, но различаются системой качества, стратегией выхода годного и структурой затрат; кластер, оптимальный для крупнотоннажной продукции, не автоматически подходит для аэрокосмического выпуска.
Заключение
Кластер углеволокна в Цзилине демонстрирует, как промышленная политика, интеграция прекурсора и масштаб отдельной линии могут сочетаться, изменяя кривую стоимости современного материала. Три линии по 4 000 тонн, перспектива мощности 100 000 тонн и примерно половина внутреннего рынка делают Углеродную долину Китая ориентиром экономики крупнотоннажного волокна, и давление, которое она оказывает на глобальное ценообразование, носит структурный, а не циклический характер. Покупатели крупнотоннажного волокна стандартного модуля должны рассматривать кластер и как драйвер цен, и как напоминание о необходимости поддерживать географически сбалансированные квалифицированные источники поставок.
YongXian поставляет углеродные материалы по всему промышленному спектру — от крупнотоннажных продуктов стандартного модуля до марок более высоких характеристик для специализированных применений. Ознакомьтесь с нашим ассортиментом углеволокна или свяжитесь с нашей командой, чтобы сравнить текущие спецификации и цены с вашими квалификационными требованиями.
Похожие статьи
- Прогноз рынка переработанного углеволокна до 2030 года: технологическая зрелость и путь коммерциализации
- Рынок углеволокна Южной Кореи 2026: водородная экономика и судостроительные инновации
- Защита передней кромки лопасти ветряной турбины 2026: полиуретановые, ленточные и металлические экранные решения
- Перепроизводство углеродного волокна в Китае 2026: Влияние ценовой войны и консолидация отрасли
- Рынок углеволокна в Индии 2026: рост ветроэнергетики, аэрокосмической отрасли и оборонного сектора
- Рынок PAN-прегенерата 2026: предложение акрилонитрила и стоимость углеволокна
Интересуетесь нашей продукцией?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложениеСвязанные продукты

Углеродное волокно рыболовная стержня пустая
Высококачественные углеволокна рыболовные трошки изготавливаются из нескольких сортов ткани из углеволокна Toray.Доступны в широком диапазоне длин, мощностей и действий для пресноводных и соленоводных приложений.Подходит для строительства OEM Rod.

Углеродное волокно плиты - 3K Twill T700 3.0mm
Пластинка из углеродного волокна средней толщины 3,0 мм предлагает значительно более высокую нагрузочность при сохранении привлекательной отделки 3K.Подходит для конструктивных креплений, арматурных пластин и несущих панелей.

Заказные компоненты медицинского оборудования из углеродного волокна
Компоненты из углеродного волокна медицинского качества, изготовленные для оборудования визуализации, хирургических инструментов и систем поддержки пациентов.Радиопрозрачность углеродного волокна ( рентгеновская прозрачность) и высокое соотношение прочности к весу делают его идеальным для кровати КТ-сканеров, рамы инвалидных колясок, хирургических роботов-рук и аксессуаров, совместимых с МРТ.Доступны биосовместимые смольные системы.

Углеродное волокно плиты - 3K Twill T700 1.5mm
Тонкая 1,5 мм плитка углеволокна с 3K твиль-ткатой поверхностью.Легкий и жесткий, обычно используется для обложков, панелей, корпусов дронов и приложений, требующих премиального эстетического внешнего вида.

Квадратная трубка из углеродного волокна - 3K Twill T700
Квадратное сечение углеволокно трубки изготовлены с 3K твиль ткания для торсионной прочности.Предпочтительно для структурных каркасов, ферм и опорных колонн, где прямоугольная геометрия обеспечивает гибкость дизайна.