
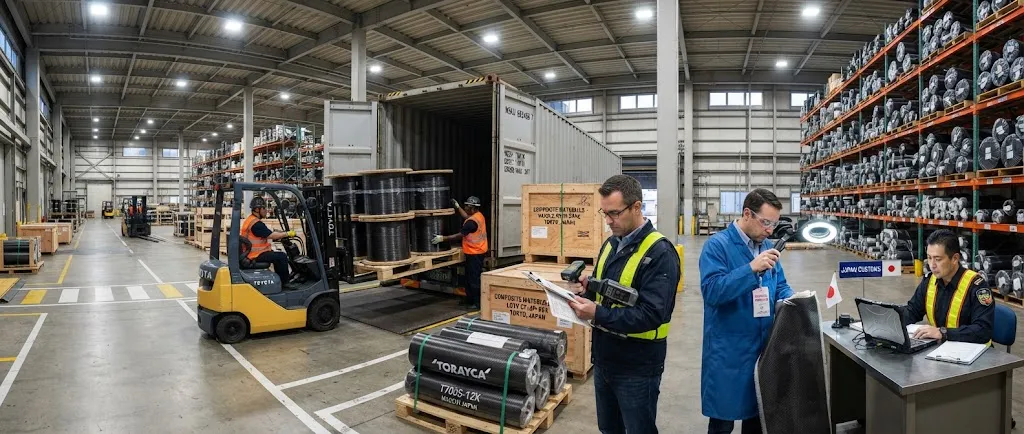
Бóльшую часть последнего десятилетия углеволокно перемещалось по небольшому числу предсказуемых маршрутов. Японские производители поставляли высокомодульный жгут в авиакосмическую отрасль; китайские и тайваньские фабрики заполняли промышленный сегмент и сегмент спортивных товаров; а тонкий
Введение
Бóльшую часть последнего десятилетия углеволокно перемещалось по небольшому числу предсказуемых маршрутов. Японские производители поставляли высокомодульный жгут в авиакосмическую отрасль; китайские и тайваньские фабрики заполняли промышленный сегмент и сегмент спортивных товаров; а тонкий поток прекурсора шёл от недорогих производителей к линиям выпуска волокна везде, где экономика имела смысл. В 2026 году эта карта перерисовывается торговой политикой. Тарифные меры, введённые в США в течение 2025 года и продлённые на 2026 год, теперь затрагивают импорт прекурсора и промежуточных продуктов углеволокна, а европейские покупатели отвечают обязательствами по локализации и долгосрочными контрактами, фиксирующими поставки до того, как условия изменятся снова.
В статье рассматривается новая география торговли углеволокном: что фактически покрывает тарифный режим, куда смещаются основные потоки и как покупатели и поставщики перестраивают соглашения в ответ.
Что фактически покрывает тарифный режим 2025–2026 годов
Торговые меры, важные для композитов, — это не единая чистая позиция тарифа. Они вводятся слоями, и каждый слой затрагивает свою часть цепочки создания стоимости углеволокна:
- Пошлины на прекурсор: полиакрилонитрильный прекурсор, исходное сырьё для большинства углеволокон, при импорте в США облагается новыми пошлинами, повышая отпускную стоимость волокна у конвертеров, зависящих от импортного ПАН.
- Тарифы на жгут и промежуточные продукты: дополнительные пошлины применяются к импорту жгута и тканей углеволокна сверх определённых порогов по происхождению, затрагивая промышленных пользователей, закупающих стандартномодульный материал у азиатских фабрик.
- Ужесточение правил происхождения: более строгие требования к документации о происхождении затрудняют маршрутизацию материала через третьи страны в обход пошлин, закрывая лазейки перевалки, процветавшие в прежних циклах.
- Расследования о защитных мерах: несколько юрисдикций открыли дела о торговых защитных мерах в отношении углеволокна и препрегов, добавляя неопределённости и подталкивая покупателей к соглашениям с фиксированными поставками.
Итоговый эффект: отпускная стоимость на месте доставки теперь зависит больше от происхождения и маршрута, чем от цены на самой фабрике. Покупатель, подписавший контракт 2024 года на условиях заводской цены, в 2026 году может столкнуться с ростом стоимости поставки на 15–25 процентов в зависимости от маршрута снабжения.
Дизайн тарифов важен и тем, чего он не покрывает. Изделия, намотанные или отформованные прессованием и содержащие углеволокно, обычно облагаются по ставке готовой продукции, которая часто ниже промежуточной ставки для жгута и ткани. Эта асимметрия уже перестраивает торговлю: вместо импорта волокна и локальной конверсии некоторые OEM импортируют готовые композитные компоненты с партнёрских фабрик в третьих странах, принимая более длинную цепочку поставок в обмен на меньший суммарный тариф. Это структурное изменение, а не временный обход, потому что оно выносит конверсию с добавленной стоимостью из страны-импортёра.
Как перестраиваются основные торговые потоки
| Торговый маршрут | Материал | Историческое направление | Сдвиг в 2026 году |
|---|---|---|---|
| Япония → Северная Америка | Высокомодульный жгут, препреги авиационного класса | Прямой экспорт, стабильные цены | Рост ограничен; поставщики развивают локальную конверсию и СП |
| Китай и Тайвань → промышленные пользователи США | Стандартномодульный жгут, ткани | Большие объёмы, ценовое лидерство | Резкий спад; пошлины перенаправляют объёмы в третьи страны |
| Китай и Тайвань → Европа | Промышленный жгут, недорогое волокно | Поток через Роттердам и Антверпен | Сдержан стимулами локализации ЕС и углеродным механизмом |
| Прекурсор (ПАН) → конвертеры волокна | Прекурсорный жгут | Многострановые закупки, спотовые цены | Пошлины подталкивают конвертеров к отечественному прекурсору и долгим контрактам |
| Внутреннее производство США и ЕС | Все классы | Малая доля мирового выпуска | Множатся анонсы расширений; новые линии нацелены на 2030 год |
Заметны две закономерности. Во-первых, маршрутизация стандартномодульного жгута становится региональной, а не глобальной: Северная Америка больше закупает в Мексике, Канаде и на внутренних линиях, а Европа опирается на конвертеров в Турции и Восточной Европе. Во-вторых, премиальные сегменты затронуты меньше, потому что материал авиационного класса и так движется по долгосрочным соглашениям со строгой квалификацией, так что влияние тарифов сосредоточено на промышленном спотовом рынке — там, где волатильность цен и так была самой высокой.
Неошоринг и долгосрочные контракты как ответ покупателей
Покупатели не ждут стабилизации торговой политики. Доминирующий ответ производителей композитов в Европе и Северной Америке — сочетание неошоринга и перестройки контрактов:
- Квалификация региональных поставщиков: производители квалифицируют вторые региональные источники даже с премией 5–10 процентов, относя диверсификацию к страховке, а не к расходам.
- Объёмные обязательства take-or-pay: многолетние соглашения с фиксированными годовыми объёмами дают производителям волокна видимость выручки, достаточную для инвестиций в мощности, в обмен на ценовую стабильность для покупателя.
- Буферы запасов прекурсора: конвертеры, закупающие ПАН при новых пошлинах, восстанавливают запасы сырья, чтобы пережить сбои поставок без остановки производства.
- Пункты о разделении затрат: новые контракты явно распределяют тарифную нагрузку между покупателем и поставщиком с согласованными порогами до срабатывания корректировки цены.
- Партнёрства по локальной конверсии: жгут, импортируемый массово, всё чаще конвертируется в ткани или препреги в стране назначения, меняя базу пошлины и поддерживая локальные рабочие места с добавленной стоимостью.
Сдвиг виден в публичных анонсах: несколько региональных компаундеров и ткацких производителей раскрыли расширения мощностей, приуроченные к 2026–2027 годам, и все явно ссылаются на вызванный торговлей спрос на локальные поставки. Для покупателя практическое следствие таково: долгосрочные отношения теперь важнее спотовой цены, а поставщики с гарантированными мощностями получают премию.
Европа идёт по похожей, но иной траектории. ЕС использует в качестве основного инструмента не тарифы, а стимулы локализации, сочетая углеродные пограничные меры с программами финансирования внутренних мощностей по прекурсору и волокну. В результате европейские покупатели консолидируются вокруг небольшого числа региональных поставщиков с сертифицированным низкоуглеродным производством, а американские — вокруг поставщиков с диверсифицированными источниками и внутренней конверсией. Оба рынка сходятся к одному структурному итогу — более редким, более долгим и более квалифицированным отношениям поставок — разными политическими путями.
Что это значит для ценообразования и стратегии запасов
Логика ценообразования на ближайшие 18 месяцев отличается от мягкости 2023–2024 годов, вызванной переизбытком предложения. Поскольку тарифы повышают стоимость доставки, а покупатели консолидируются вокруг более редких и долгих отношений, цены на стандартномодульный жгут в Северной Америке и Европе, как ожидается, укрепятся, а спотовый рынок поредеет. Стратегия запасов становится балансированием: слишком малый запас оставляет покупателя перед задержками маршрутов и изменением пошлин; слишком большой — замораживает капитал как раз в момент, когда цены доставки могут упасть после выхода новых региональных мощностей в 2027 году.
Для производителей композитов практический горизонт планирования — два-три года. Поставщики, способные продемонстрировать диверсифицированные закупки прекурсора, региональные мощности конверсии и контрактную гибкость, станут предпочтительными партнёрами — и эти характеристики для закупочного решения 2026 года важнее, чем маржинальная разница в цене на отдельную партию. Закупочные команды, относящиеся к торговой политике как к входным данным планирования, а не как к внешнему шоку, будут иметь рабочие соглашения о поставках, когда произойдёт следующее изменение регулирования.
Часто задаваемые вопросы
Насколько, как ожидается, изменятся цены на углеволокно из-за тарифов?
Ожидайте роста стоимости доставки примерно на 15–25 процентов для стандартномодульного жгута в США в зависимости от происхождения и маршрута; в Европе ценовое движение смягчено стимулами локализации. Премиальные авиационные классы менее подвержены, поскольку движутся по долгосрочным квалифицированным соглашениям. Точная цифра зависит от продуктовой структуры, происхождения и условий контракта.
Что неошоринг меняет для производителя композитов среднего размера?
Он меняет объём квалификационных работ и структуру контрактов. Производителю среднего размера обычно нужно квалифицировать один-два региональных вторых источника, принять небольшую надбавку за диверсификацию и перейти от спотовых закупок к обязательствам на 12–24 месяца. Выгода — надёжность поставок и более предсказуемые цены на рынке, управляемом политикой.
Затронуты ли тарифными мерами высокомодульные и авиационные углеволокна?
Да, но в меньшей степени. Эти классы движутся по многолетним соглашениям со строгой квалификацией, поэтому тарифная нагрузка обычно поглощается согласованными контрактными условиями, а не отражается в спотовых ценах. Больший практический риск для премиальных пользователей — задержки маршрутов и документации, и именно поэтому большинство крупных авиационных покупателей уже зафиксировали постоянные соглашения о поставках.
Заключение
Торговая политика навсегда изменила географию поставок углеволокна. Эпоха закупок стандартномодульного жгута на спотовом рынке у самой дешёвой фабрики закрывается, уступая место региональным источникам, многолетним обязательствам и контрактным структурам, явно управляющим тарифным риском. Для производителей композитов стратегический вопрос больше не сводится к цене, а к устойчивости: какие поставщики способны стабильно поставлять материал, диверсифицированный прекурсор и надёжный выпуск до 2027 года и далее.
Для закупочных команд, оценивающих следующее соглашение о поставках, практичный первый шаг — построить карту источников, оценивающую поставщиков по диверсификации происхождения и контрактной гибкости, а не только по цене. Ознакомьтесь с нашим ассортиментом углеволокна или свяжитесь с нашей командой, чтобы обсудить стратегии поставок, устойчивые к меняющимся торговым условиям.
Входит в раздел
Похожие статьи
- Прогноз рынка переработанного углеволокна до 2030 года: технологическая зрелость и путь коммерциализации
- Рынок углеволокна Южной Кореи 2026: водородная экономика и судостроительные инновации
- Защита передней кромки лопасти ветряной турбины 2026: полиуретановые, ленточные и металлические экранные решения
- Перепроизводство углеродного волокна в Китае 2026: Влияние ценовой войны и консолидация отрасли
- Рынок углеволокна в Индии 2026: рост ветроэнергетики, аэрокосмической отрасли и оборонного сектора
- Рынок PAN-прегенерата 2026: предложение акрилонитрила и стоимость углеволокна
Интересуетесь нашей продукцией?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложениеСвязанные продукты

Углеродное волокно рыболовная стержня пустая
Высококачественные углеволокна рыболовные трошки изготавливаются из нескольких сортов ткани из углеволокна Toray.Доступны в широком диапазоне длин, мощностей и действий для пресноводных и соленоводных приложений.Подходит для строительства OEM Rod.

Углеродное волокно плиты - 3K Twill T700 3.0mm
Пластинка из углеродного волокна средней толщины 3,0 мм предлагает значительно более высокую нагрузочность при сохранении привлекательной отделки 3K.Подходит для конструктивных креплений, арматурных пластин и несущих панелей.

Заказные компоненты медицинского оборудования из углеродного волокна
Компоненты из углеродного волокна медицинского качества, изготовленные для оборудования визуализации, хирургических инструментов и систем поддержки пациентов.Радиопрозрачность углеродного волокна ( рентгеновская прозрачность) и высокое соотношение прочности к весу делают его идеальным для кровати КТ-сканеров, рамы инвалидных колясок, хирургических роботов-рук и аксессуаров, совместимых с МРТ.Доступны биосовместимые смольные системы.

Углеродное волокно плиты - 3K Twill T700 1.5mm
Тонкая 1,5 мм плитка углеволокна с 3K твиль-ткатой поверхностью.Легкий и жесткий, обычно используется для обложков, панелей, корпусов дронов и приложений, требующих премиального эстетического внешнего вида.

Квадратная трубка из углеродного волокна - 3K Twill T700
Квадратное сечение углеволокно трубки изготовлены с 3K твиль ткания для торсионной прочности.Предпочтительно для структурных каркасов, ферм и опорных колонн, где прямоугольная геометрия обеспечивает гибкость дизайна.