
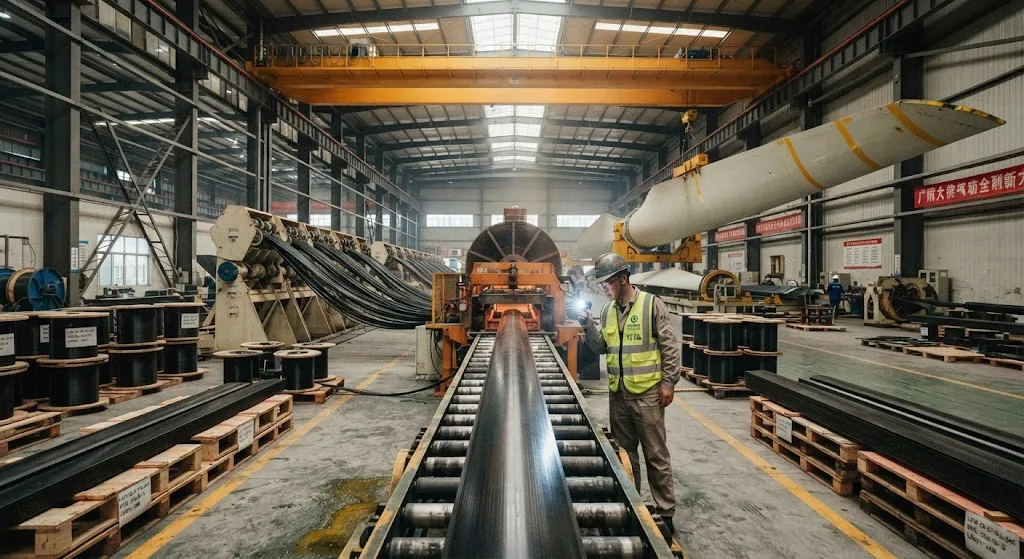
Ветроэнергетика стала крупнейшим отдельным сектором спроса на мировом рынке углеродного волокна. По отраслевым оценкам, потребление в секторе достигло примерно 100 000 тонн в 2025 году, опередив авиакосмическую отрасль, сосуды давления и автомобилестроение. Драйвер прост: лопасти становятся
Введение
Ветроэнергетика стала крупнейшим отдельным сектором спроса на мировом рынке углеродного волокна. По отраслевым оценкам, потребление в секторе достигло примерно 100 000 тонн в 2025 году, опередив авиакосмическую отрасль, сосуды давления и автомобилестроение. Драйвер прост: лопасти становятся все длиннее. Когда лопасть превышает примерно 100 метров, стекловолоконные лонжероны достигают предела жесткости, и конструкторы переводят несущий лонжерон — и все чаще оболочки лопастей — на углеродное волокно. Одновременно реорганизовалась сторона предложения: китайские производители стали главными поставщиками ветрогенного углеродного волокна, и их мощности и уровень цен теперь задают темп всему сектору.
Почему лопастям ветряков нужно углеродное волокно
Проектирование лопастей — это сначала задача жесткости, а уже потом прочности. Чем длиннее лопасть, тем больше ометаемая площадь и выработка энергии, но гравитационные нагрузки и нагрузки в плоскости взмаха растут вместе с массой и длиной лопасти, а прогиб конца чисто стекловолоконной лопасти становится неприемлемым за пределами примерно 100 метров. Углеродное волокно дает три преимущества, которые важны именно в этом диапазоне:
- Более высокая удельная жесткость: углеродный лонжерон примерно в три раза жестче стекловолокна при сопоставимом весе, что ограничивает прогиб конца очень длинных лопастей.
- Снижение веса: углеродный лонжерон может уменьшить массу лопасти на 20-30% против стекловолокна, снижая гравитационные нагрузки на ступицу, подшипники и башню.
- Усталостные характеристики: превосходные усталостные свойства углеродного волокна выдерживают сотни миллионов циклов нагружения в турбулентных морских условиях.
Экономика следует за физикой: после 100 метров дополнительные затраты на углерод с избытком окупаются экономией на массе лопасти, размерах трансмиссии и стали башни.
Доля углерода в лопастях: от 8-12% до примерно 20%
Доля углерода в массе лопасти — самый наглядный способ отслеживать проникновение материала. Отраслевые оценки показывают, что в 2025 году углеродное волокно составляло примерно 8-12% массы лопасти, сосредоточенное в лонжероне самых крупных наземных и морских лопастей. Прогнозы на 2030 год доводят эту долю почти до 20% по мере того, как углерод переходит в растянутые поверхности, задние кромки и цельномолочные решения на самых больших роторах.
| Показатель | 2025 | 2030 (прогноз) |
|---|---|---|
| Самая длинная серийная лопасть | 115-125 м | 140-150 м |
| Доля углеродного волокна в массе лопасти | 8-12% | ~20% |
| Основной материал лонжерона | Углеродная пултрузия | Углеродная пултрузия / ткани |
| Доля морских лопастей в спросе на углерод | ~35% | 50%+ |
| Потребление ветросектора (тыс. т) | ~100 | 120-150 |
Пултрузионные углеродные лонжероны доминируют, потому что сочетают высокую объемную долю волокна, прямые волокна и непрерывное автоматизированное производство. Та же пултрузионная технология выпускает усилители оболочки и усиление стенок балки, которые составляют растущую долю углеродного содержания лопастей следующего поколения.
Спрос в цифрах
Контекст рынка легче оценить по полной картине сегментов. В таблице ниже приведены оценочные значения мирового спроса на углеродное волокно по секторам за 2025 год и прогнозный диапазон на 2030 год на основе отраслевых прогнозов.
| Сегмент | Спрос 2025 (тыс. т) | Прогноз 2030 (тыс. т) | Основной драйвер |
|---|---|---|---|
| Ветроэнергетика | ~100 | 120-150 | Длина лопастей, рост офшора |
| Авиакосмос | ~25 | 30-35 | Восстановление производства самолетов |
| Сосуды давления | ~10-12 | 25-35 | Рост хранения водорода |
| Автомобилестроение | ~10 | 15-20 | Облегчение электромобилей |
| Спорт и отдых | ~8 | 8-10 | Стабильный спрос |
| Прочее (строительство, судостроение) | ~5-8 | 10-15 | Инфраструктурные применения |
| Итого | ~160 | 210-260 | — |
Лидерство ветроэнергетики структурно, а не циклично. Даже в верхней границе прогноза на 2030 год ветроэнергетика остается крупнейшим или вторым по величине сегментом, а ее рост обеспечивается глобальными целями морской энергетики, программами репауэринга старых наземных парков и дорожными картами производителей турбин, ежегодно увеличивающими диаметры роторов.
Сдвиг предложения: Китай как главный поставщик
Сторона предложения ветрогенного углеродного волокна изменилась за пять лет. Китайские производители обошли японских и американских поставщиков по объему ветрогенного волокна, и их крупнотоннажное низкозатратное производство теперь задает рыночную цену материала лонжеронов. Ведущие китайские производители работают по интегрированной цепочке от полиакрилонитрильного прекурсора до готового жгута, что является решающим ценовым преимуществом.
| Поставщик | База | Ветрогенная продукция | Позиция |
|---|---|---|---|
| Zhongfu Shenying | Китай | Крупнотоннажный жгут 48K/50K, пултрузионный класс | Ведущий китайский производитель, рост за счет ветра |
| Guangwei Composites | Китай | Крупнотоннажное ветрогенное волокно | Крупный внутренний поставщик |
| Toray | Япония | Мелкотоннажный жгут класса T700 | Премиальная аэрокосмическая позиция |
| Hexcel | США | Квалифицированный аэрокосмический жгут | Фокус на авиакосмос и оборону |
| SGL Carbon | Германия | Жгут 50K для промышленного применения | Поставки в европейский ветер и автопром |
Стратегическое следствие — ценовое давление на всю цепочку создания стоимости. Ветрогенное углеродное волокно движется от специального материала к товарному, и пултрузионные линии, потребляющие его, теперь размещаются рядом с лопастными заводами и портовыми кластерами в Китае, Европе и Северной Америке для сокращения логистики. Правила локализации также меняют закупочную практику: производители лопастей в Европе, Северной Америке и Индии все чаще требуют, чтобы поставки волокна, его переработка или обязательства по рециклингу находились внутри их внутренних рынков, что подталкивает поставщиков строить пултрузионные и ткацкие мощности рядом с лопастными заводами, а не возить жгут через океаны. Для покупателей это означает больше региональных вариантов и более короткие сроки поставки, но также более глубокую квалификационную работу с поставщиками, потому что ветрогенное волокно должно соответствовать строгим спецификациям по модулю и усталости, прежде чем оно будет допущено в программу лопасти, а квалификационные кампании обычно занимают двенадцать месяцев и более. Раннее взаимодействие между поставщиками волокна, пултрудерами и инженерами по лопастям поэтому становится нормой, а не исключением в ветряных цепочках поставок.
Траектория до 2030 года: офшор, длинные лопасти, переработка
Три силы будут формировать спрос на углеродное волокно в ветроэнергетике до 2030 года. Во-первых, морская ветроэнергетика — двигатель роста: морские роторы уже самые длинные на рынке, и каждый крупный морской рынок планирует расширение мощностей. Во-вторых, репауэринг ранних наземных парков заменяет меньшие стекловолоконные лопасти на большие углеродные на тех же площадках. В-третьих, переработка становится входным параметром проектирования, а не запоздалой мыслью: производители турбин берут на себя обязательства по экономике замкнутого цикла, и вторичное углеродное волокно начинает появляться во вторичных конструкциях, таких как оболочки лопастей и заводские транспортные приспособления, что создает параллельный рынок рекуперированного волокна поверх спроса на первичное.
Часто задаваемые вопросы
Почему в очень длинных лопастях нельзя использовать стекловолокно?
Стекловолоконные лопасти длиннее примерно 100 метров упираются в стену жесткости. Жесткость лопасти определяет прогиб конца, а чрезмерный прогиб при шторме грозит ударом о башню. Углеродное волокно примерно в три раза жестче стекловолокна при том же весе, поэтому углеродный лонжерон ограничивает прогиб и одновременно снижает массу лопасти на 20-30%. Компромисс — стоимость: углеродные лонжероны дороже, но на очень длинных лопастях экономия на ступице, подшипниках, трансмиссии и башне перевешивает ценовую надбавку, поэтому самые крупные наземные и морские лопасти используют углерод.
Устойчива ли позиция Китая как главного поставщика?
Лидерство Китая опирается на интегрированное производство от ПАН-прекурсора до жгута, крупнотоннажную переработку до 50K и масштаб, удерживающий низкие цены на ветрогенное волокно. Эта позиция выглядит устойчивой в среднесрочной перспективе, потому что воспроизведение цепочки от прекурсора до жгута требует значительного капитала и времени. Основные факторы риска — сдвиги торговой политики, цены на энергию и темпы роста спроса за пределами Китая. Тем временем японские, европейские и американские производители сохраняют преимущество в аэрокосмическом волокне, где квалификация и системы качества важнее цены, поэтому два уровня предложения вряд ли полностью сойдутся.
Как переработка повлияет на рынок углеродного волокна в ветроэнергетике?
Переработка создаст второй, параллельный поток предложения, а не заменит первичное волокно. Углеродное волокно все чаще извлекается из производственных отходов и лопастей с истекшим сроком службы методом пиролиза и сольволиза, и вторичное волокно используется в структурных и полуструктурных применениях, где его механические свойства достаточны. Конкретно в ветроэнергетике вторичное волокно появляется в оболочках лопастей, внутренних усилителях и оснастке. Поскольку спрос до 2030 года растет быстрее мощностей переработки, вторичное волокно будет дополнять, а не вытеснять первичный ветрогенный материал, а две ценовые линии будут взаимодействовать по мере созревания стандартов качества.
Заключение
Ветроэнергетика — определяющая история спроса в индустрии углеродного волокна: около 100 000 тонн в 2025 году, рост доли углерода в лопастях с 8-12% до примерно 20% к 2030 году и закрепление Китая в роли главного поставщика ветрогенного волокна. Для покупателей практические следствия — более товарный ценовой режим, более короткие цепочки поставок и появление вторичного волокна как нового варианта закупки.
Закупаете ли вы первичный крупнотоннажный жгут для лонжеронов, вторичный углерод для вторичных конструкций или ткани и препреги для прототипирования лопастей — изучите наш ассортимент углеродного волокна или свяжитесь с нашей командой для обсуждения спецификаций, цен и условий поставки.
Входит в раздел
Похожие статьи
- Углеволоконные якорные тросы для плавучих оффшорных ветряных платформ: усталость и коррозия в глубокой воде
- Оптимизация рамы велосипеда из углеволокна: проектирование раскладки и производство для соревновательного велоспорта
- Углеволоконное CFRP-усиление инфраструктуры: сейсмостойкое усиление мостов и зданий
- Углепластиковое медицинское оборудование для визуализации: облегченные конструкции гантри и кровати для МРТ/КТ
- Углепластиковые корпуса аккумуляторов электромобилей: безопасность при столкновениях и проектирование электромагнитного экранирования
- Углеродные структуры для низковысотной экономики: корпуса БПЛА и компоненты eVTOL
Интересуетесь нашей продукцией?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложениеСвязанные продукты

Углеродное волокно плиты - 3K Twill T700 3.0mm
Пластинка из углеродного волокна средней толщины 3,0 мм предлагает значительно более высокую нагрузочность при сохранении привлекательной отделки 3K.Подходит для конструктивных креплений, арматурных пластин и несущих панелей.

Углеродное волокно плиты - 3K Twill T700 1.5mm
Тонкая 1,5 мм плитка углеволокна с 3K твиль-ткатой поверхностью.Легкий и жесткий, обычно используется для обложков, панелей, корпусов дронов и приложений, требующих премиального эстетического внешнего вида.

Квадратная трубка из углеродного волокна - 3K Twill T700
Квадратное сечение углеволокно трубки изготовлены с 3K твиль ткания для торсионной прочности.Предпочтительно для структурных каркасов, ферм и опорных колонн, где прямоугольная геометрия обеспечивает гибкость дизайна.

Углеродные волокна плиты - UD однонаправленный T700
Однонаправленная плитка из углеродного волокна со всеми волокнами, ориентированными в одном направлении для максимальной прочности вдоль оси волокна.Важнейшее значение для структурных арматур, сплинтов и приложений, где направление нагрузки предсказуемо.

Круглое углеволокно трубка - UD однонаправленный T700
Однонаправленная (УД) круглой трубка со всеми волокнами, выровненными по оси для максимальной продольной жесткости.Идеально подходит для применений, требующих высокой жесткости при изгибе с минимальным весом, таких как валы, опорные конструкции и структурные арматуры.