碳纤维知识

行业动态与洞察

来自先进复合材料和碳纤维技术领域的最新资讯。

技术风电叶片全尺寸测试:静载、疲劳与IEC 61400-23认证验证
全尺寸叶片测试风电叶片静力测试

风电叶片全尺寸测试:静载、疲劳与IEC 61400-23认证验证

没有任何风电叶片能仅凭分析计算就进入风场服役。即使是再精细的有限元模型,也必须以全尺寸面对现实:一片相当于民航机翼大小的叶片,被加载到弯曲、开裂,并在一次牺牲性测试中最终断裂。全尺寸测试之所以存在,是因为叶片服役期失效的后果是灾难性的——断裂的叶片段会摧毁机舱、塔筒乃至邻近机组,因此认证机构要求以物理证据证明每一款叶片模型既能承受极限载荷,也能承受二十年运行的累积疲劳损伤。 测试体系由IEC 61400-23定义,这是风电叶片全尺寸结构测试的国际标准。它覆盖三大支柱:证明极限强度裕度的静力测试、在数月内复现数十年载荷循环的疲劳测试,以及为模型验证链提供输入的部件与材料测试。本文逐一解析三

2026年8月14日57 views
阅读更多
技术热固性预浸料模压成型结构件:压力、温度与循环窗口
预浸料模压成型热固性预浸料成型

热固性预浸料模压成型结构件:压力、温度与循环窗口

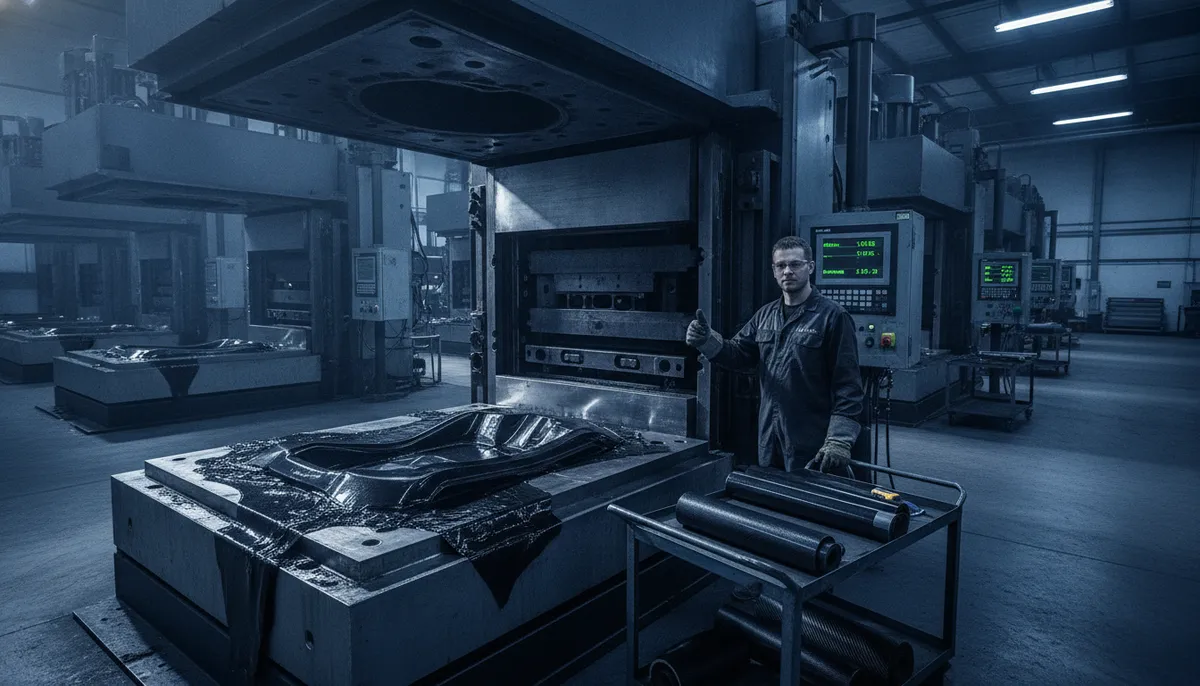
几十年来,最高质量的碳纤维结构都采用慢速方式制造:预浸料由人工或机器铺放进模具、抽真空袋封装,然后在热压罐中固化数小时。热压罐固化提供优异的性能,但成本高、耗能大,且本质上缓慢——一件大型航空部件可能占用热压罐四到八小时。热固性预浸料模压成型提供了不同的平衡:它保留预浸料的纤维体积分数和力学一致性,同时用几分钟内固化部件的精密钢模压机取代真空袋-热压罐循环。 该工艺正被引入结构性质量必须兼顾中高量产的应用:汽车车身和底盘部件、电动汽车电池壳体、风电叶片主梁帽以及航空次级结构。本文阐释控制结果的三个工艺窗口——压力、温度和时间的窗口、使工艺运转的模具,以及在给定部件上决定模压预浸料路线是否

2026年8月14日48 views
阅读更多
技术碳纤维结构螺栓连接设计:挤压强度、孔公差与叠层配置
螺栓连接设计碳纤维螺栓连接

碳纤维结构螺栓连接设计:挤压强度、孔公差与叠层配置

碳纤维增强聚合物(CFRP)结构很少以单个固化部件的形式结束生命周期。框架连接蒙皮、梁缘连接肋板,子组件必须在现场装配或拆卸维护。对于这些可拆卸连接,螺栓连接仍是主导方案:它能容忍装配公差、允许拆卸,并且在正确设计时可靠传递载荷。困难在于,复合材料对螺栓载荷的响应与金属截然不同。 与钢或铝不同,CFRP在紧固件孔周围没有塑性重分布区域。载荷集中在孔边缘,几乎毫无预兆地通过挤压、净截面拉伸、剪切破坏或劈裂失效。三个决策决定螺栓连接的碳纤维接头性能优劣:层合板可用的挤压强度、钻孔质量,以及载荷在螺栓与层合板之间分布的叠层配置。本文按真实设计中影响顺序逐一阐述。 为什么螺栓连接主导复合材料装配

2026年8月14日69 views
阅读更多
应用案例百米级风电叶片制造:福建107米叶片与大丝束主梁帽规模化
百米级风电叶片107米叶片福建

百米级风电叶片制造:福建107米叶片与大丝束主梁帽规模化

当第一支100米级风电叶片在不到十年前获得认证时,这似乎是一个难以复制的里程碑。到2026年,百米级叶片已成为海上风电开发的主流。最清晰的信号来自2026年5月:一支107米叶片——据报道是从中国工厂出厂的最大商用叶片——在福建设施下线,配套12-16MW海上机组,单片碳纤维用量超过8吨。这一支叶片所含的碳纤维,比十年前许多完整飞机项目一年用掉的还要多。 跨过100米线不是简单地加长模具。叶片质量大致随长度的三次方增长,重力载荷随质量增长,因此每增加一米都需要不成比例的更多结构。主导90米以下叶片的玻璃纤维达到其实际极限;主梁帽——叶片的主要承力构件——必须改用碳纤维,以保持叶片足够轻。

2026年8月13日48 views
阅读更多
应用案例人形机器人中的碳纤维:结构臂、外壳与量产材料选型
碳纤维人形机器人机器人结构部件

人形机器人中的碳纤维:结构臂、外壳与量产材料选型

人形机器人不再是实验室里的新奇事物。2025和2026年,全球领先的机器人公司——西方的Figure、特斯拉和波士顿动力,中国的宇树、优必选和傅利叶——从个位数样机进入数十台乃至数百台的试产。这一转变重塑了每一项工程决策,而材料选择尤为突出。样机可以用铝坯机加工;而一个必须以有竞争力的价格销售、运行多年并承载重载荷的产品,需要一套材料战略。 碳纤维已成为这一战略的核心。它兼具高比刚度、优异疲劳性能和设计自由度,是承载人形机器人手臂和腿部连杆的默认材料,而其可模塑成复杂壳体形状的能力也适合外部结构件。本文解释碳纤维为何出现在人形机器人结构中,量化材料对比,并梳理使碳纤维适用于量产而非局限于

2026年8月13日28 views
阅读更多
行业欧盟净零工业法案与叶片制造:36GW目标与本地化复合产能
欧盟净零工业法案NZIA风电目标

欧盟净零工业法案与叶片制造:36GW目标与本地化复合产能

欧盟《净零工业法案》于2024年年中生效,是欧盟清洁技术制造战略的监管支柱。对复合材料行业而言,该法案最关键的要素之一是将风电认定为战略性净零技术,并设定到2030年欧盟每年至少制造36GW风电装机容量的目标——而欧洲近年新增涡轮机的制造基础约为每年15-20GW。这一目标刻意雄心勃勃:欧盟希望在加速实现气候目标所需部署的同时,降低风电涡轮机组件对中国的依赖。 对复合材料行业来说,NZIA既是贸易政策,也是需求侧政策。每1GW风电装机容量都需要叶片,而叶片是工业规模制造的复合材料结构中材料最密集的产品之一。本文解读36GW目标在实践中的含义,量化其对叶片材料的隐含需求——树脂、芯材、玻璃

2026年8月13日31 views
阅读更多
行业C929与商飞复合材料供应链:中国航空的本地化机遇
C929复合材料供应链商飞本地化

C929与商飞复合材料供应链:中国航空的本地化机遇

中国商用飞机项目在2025年跨过一个安静但决定性的里程碑:C919——开启国产干线客机时代的窄体机——进入更高批产速率,而业界的注意力转向仍在研制阶段、体量更大的C929宽体机。C929的意义远超航空业本身。以其约50%的复合材料结构重量占比为目标,该项目有望在2026-2030年间成为中国航空航天级碳纤维最大的单一需求渠道,也是对国产复合材料供应链能否缩小与东丽、Hexcel和Solvay差距的最明显考验。 商飞已明确表示将积极推进C929供应链本地化,吸取C919的经验——后者在核心材料和系统上仍严重依赖进口。对于中国碳纤维生产商、预浸料加工企业和复合材料零部件制造商而言,C929代

2026年8月13日83 views
阅读更多
行业中国碳纤维国产化:80%自给率与各等级段的进口替代
中国碳纤维国产化碳纤维进口替代

中国碳纤维国产化:80%自给率与各等级段的进口替代

2025年,中国碳纤维自给率突破80%——这在十年前几乎难以想象,当时国产产量仅覆盖国内消费的一小部分。进展真实且可见于供应链:国产标准模量丝束已在风电、压力容器和工业应用中取代来自东丽、赫氏与西格里的进口纤维,中国生产商也已跻身全球最大产能持有者之列。 然而国产化进程极不均衡,将"80%自给率"视为均质化的成功会错过市场的真实结构。这80%集中在标准与中等等级,那里的产能过剩已把价格压至历史低位。在等级阶梯的顶端——T800及以上的高强度等级,以及T1000、M40J、M55J等高模量等级——中国产业在关键应用中仍大量依赖进口纤维。本文按等级段绘制国产化版图,解释市场为何同时呈现过剩与

2026年8月13日27 views
阅读更多
行业2026年碳纤维价格指数:从12美元/kg T300到80美元/kg航空级与1月涨价潮
2026碳纤维价格指数T300碳纤维价格

2026年碳纤维价格指数:从12美元/kg T300到80美元/kg航空级与1月涨价潮

没有哪种材料的价格走势比碳纤维更能清楚讲述供需关系。2022年,工业级T300-12K丝束售价约为每公斤33美元。到2024年底,同样的纤维交易价已接近每公斤12美元——跌幅超过60%,原因是中国的产能激增远超需求增长。而同期航空级纤维仍维持在每公斤80美元附近,高端高模量等级则远高于此。结果是:单一产品名称之下,价格层级相差一个数量级。 2026年正在书写新篇章:多年来首次出现的协调性涨价潮,由东丽与中国吉林化纤在1月率先发起,部分等级涨幅约10-20%。对采购方而言,问题非常实际——当前价格在什么位置、哪些等级正在趋紧、以及当市场同时呈现底部过剩与顶部紧张时,采购策略应如何应对。本文

2026年8月13日41 views
阅读更多