碳纤维知识

行业动态与洞察

来自先进复合材料和碳纤维技术领域的最新资讯。

技术可回收叶片树脂的商业化部署:Swancor环氧与Sofia海上风电
可回收叶片树脂上纬EzCiclo

可回收叶片树脂的商业化部署:Swancor环氧与Sofia海上风电

风电叶片是批量生产中最大的复合材料结构件,三十年来它们一直有一个共同的短板:赋予叶片刚度的热固性树脂无法重新熔化或重塑。叶片退役后,其15-25吨玻璃纤维与碳纤维复合材料过去只能面对填埋或焚烧的命运。这一局面正在工业规模上发生改变。上纬EzCiclo可回收环氧体系与CleaVER固化剂配合,已成为一种可被重新分解为组成材料的叶片的核心技术。该技术于2022年在RWE的Kaskasi风电场以六支叶片完成概念验证后,已被指定用于1.4吉瓦Sofia海上风电场全部100支叶片——这是可回收叶片树脂首次全面商业化规模部署。 本文阐释这一化学体系的工作原理、Sofia为何标志着从试点到供应链的结构

2026年8月12日12 views
阅读更多
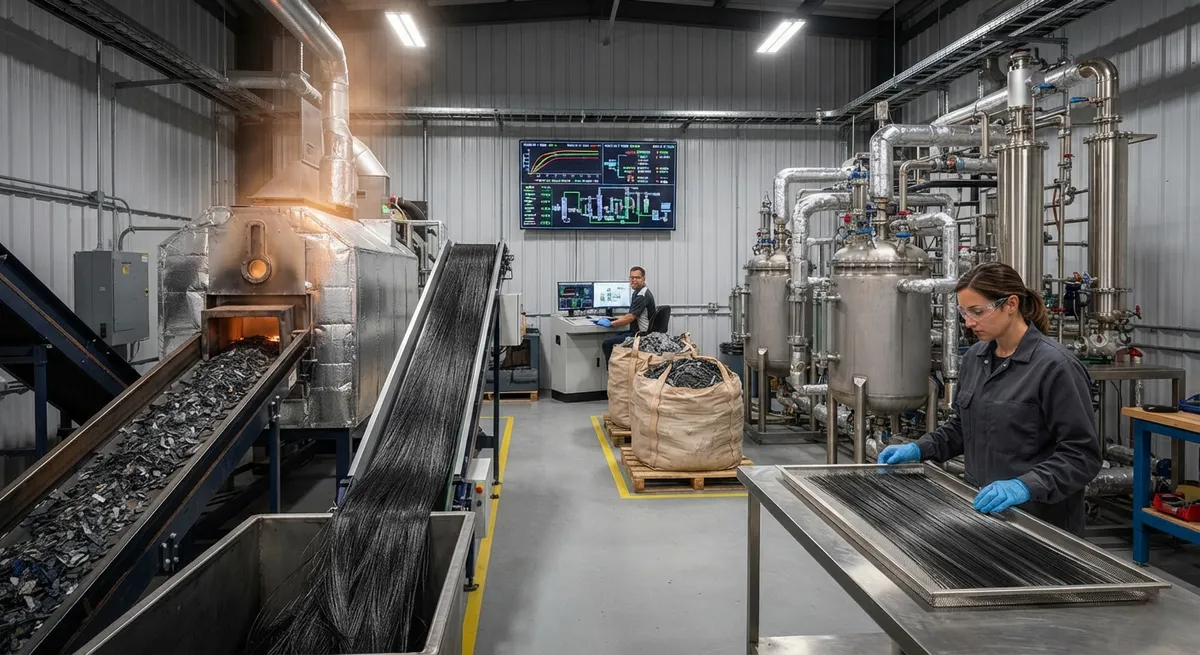
技术CFRP回收工艺对比:热解、溶剂解与纤维再生利用的性能保留
CFRP回收热解与溶剂解对比

CFRP回收工艺对比:热解、溶剂解与纤维再生利用的性能保留

碳纤维增强塑料(CFRP)正在进入报废高峰期。第一批大型风电叶片、航空部件和汽车零部件正在退役,行业面临一个棘手的问题:部件报废后纤维何去何从?这个问题的答案比以往任何时候都重要,因为合规已成为主要驱动力。欧盟第2026/718号法规要求风电叶片按质量计70%必须得到回收,亚太地区也正在起草类似的生产者责任延伸规则。在此背景下,全球约6,120吨/年的CFRP回收产能,相对于本十年即将产生的废料规模而言显得相当有限。 评估各条路线的回收企业和叶片制造商最终都聚焦于同一候选清单:热解、溶剂解和机械粉碎,随后通过纤维再生利用将回收纤维转化为可用产品。各工艺在性能保留、所需资本和所服务的市场方

2026年8月12日11 views
阅读更多
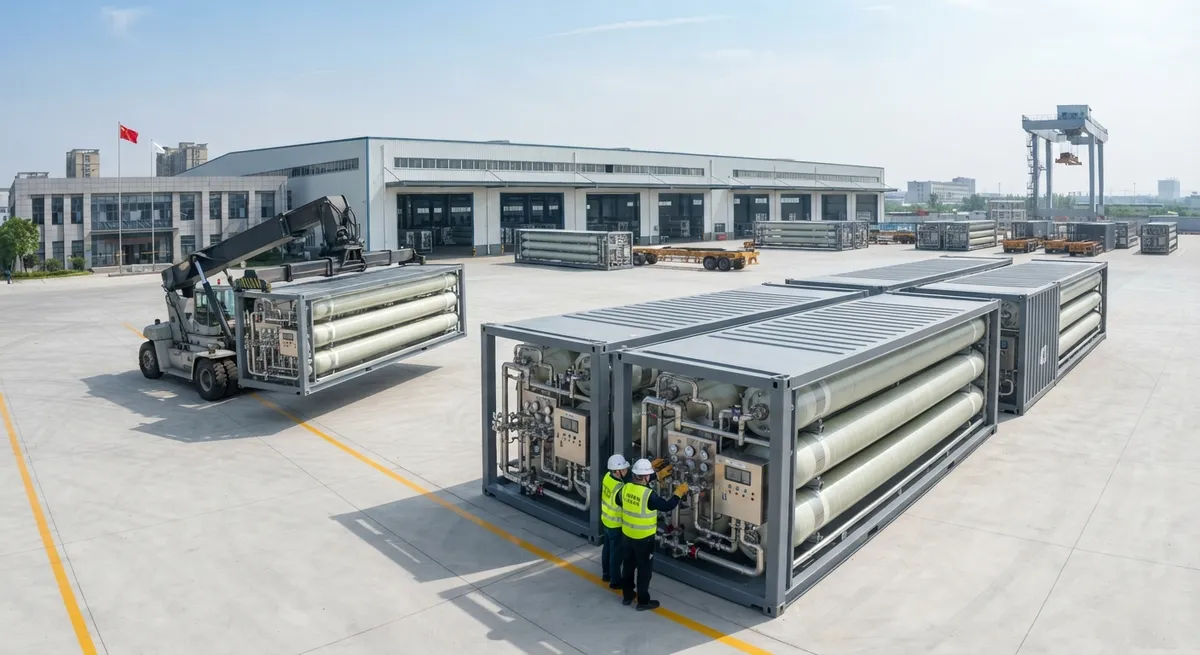
应用案例IV型MEGC氢气运输集装箱:Umoe嘉兴工厂与全球氢物流规模化
IV型MEGC氢运输集装箱

IV型MEGC氢气运输集装箱:Umoe嘉兴工厂与全球氢物流规模化

氢气很少在生产地消费。电解厂、合成氨设施与工业集群远离需要气体的港口、工厂与加氢站,而经济地长距离输送氢气一直是行业的持续瓶颈。管道适合固定、大流量的走廊,但需要数年建设;液化耗能巨大。针对灵活的中距离物流,实用答案是集装箱:一个装满高压复合材料气瓶的标准ISO箱体,装上卡车、铁路车辆或船舶,运到任何需要氢气的地方。 这类系统称为多单元气体容器(MEGC),正进入工业规模化阶段。2026年3月,挪威制造商Umoe先进复合材料公司(UAC)在中国嘉兴新工厂启动大规模生产——这座12,000平方米的设施潜在年产达2万只复合气瓶,约为公司此前全球产量的三倍。中国工厂制造的首批MEGC已分配给澳

2026年8月11日12 views
阅读更多
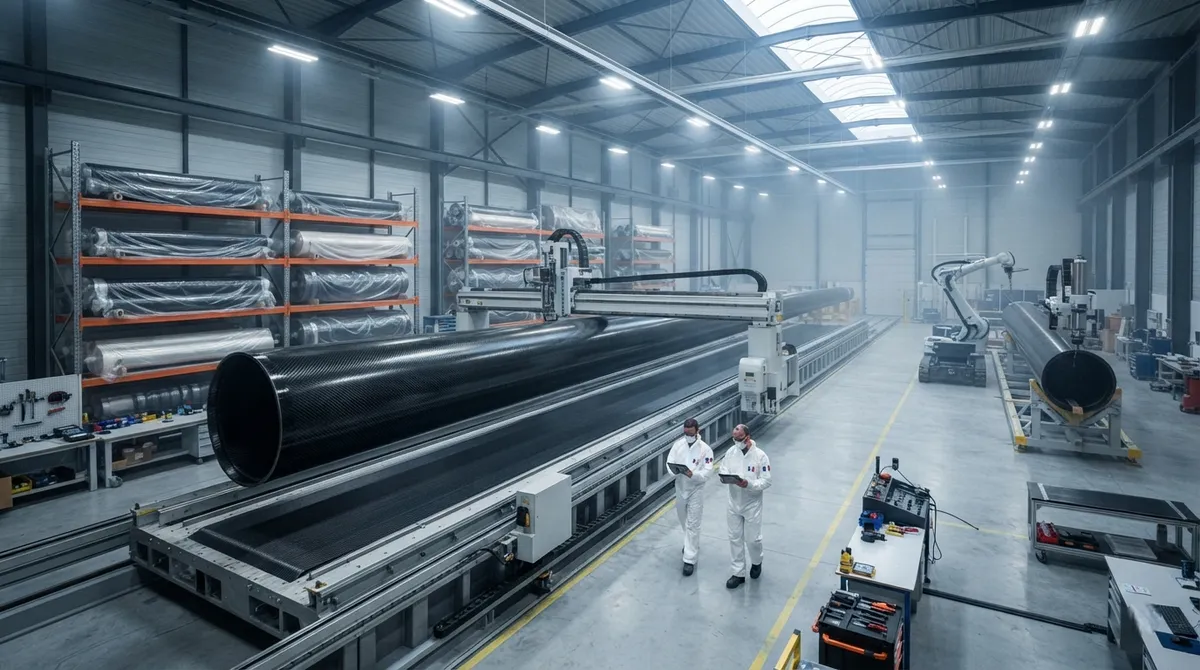
应用案例货船碳纤维风帆推进桅杆:SolidSail 70米CFRP帆装的制造
SolidSail桅杆工厂货船风帆推进

货船碳纤维风帆推进桅杆:SolidSail 70米CFRP帆装的制造

商用航运约占全球二氧化碳排放的百分之三,国际海事组织的脱碳目标推动业界测试一切可行的选项——替代燃料、船体优化,以及一项比发动机更古老的技术回归:风。现代风帆推进系统与传统帆装完全不同。它们是工程结构件,在大吨位货船上采集风力以削减燃油消耗,而其中最雄心勃勃的系统几乎全部由碳纤维建造。 这一趋势在法国布列塔尼洛里昂附近的拉内斯特体现得最为直观:SolidSail桅杆工厂(SMAF)于2026年2月12日投产。该工厂生产船厂大西洋船厂(Chantiers de l'Atlantique)开发的SolidSail硬帆风帆推进系统所需的巨型CFRP桅杆。桅杆长度接近70米、每套帆装风帆面积80

2026年8月11日9 views
阅读更多
行业西方碳纤维重组:帝人格林伍德关厂、东丽涨价与SGL退出策略
帝人格林伍德关厂东丽碳纤维涨价

西方碳纤维重组:帝人格林伍德关厂、东丽涨价与SGL退出策略

西方碳纤维行业正经历十年来最重大的重组。诱因在ATA 2025年度市场报告中记录得清清楚楚:中国运行产能达到171,080公吨——占全球总量的52.5%——吉林化纤超越东丽成为全球最大生产商。面对中国充裕的大宗供应,以及比预期更慢更浅的航空航天需求复苏,既有西方厂商给出了各不相同的回答:帝人在暂停产能,东丽在为产品组合重新定价,SGL则干脆退出部分纤维业务。 这些不是例行运营调整。它们共同改变了供应的地理版图、价格的走向,以及数十年来依赖西方纤维的航空航天与国防采购项目的风险水平。本文回顾每家公司举措、横向比较,并提炼对采购方与规格制定者的实际启示。 帝人:格林伍德临时关厂 日本帝人集团

2026年8月11日29 views
阅读更多
行业2025年全球碳纤维需求:224,510吨、风电首破10万吨与中国产能占比首超50%
2025全球碳纤维需求ATA市场报告

2025年全球碳纤维需求:224,510吨、风电首破10万吨与中国产能占比首超50%

每年,ATA CFT广州有限公司都会发布全球碳纤维市场引用最广的年度评估。2025年版由总经理林刚于2026年中发布,记录了一个创纪录的量级年份和供应格局的结构性转变。2025年全球碳纤维需求达到224,510公吨,较2024年的156,100公吨增长43.8%。增长并不均衡:仅风电一项就新增约56,000吨需求,并首次突破10万吨里程碑。供应端,中国运行产能达到171,080公吨——占全球总量326,080公吨的52.5%——这是首次有生产国超过全球产能的一半。 对采购方而言,这份报告的意义不止于头条数字。创纪录的量级叠加持平的价格,讲述的是与供应短缺驱动的涨价截然不同的故事:量在快于

2026年8月11日37 views
阅读更多
行业中复神鹰SYT80 T1200级碳纤维:8000MPa强度与追赶东丽的竞赛
中复神鹰SYT80T1200碳纤维

中复神鹰SYT80 T1200级碳纤维:8000MPa强度与追赶东丽的竞赛

二十年来,商用碳纤维的拉伸强度天花板以缓慢而审慎的步伐攀升:T300、T700、T800,以及2019年的T1100。每一级新台阶都拓展了可用聚合物复合材料建造的结构范围,而每一级都由一小批日本生产商率先到达。T1200这道门槛——8000兆帕的拉伸强度——于2023年末被东丽跨越,如今,2026年3月,中复神鹰凭借其SYT80牌号也跨过了它。 中复神鹰的发布除了头条数字外还有两点值得注意。其一,公司将SYT80定位为百吨级工程化量产的产品,声称是全球首家以该规模量产T1200级纤维的生产商。其二,发布会同时在北京和巴黎JEC世界复合材料展举行——这表明中国高端纤维如今正直接打入全球高端

2026年8月11日12 views
阅读更多
行业新创碳谷湿纺T1100碳纤维:5000吨产能与高端供应新格局
新创碳谷碳纤维湿纺T1100

新创碳谷湿纺T1100碳纤维:5000吨产能与高端供应新格局

T1100级碳纤维处于商用强度范围的顶端:拉伸强度在6500-7000兆帕区间的纤维历来由极少数生产商供应,全球规模有限。2026年8月4日,新创碳谷宣布完成了湿法纺丝路线T1100级纤维的技术鉴定,公布性能为拉伸强度6600兆帕、拉伸模量335吉帕,目标是每年5000吨的稳定产能。这一结果使新创碳谷跻身全球少数几家拥有该性能级别量产路线的生产商之列。 对指定高强纤维的工程师与采购团队而言,其意义有二:一是中国出现了第二条T1100级货源;二是规模——年产5000吨比通常与高端高强产线相关联的体量大一个数量级。本文审视鉴定验证了什么、供应格局正在如何变化,以及未来两三年对采购方意味着什么

2026年8月11日18 views
阅读更多
技术IV型气瓶规模化缠绕生产:自动化、节拍与年产2万只产能规划
IV型气瓶缠绕成型氢瓶制造

IV型气瓶规模化缠绕生产:自动化、节拍与年产2万只产能规划

IV型气瓶——聚合物内胆加碳纤维全缠绕层的全复合材料压力容器——是氢燃料电池重卡、客车与加氢站储氢瓶组的首选储能技术。其决定性优势在于重量:一只IV型气瓶可比同等规格的钢瓶或III型铝内胆设计轻40%至70%。对一辆携带八至十只大容量气瓶的重型卡车而言,这一差距往往就是合法载荷与超载车辆之间的分界线。 直到不久之前,IV型气瓶的规模化制造仍集中在少数几家服务于汽车及早期商用车市场的工厂。这一局面正在改变。挪威复合材料气瓶技术先驱Umoe先进复合材料公司已在嘉兴工厂开始提升产能,潜在年产约2万只——约为其既有产线产能的三倍。该工厂坐落于一个正在建设、覆盖全区域三十座加氢站的氢能走廊中心。对

2026年8月11日8 views
阅读更多