
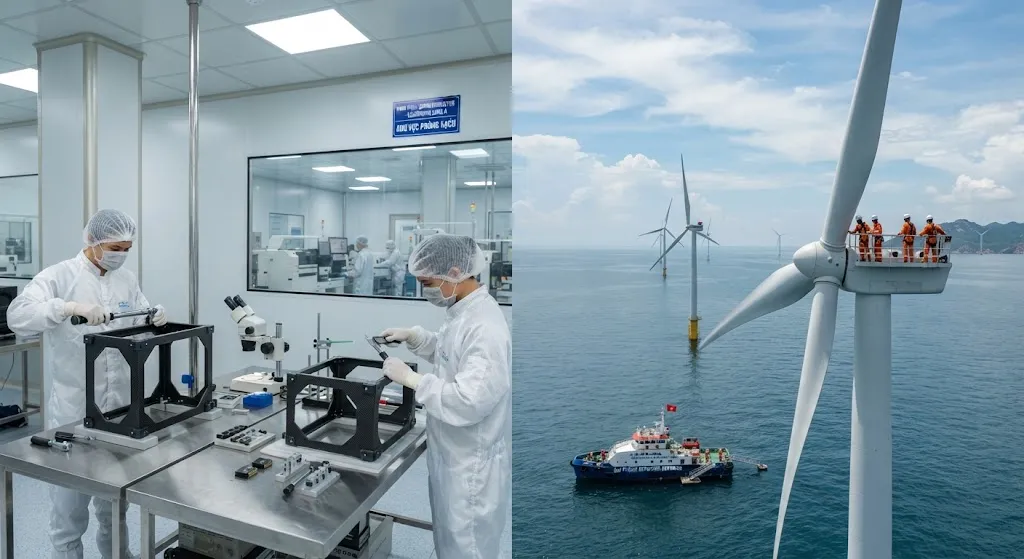
Introduction 越南已成为东南亚最具活力的碳纤维市场之一,处于两大全球趋势的交汇点:供应链从中国多元化和可再生能源基础设施的快速建设。该国碳纤维需求年增长率估计为15-20%,由电子制造商建立生产基地和政府在电力发展计划VIII下的雄心勃勃的海上风电目标推动。 对于碳纤维生产商和复合材料供应商,越南既代表即时机会也代表长期战略定位。电子行业为精密碳纤维组件提供高 volume、即时需求,而海上风电在越南2030年实现6 GW海上风电装机目标后提供了巨大的长期市场。本文探讨了两个主要需求驱动力,分析了供应链结构,并为B2B买家提供了实用的采购路线图。 电子制造业:即时需求驱动力 越南已
Introduction
越南已成为东南亚最具活力的碳纤维市场之一,处于两大全球趋势的交汇点:供应链从中国多元化和可再生能源基础设施的快速建设。该国碳纤维需求年增长率估计为15-20%,由电子制造商建立生产基地和政府在电力发展计划VIII下的雄心勃勃的海上风电目标推动。
对于碳纤维生产商和复合材料供应商,越南既代表即时机会也代表长期战略定位。电子行业为精密碳纤维组件提供高 volume、即时需求,而海上风电在越南2030年实现6 GW海上风电装机目标后提供了巨大的长期市场。本文探讨了两个主要需求驱动力,分析了供应链结构,并为B2B买家提供了实用的采购路线图。
电子制造业:即时需求驱动力
越南已成为寻求减少对中国制造依赖的全球电子供应链首选替代生产基地。三星在太原省运营着其全球最大的智能手机生产综合体,而LG、富士康、歌尔和立讯精密已在北宁、北江和胡志明市扩展业务。该国现在每年出口超过1,100亿美元的电子产品,占出口总值的32%。
这一电子繁荣在几个类别中创造了直接的碳纤维需求:
- 半导体和精密设备框架: 用于晶圆搬运机器人、洁净室自动化和精密测量设备的碳纤维结构组件——替代铝以实现减振和尺寸稳定性。
- 消费电子外壳: 笔记本电脑盖、平板电脑框架和高端音频设备外壳,其中0.5-0.8 mm薄壁碳纤维层压板在减轻重量的同时提供刚度。
- 自动化和机器人: 电子装配线的拾取放置龙门臂和末端执行器,碳纤维的比刚度减少周期时间并提高定位精度。
- 测试和检测设备: AOI(自动光学检测)和X射线检测站的稳定复合材料夹具,必须在热循环下保持微米级公差。
| 电子应用 | 碳纤维要求 | 年需求量估计(吨) | 主要供应商 |
|---|---|---|---|
| 半导体设备框架 | 高模量、精密加工 | 200-400 | 东丽、三菱、 Formosa |
| 消费电子外壳 | 薄壁预浸料、A级表面 | 500-1,000 | 晓星、 Formosa、中国供应商 |
| 工业自动化 | 标准模量、结构级 | 300-600 | 东丽、东邦、中国供应商 |
| 测试夹具 | 尺寸稳定性、低CTE | 100-200 | 东丽、赫氏 |
越南电子生产在过去五年的复合年均增长率为11.2%,随着苹果将iPad和MacBook组装转移到该国,预计2028年前将保持10-12%的增长。
海上风电:长期增长潜力
越南拥有东南亚最好的海上风电资源基础之一,世界银行估计有475 GW的技术海上风电潜力。政府的电力发展计划VIII目标是到2030年实现6 GW海上风电,到2050年逐步增加至70-90 GW。陆上风电装机容量已超过7 GW,并在中部高地持续增长。
风电在叶片梁帽、腹板和塔架组件中消耗大量碳纤维。单套15 MW海上涡轮机叶片在结构元件中使用20-35吨碳纤维。如果越南即使只实现其2030年海上目标的三分之一,年碳纤维需求量也可能达到12,000-18,000吨——与整个东盟地区当前的年消费量相当。
供应链结构与进口动态
越南目前没有国内碳纤维前驱体或PAN纤维生产能力。所有碳纤维都是进口的——主要来自台湾( Formosa Plastics)、韩国(晓星)、日本(东丽、帝人、三菱)以及越来越多地来自中国。根据东盟和CPTPP贸易协定,碳纤维进口关税通常为0-5%。
本地转化商集中在三个集群:
- 北部红河三角洲: 北宁和北江的三星生态系统供应商,以及新兴的汽车组装业务。该集群消费最高 volume 的精密碳纤维组件。
- 胡志明市和南部工业带: 消费电子、 marine 应用和一般工业复合材料。最多元化的转化商基础。
- 岘港和越南中部: 新兴的航空航天和风电活动,几家韩国和台湾供应商正在建立区域运营。
增长预测与市场机会
越南碳纤维市场预计到2030年将达到年需求量8,000-12,000吨,高于2025年估计的3,000-4,000吨。增长轨迹由几个结构性因素支撑:
- 电子多元化: 苹果、三星和其他主要品牌继续将生产转移到越南,推动精密碳纤维组件12-15%的年复合需求增长。
- 基础设施超级项目: 470亿美元的河内-胡志明市高速铁路项目、两座城市的地铁系统和龙城国际机场将在转向架、内饰板和结构组件中消耗大量复合材料。
- 海上风电管道: 电力发展计划VIII的2030年6 GW目标为叶片级碳纤维创造了结构性需求底线,首次大规模采购预计在2028-2029年。
- 汽车增长: 越南汽车产量预计到2030年将达到80-100万辆年产量,在制动、悬挂和车身应用中产生对轻量化CFRP组件的二次需求。
常见问题
在越南采购碳纤维与中国相比有哪些主要优势?
越南为碳纤维进口商提供了几个结构性优势。关税更低——根据CPTPP和东盟优惠计划,大多数碳纤维原材料以0-5%的税率进入,而非国内来源在中国的典型税率为5-8%。文件要求更简单,没有类似于中国许可证框架的两用出口管制制度。物流上,越南北部港口在24小时内服务电子集群,而南部港口处理消费品和 marine 应用。主要的权衡是规模:越南分散的转化商基础意味着高 volume 需求的买家通常需要进口成品组件而非原材料进行本地转化。
海上风电发展将如何影响越南的碳纤维需求?
海上风电是越南最大的长期碳纤维需求驱动力。电力发展计划VIII目标到2030年实现6 GW海上风电,每台15 MW涡轮机在叶片结构中需要20-35吨碳纤维。如果越南即使只实现这一目标的三分之一,到2030年仅风电的年碳纤维需求量就可能达到6,000-9,000吨。随着项目开发时间表与制造能力建设保持一致,首次大规模叶片采购预计在2028-2029年。越南转化商目前缺乏生产风电级碳纤维叶片组件的能力,为成熟的供应商创造了进口机会。
碳纤维交付到越南的典型提前期是多久?
提前期因来源国和产品类型而异。从日本(东丽、帝人):标准模量预浸料6-10周,特种级别8-12周。从台湾( Formosa):标准产品4-6周,定制规格6-8周。从韩国(晓星):标准产品3-5周。从中国:大宗商品级别2-4周,但质量一致性因供应商而异。加急需求可选择空运(大多数亚洲产地3-5天),但成本较高。大多数越南转化商为高 volume 应用维持4-8周的安全库存。
Conclusion
越南碳纤维市场处于战略拐点。电子制造转移提供了即时、复合需求,精密组件年增长12-15%。电力发展计划VIII下的海上风电提供了最大的长期结构性需求驱动力,首次大规模采购预计在2028-2029年。国内碳纤维生产的缺失意味着每公斤消耗都是进口的,为海外供应商创造了高度可进入的市场。
对于评估越南采购的B2B买家或计划服务越南的供应商,实际路径是将进口碳纤维材料与本地二次加工能力相结合。浏览我们的碳纤维产品系列,包括适合越南电子和风电需求的材料,或联系我们的工程团队,获取越南市场的进入评估、定价和提前期预测。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

碳纤维登山杖
轻量碳纤维登山杖,采用高等级碳纤维管制造。单支仅重160g,同时提供优越的减震性能和耐用性,适用于徒步、越野跑和背包旅行。

方管碳纤维管 — 3K斜纹 T700
3K斜纹编织的方形碳纤维管,具备优异抗扭强度。适用于结构框架、桁架和支撑柱,矩形截面提供设计灵活性。