
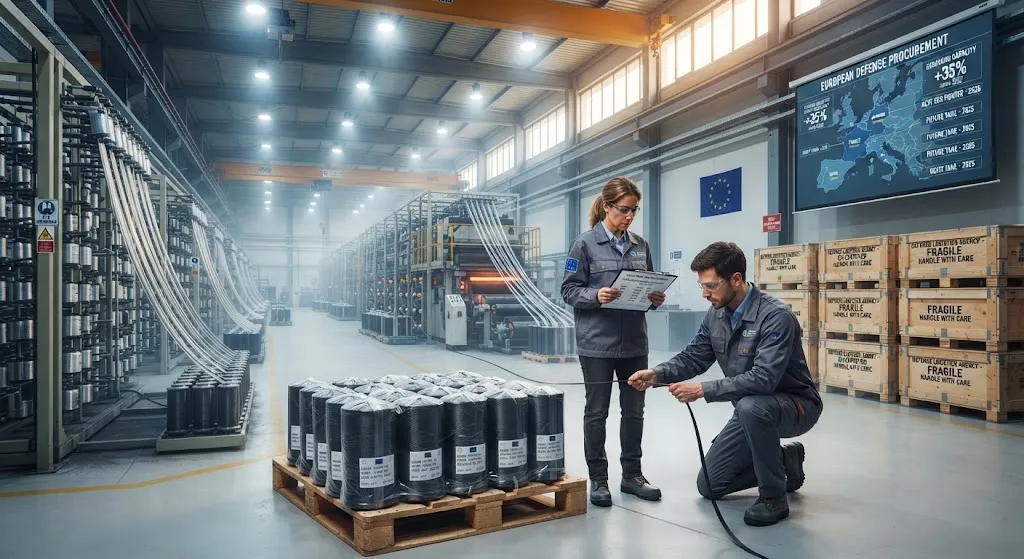
欧洲国防预算已连续两年上升,复材行业如今正在订单簿上看到后果。空运与战斗机维持项目需要结构级碳纤维,无人机项目需要大批量轻量化机体,而导弹生产线以几年前无法想象的规模消耗缠绕复材管。2026 年初的变化在于,这些需求不再以零散的项目订单出现,而是开始被锁定为多年期承诺。两则公告勾勒出这一转变:2026 年 3 月 Toray Carbon Fibers Europe 确认扩大其欧洲生产基地,2026 年初 Syensqo 与欧洲客户敲定了一份五年期供应协议。 对国防之外的复材采购方——风电、汽车、运动器材、基础设施——其意义间接但真实。纤维产能是有限、分级明确的资产:当国防项目签下多年期
引言
欧洲国防预算已连续两年上升,复材行业如今正在订单簿上看到后果。空运与战斗机维持项目需要结构级碳纤维,无人机项目需要大批量轻量化机体,而导弹生产线以几年前无法想象的规模消耗缠绕复材管。2026 年初的变化在于,这些需求不再以零散的项目订单出现,而是开始被锁定为多年期承诺。两则公告勾勒出这一转变:2026 年 3 月 Toray Carbon Fibers Europe 确认扩大其欧洲生产基地,2026 年初 Syensqo 与欧洲客户敲定了一份五年期供应协议。
对国防之外的复材采购方——风电、汽车、运动器材、基础设施——其意义间接但真实。纤维产能是有限、分级明确的资产:当国防项目签下多年期数量承诺,留给工业采购方的剩余产能就会缩小,供货条件也随之改变。本文追踪这两则公告,对比新合同模式与它所取代的按项目采购,并解释再武装驱动的需求对配额、定价与供应安全意味着什么。
国防支出背景
触发上述两项动作的需求是全面的。欧洲北约成员国正把更高的预算承诺转化为实际采购,而消耗复材最多的项目是战斗机队维持、下一代空战研发、远程弹药与无人系统。下表概括了主要需求驱动因素及其复材含量:
| 需求驱动 | 复材应用 | 典型材料需求 | 供应模式 |
|---|---|---|---|
| 战斗机队维持 | 机翼蒙皮、尾翼、雷达罩、备件与修理 | 高模量与中模量碳纤维,持续供应 | 按项目采购、基线增长 |
| 下一代空战 | 验证机结构机身 | 中模量牌号、认证批次 | 研发合同 |
| 无人系统规模化 | 机身、机臂、桨叶、传感器支架 | 标准模量碳纤维、大批量、短周期 | 快速周期招标、数量框架 |
| 弹药与导弹产线 | 缠绕发动机壳体、尾翼、发射筒 | 缠绕级碳纤维丝束、产量爬坡 | 多年期生产承诺 |
这些驱动因素单独看都不新鲜,多数已存在数十年。新的是同步性:维持、研发与弹药需求同时攀升,在纤维生产商必须在配额仍不确定时扩产的情况下,压力成倍叠加。
Toray Carbon Fibers Europe 扩产
2026 年 3 月,Toray Carbon Fibers Europe 宣布扩大欧洲生产版图,国防与出口需求被列为主要驱动因素。该公司已运营欧洲最大的碳纤维工厂之一,此次扩产据信同时覆盖原丝与碳化产能——即纤维供应链中两个限制产能的环节。由于原丝产线需要数年才能投产,此类扩产公告实际上预示着远超当前采购周期的供应展望。
即使没有国防拉动,欧洲航空级纤维产能历来偏紧:欧洲的飞机项目、运载火箭与不断增长的工业客户群体已在一批有限的国内产线上相互竞争。再武装周期新增了一位拥有多年期视野的优先客户,实际上是对排队顺序的重排而非简单拉长——而重排的队列正是采购方体会到的配额压力。
Syensqo 五年期供应协议
Syensqo——Solvay 拆分后成立的特种化学品与材料集团——于 2026 年 1 月与欧洲客户签署了一份五年期供应协议。协议覆盖多种复材材料牌号,采用框架式结构:数量、标准牌号与商务条款预先约定,年度调整仅限指数化机制,而非全面重新谈判。对签约客户而言,这份协议把反复出现的采购难题——一年期视野下不可预测的供应与价格波动——转化为可预期的多年期仓位。
五年期结构本身值得关注,因为它代表了欧洲国防复材采购方式的真正转变。传统采购按项目授予:一次生产批次触发一份采购订单,供应商从自由产能中分配,下一批次重新开始谈判。五年期协议改变了纤维工厂的底层经济性:承诺数量为新建产线提供了投资依据,工厂可依据可见的地平线规划转换与人员安排。下表展示了当前在欧洲市场并存的合同模式之间的实际差异:
| 合同模式 | 典型期限 | 价格机制 | 产能承诺 | 风险承担方 |
|---|---|---|---|---|
| 现货/项目采购 | 单笔订单 | 下单时市价 | 仅自由产能 | 采购方 |
| 年度框架 | 12 个月 | 年度指数化 | 部分保留 | 双方分担 |
| 多年期供应协议 | 3-5 年 | 指数化+上限 | 专属产能 | 双方,合同约定 |
| 战略伙伴/合资 | 5-10 年 | 成本分摊公式 | 共同投资产能 | 双方,结构性 |
每上一级台阶,都以灵活性换取安全性。多年期协议把采购方锁定进数量义务,但同时也把供应商锁定进配额承诺——这正是国防项目产量基线增长时所需要的保障。
这一转变对工业采购方的影响
再武装驱动的产能锁定,最先被与国防项目争夺同一纤维窗口的工业采购方感受到。五点实际影响值得预判:
- 配额收紧:当专属吨位被多年期国防协议锁定,工业采购方依赖的现货市场在任一季度的可供应量都会变小。
- 起订量门槛上升:承接承诺产能的供应商更偏好更少、更大、更长的订单;中小工业订单面临更长的等待期。
- 认证重复:国防与航空牌号各有独立认证档案,采购方对接国防系供应商时必须重新核验材料文件而非沿用民用证书。
- 指数化公式:多年期定价结构通过指数条款传导成本波动;采购方应审计自身供应协议与新条款的匹配度,而非假设固定价格延续。
- 供应安全条款:工业采购方日益被要求以数量义务或承诺条款换取配额,与国防合同模式趋同。
核心信息是:欧洲复材市场正在变得更结构化,最早调整合同行为的采购方将在下一次配额紧张来临时握有最强位置。
常见问题解答
为什么欧洲再武装会影响非国防采购方的碳纤维供应?
碳纤维产能有限且扩张缓慢,因此当国防项目签下多年期数量承诺,这些承诺会在协议期内预留工厂的一部分产出。工业采购方依赖的剩余现货产能随之变小、更难预测。由于国防需求如今通过更长的合同与专属配额进入,其对工业供应的影响是结构性的而非暂时性的——这也是为什么合同条款(而非单纯价格)已成为欧洲纤维供应的决定性因素。
Toray 在 2026 年 3 月具体宣布了什么?
Toray Carbon Fibers Europe 于 2026 年 3 月宣布扩大其欧洲生产版图,国防与出口需求被列为主要驱动因素。扩产同时覆盖原丝与碳化产能——纤维生产的两个瓶颈环节——预计新增吨位中有相当份额将通过长期供应协议预留,而非流入现货市场。由于原丝产线需要数年投产,该公告实际上向欧洲采购方预示了多年期的供应前景。
Syensqo 一类的五年期协议如何改变定价?
五年期协议以框架取代年度重新谈判:数量、标准牌号与商务条款预先固定,年度变化仅限于带明确上限的指数化机制。这消除了最大的价格波动来源——年度重置——把风险从现货波动转移到买卖双方共同承担的可预测公式中。作为交换,采购方接受数量义务,这正是供应商为分拨专属产能并投资新产线所需的安全感。
结论
欧洲再武装周期已改变欧洲大陆复材增强材料的买卖方式。Toray Carbon Fibers Europe 于 2026 年 3 月宣布的扩产与 Syensqo 年初签署的五年期协议,是同一底层转变的两种表达:国防项目正把需求转化为带专属配额的多项年承诺,纤维供应也随之走向同样的结构。对工业采购方而言,影响是配额收紧、起订量门槛变化,以及一个越来越奖励长期规划而非现货购买的合同环境。
如果你的项目依赖稳定的欧洲碳纤维供应,查看我们的碳纤维产品系列,或联系我们的工程团队,讨论新合同环境下的供应承诺、认证文件与配额规划。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维匹克球拍
高性能匹克球拍,采用东丽T700碳纤维面层和聚丙烯蜂窝芯材。提供出色的力量重量比、旋转生成和减震性能,适合竞技比赛。
圆管碳纤维管 — 3K平纹 T700
采用东丽T700级碳纤维3K平纹编织的标准圆管。提供平衡的强度和刚性,适用于机器人、自动化、体育器材和航空航天结构件等通用工业领域。

碳纤维机器人末端执行器连杆 — 定制形状与传感器集成
定制形状的碳纤维末端执行器连杆。面向自动化集成商和科研实验室,需要在机器人腕部与夹爪/工具之间实现轻量化刚性连接。可集成传感器安装位、走线槽和快换接口。

碳纤维乐器配件定制
碳纤维乐器配件,具有优异的尺寸稳定性、轻重量和一致的声学特性。生产碳纤维弓杆、吉他琴颈、小提琴腮托、鼓腔和管乐器主体。碳纤维乐器不受湿度变化和温度波动影响,解决了木制乐器的痛点。