
中欧风电行业正进入一个重点从新安装转向老化机组维护和寿命延长的阶段。仅德国就运营约 30 GW 陆上风电容量,平均机组年龄超过 12 年。集中在北部沿海地区的波兰风电场平均年龄为 9-11 年,而捷克共和国较小的 3.5 GW 安装基础同样在老化。整个地区在 2008-2015 年扩张浪潮中安装的涡轮机现已接近或超过其原始 20 年设计寿命,导致需求从建设服务向运维的结构性转变。 维护挑战对复合材料部件尤为严峻——叶片、机舱盖和塔筒段加强件——它们代表了风力涡轮机运维中最高价值的修复和更换市场。前缘侵蚀、雷击和疲劳裂纹造成的叶片损伤估计每年影响 15-20% 的已安装机组,需要专业的复合
引言
中欧风电行业正进入一个重点从新安装转向老化机组维护和寿命延长的阶段。仅德国就运营约 30 GW 陆上风电容量,平均机组年龄超过 12 年。集中在北部沿海地区的波兰风电场平均年龄为 9-11 年,而捷克共和国较小的 3.5 GW 安装基础同样在老化。整个地区在 2008-2015 年扩张浪潮中安装的涡轮机现已接近或超过其原始 20 年设计寿命,导致需求从建设服务向运维的结构性转变。
维护挑战对复合材料部件尤为严峻——叶片、机舱盖和塔筒段加强件——它们代表了风力涡轮机运维中最高价值的修复和更换市场。前缘侵蚀、雷击和疲劳裂纹造成的叶片损伤估计每年影响 15-20% 的已安装机组,需要专业的复合材料修复技术人员、材料和物流基础设施,而这些在涡轮机首次投运时尚不存在。区域运维集群的出现是行业对这一集中、特定地理需求的回应。
老化机组:规模与维护需求
中欧风电机组的年龄特征创造了维护强度的可预测升级。下表量化了三大市场的安装基础和预计维护需求:
| 国家 | 安装容量(GW) | 平均机组年龄(年) | >10年机组(%) | 预计年叶片修复需求(台) |
|---|---|---|---|---|
| 德国 | 30.2 | 12.4 | 68% | 2,800-3,200 |
| 波兰 | 8.1 | 10.2 | 52% | 650-800 |
| 捷克共和国 | 3.5 | 11.8 | 61% | 280-350 |
| 中欧合计 | 41.8 | — | — | 3,730-4,350 |
该地区每年 3,730-4,350 台的叶片修复需求转化为约 4500-6500 万欧元/年的复合材料市场,用于修复树脂、碳纤维增强材料和保护涂层。随着机组老化和修复频率增加,该市场以每年 8-12% 的速度增长。到 2030 年,年叶片修复需求预计将达到 5,500-6,500 台,复合材料部分将扩大至每年 7000-9500 万欧元。
除叶片修复外,老化机组还创造了机舱盖更换(通常为 FRP 或复合材料夹层结构)、法兰连接处塔筒段加固,以及用复合材料加强系统改造现有结构等需求。这些次要复合材料应用为总维护材料需求增加了约 20-30%。
运维集群结构与地理分布
中欧风电运维格局正围绕三个地理集群整合,每个集群都有独特的特征和服务能力:
- 北德集群(石勒苏益格-荷尔斯泰因、下萨克森):最大且最成熟的集群,由从原始涡轮机制造商和独立发电商发展而来的服务公司锚定。该集群包括胡苏姆和库克斯哈芬的叶片修复车间、基尔和汉堡设有库存的复合材料分销商,以及服务陆上和日益增长的北海海上机组的移动修复团队。该集群处理德国约 45% 的年叶片修复量。
- 波兰波罗的海集群(滨海省、瓦尔米亚-马祖里):由波兰 2012-2019 年期间的快速风电建设推动的新兴集群。该集群以格但斯克和什切青为中心,叶片修复设施由当地工程公司和进入波兰市场的国际运维供应商开发。该集群目前处理波兰约 60% 的叶片修复需求,但正在大力投资产能,以服务预计从 2028 年开始的海上风电管道。
- 捷克-摩拉维亚集群(中波希米亚、摩拉维亚):较小的专业集群,专注于捷克共和国老化的陆上机组,并作为跨境修复运营进入斯洛伐克和奥地利东部的物流枢纽。该集群的优势在于塔筒和基础修复而非叶片专业工作,复合材料修复能力集中在少数专业公司。
这些集群通过在站点间流动的移动修复劳动力、运输叶片截面和复合材料修复材料的专业物流供应商,以及基于成本效益分析驱动修复与更换决策的保险公司相互关联。集群模式减少了响应时间——这对最小化涡轮机停机时间至关重要——并为复合材料采购和技术人员培训创造了规模经济。
复合材料修复技术与材料
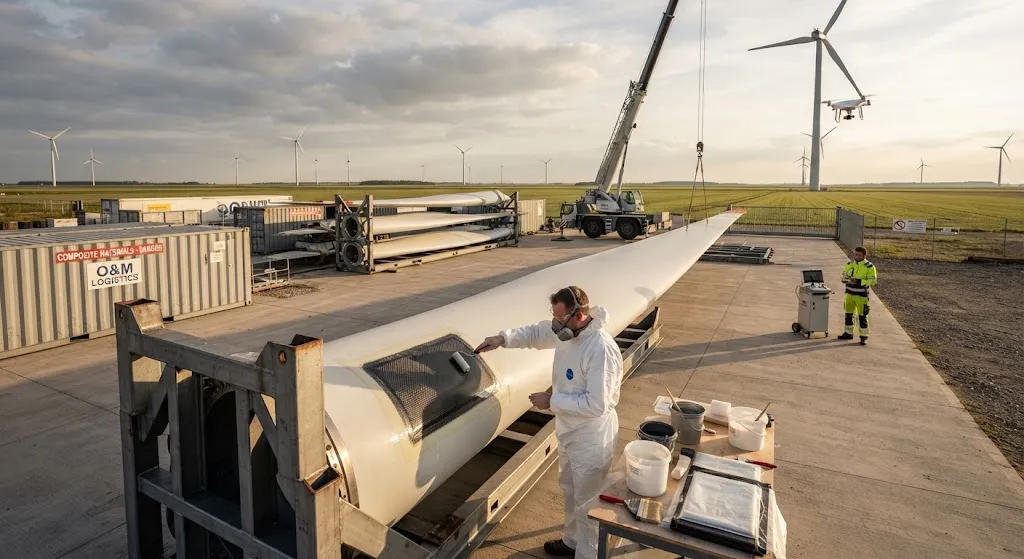
中欧风力涡轮机叶片复合材料修复遵循叶片制造商制定并由独立服务供应商调整的标准程序。修复过程通常包括:
- 损伤评估:基于无人机的目视检查和热成像扫描以绘制损伤范围,随后进行无损检测(超声波或敲击测试)以确定分层深度。
- 表面处理:使用研磨或机械加工去除损伤材料,随后进行表面清洁和粘合促进剂处理。
- 修复铺层:使用湿法铺层或预浸料贴片技术应用修复层,通常采用玻璃纤维或碳纤维织物与环氧或乙烯基酯树脂体系。碳纤维用于需要高刚度的主梁帽修复;玻璃纤维用于气动表面修复。
- 固化和精加工:在环境或升温条件下真空袋固化,随后进行表面精加工以恢复气动轮廓。施加前缘保护膜或涂层以防止再次侵蚀。
叶片修复材料市场以环氧基体系为主,快速固化的乙烯基酯和聚氨酯配方份额不断增长,可减少涡轮机停机时间。主梁帽修复用碳纤维增强约占叶片修复材料市场的 15-20%(按价值计),其余为玻璃纤维。向更长叶片(60-80 米)和碳纤维主梁帽的转变正在增加修复作业中的碳纤维含量。
复合材料供应商的市场机遇
中欧风电运维集群为复合材料供应商创造了几个具体机遇:
- 区域库存定位:在运维集群内的区域仓库中维护叶片修复材料(树脂、织物、芯材)将交货时间从数周缩短至数天,当涡轮机停机成本为每兆瓦容量每天 1500-3000 欧元时,这是一个关键优势。
- 技术服务合作:为复杂修复——主梁帽碳纤维铺层、结构粘接——提供现场技术支持,将材料供应商与普通分销商区分开来并建立客户忠诚度。
- 标准化修复套件:针对常见损伤类型(前缘侵蚀、雷击、后缘分层)的预包装修复套件,将树脂、固化剂、织物和耗材组合在一起,简化运维运营商的采购流程并减少材料浪费。
- 延寿咨询:随着涡轮机超过原始设计寿命,基于复合材料的结构加强系统——塔筒段外部 CFRP 包裹、叶根加强——为材料和工程服务创造了新市场。
中欧风电运维中复合材料的总可寻址市场预计到 2030 年将达到每年 9000 万-1.2 亿欧元,其中碳纤维占 1500-2500 万欧元。集群模式——将需求集中在特定地理位置——使得区域库存和技术服务在商业上可行,而分散市场则不然。
常见问题解答
风力涡轮机叶片在必须更换之前可以修复多少次?
大多数叶片损伤在涡轮机生命周期内可以多次修复,每次修复延长 5-10 年的使用寿命。行业实践将叶片修复限制在主梁帽结构完整性未受损的情况下——如果主要承载结构损坏超过阈值(通常为截面损失 >30%),则指定更换叶片。维护良好的叶片在达到使用寿命前可以进行 3-5 次重大修复,使复合材料修复比更换(每片叶片 15-30 万欧元)更具成本效益。关键变量是是否通过定期检查尽早发现损伤——未修复的侵蚀或裂纹可能扩展到无法修复的程度。
中欧紧急叶片修复的典型响应时间是多少?
响应时间因损伤严重程度和位置而异。对于关键结构损伤(大范围分层、主梁帽裂纹),紧急响应团队可在 48-72 小时内从最近的运维集群到达现场。非关键修复(前缘侵蚀、轻微表面损伤)通常安排在 2-4 周内低风期进行,以尽量减少发电损失。集群模式——配备移动团队和预置材料——将平均响应时间从 2018 年的 2-3 周缩短至 2026 年标准修复的 5-7 天。北海海上安装因船舶可用性限制而响应时间较长。
欧盟是否有影响复合材料叶片修复和处置的环境法规?
欧盟废物框架指令及德国(废物处理设施条例)和波兰的国家实施要求将叶片修复产生的复合材料废物作为工业废物管理。废弃树脂、研磨粉尘和移除的损伤材料必须通过有执照的危险废物处理商收集和处置。CIRCLE4WIN 项目和新兴的热解基础设施正在为叶片修复废物回收创造途径,但截至 2026 年,修复作业产生的大部分复合材料废物仍进入填埋场。预计 2027 年的欧盟报废车辆指令修订可能将生产者延伸责任框架扩展到风能领域,可能要求运维运营商资助回收基础设施。
结论
中欧老化的风电机组正在创造维护需求的结构性转变,年叶片修复需求为 3700-4400 台,复合材料市场以每年 8-12% 的速度增长。区域运维集群模式——集中在北德、波兰波罗的海和捷克-摩拉维亚——是行业对这一需求的回应,为复合材料修复材料和专业技术员网络创建了高效供应链。对于复合材料供应商,机遇在于区域库存定位、技术服务合作和标准化修复套件,这些在涡轮机停机直接转化为收入损失的市场中减少了响应时间和材料浪费。
对于评估进入中欧风电运维市场的复合材料供应商,集群模式为客户互动和库存部署提供了聚焦方法。浏览我们的碳纤维和复合材料修复产品系列,包括适用于风力涡轮机叶片修复应用的材料,或联系我们的工程团队,讨论中欧风电服务市场的区域供应策略。
所属专题
相关文章
对定制碳纤维产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价