
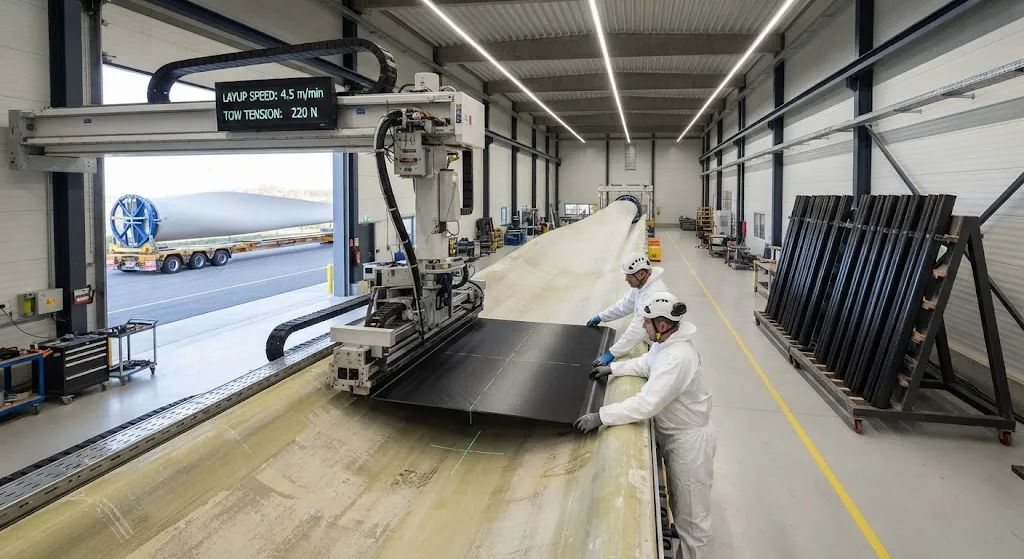
В 2025 году ветроэнергетика стала крупнейшим единым рынком углеволокна. Согласно годовому отчету ATA 2025, производство ветротурбин в течение года потребило 100 000 тонн углеволокна — впервые сегмент преодолел шестизначную отметку, рост на 127,3% по сравнению с предыдущим годом и ровно 44,5
Введение
В 2025 году ветроэнергетика стала крупнейшим единым рынком углеволокна. Согласно годовому отчету ATA 2025, производство ветротурбин в течение года потребило 100 000 тонн углеволокна — впервые сегмент преодолел шестизначную отметку, рост на 127,3% по сравнению с предыдущим годом и ровно 44,5% от общемирового спроса, составившего примерно 225 000 тонн. За один год ветроэнергетика поглотила больше углеволокна, чем аэрокосмическая отрасль — сегмент, определявший индустрию на протяжении четырех десятилетий.
Эта веха важна далеко за пределами собственной статистики. Производство лопастей теперь является объемным двигателем, тянущим выпуск товарного волокна, что объясняет, почему линии крупнотоннажного жгута в Китае и других странах рассчитаны в первую очередь на ветроэнергетику и лишь во вторую — на все остальное. В этой статье разбирается, почему спрос вырос, как реагирует база предложения и как выглядит траектория к 2030 году для производителей лопастей, поставщиков волокна и закупочных команд, оказавшихся между ними.
Веха в 100 000 тонн
Скачок с примерно 44 000 тонн в 2024 году до 100 000 тонн в 2025-м — не единичное событие, а схождение трех волн: рекордного ввода наземных и морских установок в Китае, внедрения углеродных лонжеронов в лопасти длиннее 100 метров и закупок с опережением, когда производители резервировали волокно с долгим сроком поставки. В таблице ниже показано положение ветроэнергетики в общем спросе 2025 года.
| Сегмент спроса, 2025 г. | Потребление (т) | Доля от общего | Характер роста |
|---|---|---|---|
| Ветроэнергетика | 100 000 | 44,5% | Рост 127,3% год к году, впервые выше 100 000 т |
| Аэрокосмос и оборона | около 52 000 | 23% | Восстановление вместе с темпами производства, стабильная структура |
| Промышленность (сосуды давления, автомобили, строительство) | около 45 000 | 20% | Устойчивый рост, драйверы водородных баков и мобильности |
| Спорт и досуг | около 28 000 | 12,5% | Зрелый, медленно растущий премиальный сегмент |
Ветроэнергетика обошла аэрокосмос по абсолютному тоннажу, тогда как аэрокосмос сохраняет более высокую стоимость за килограмм. Коммерческое следствие таково: решения о мощностях, инвестиции в новые линии и планирование сырья у производителей теперь определяются прежде всего объемными требованиями ветроэнергетики, а не аэрокосмической маржой.
Почему спрос ветроэнергетики вырос
Скачок объясняют три технических и коммерческих сдвига. Во-первых, длина лопасти перешла порог, за которым углерод становится структурной необходимостью, а не роскошью экономии веса. При диаметрах ротора за пределами примерно 180 метров цельностеклянные лонжероны достигают практических пределов массы, и производители переходят на пултрузионные углеродные лонжероны, снижая вес лопасти на 20-30% при сохранении жесткости. Во-вторых, пултрузия созрела как производственный маршрут: непрерывные пултрузионные углеродные лонжероны могут производиться на высокой скорости из крупнотоннажного жгута, превращая ветротурбины в подлинного массового потребителя промышленного углеволокна, а не нишевого пользователя премиальных марок. В-третьих, эффект закупок с опережением усилил спрос в 2025 году, когда производители разместили заказы сразу на два сезона, чтобы закрепить мощности и застраховать риски сроков поставки.
- Экономика длины лопасти: Углеродные лонжероны окупают стоимость материала за счет более легких лопастей, меньших трансмиссий и сниженных нагрузок на башню в классе лопастей длиннее 100 метров.
- Гибридные выкладки: Все чаще лопасти сочетают углеродные лонжероны со стеклянным армированием обшивок и стенок, приводя стоимость материала в соответствие с локальными путями нагружения.
- Тяга крупнотоннажного жгута: Волокно 48K и 60K, ранее ограниченное нишевым промышленным применением, теперь является рабочей лошадкой пултрузии лонжеронов.
Как отреагировало предложение
База предложения отреагировала на скачок спроса ветроэнергетики по трем линиям. Китайские производители перенаправили мощности на сырье для пултрузии крупнотоннажного жгута, поскольку отечественные установки ветротурбин — крупнейший единый пул спроса в мире, а логистика их обслуживания благоприятствует местному предложению. Производители в других регионах сохранили аэрокосмическую ориентацию, но начали квалифицировать крупнотоннажные марки для ветроэнергетики, расширяя пул годного предложения за пределы Китая. И проявился разрыв между номинальными и эффективными мощностями: скачок спроса на 127,3% был поглощен частично гибким наращиванием недозагруженных линий и частично расходованием запасов, а не новыми мощностями, поскольку почти удвоение спроса за один год невозможно покрыть линиями, установка которых занимает 18-24 месяцев.
Это создает структурное напряжение на 2026-2027 годы. Спрос ветроэнергетики на рекордных уровнях — выше 100 000 тонн — конкурирует с аэрокосмосом и другими промышленными потребителями за один и тот же вышестоящий ПАН-прекурсор. Если ветроэнергетика сохранит траекторию, именно сырье, а не мощности карбонизации, станет ограничивающим звеном, что сместит конкуренцию вверх по цепочке и переоценит контракты на прекурсор по всей отрасли.
Траектория до 2030 года
Исследовательская фирма Mordor Intelligence прогнозирует спрос ветроэнергетики на углеволокно выше 159 000 тонн к 2030 году — примерно на 60% выше рекорда 2025 года. Эта траектория предполагает продолжающийся рост лопастей, устойчивые объемы установок и рост содержания углерода в лопасти по мере входа более крупных турбин в структуру. В таблице ниже сведен путь спроса.
| Год | Спрос ветроэнергетики на углеволокно | Основной драйвер |
|---|---|---|
| 2024 | Около 44 000 т | Базовый уровень до скачка |
| 2025 | 100 000 т (+127,3% год к году) | Рекордные установки, внедрение углеродных лонжеронов, закупки с опережением |
| 2030 (прогноз) | Выше 159 000 т | Крупнее роторы, глубже внедрение углерода, рост морских установок |
Два суждения определяют, насколько правдоподобна траектория. За поддерживающую сторону говорит то, что технология лопастей имеет пространство для роста: большинство установленных сегодня турбин все еще используют стеклянные лонжероны, а каждый размерный класс ротора, переходящий на углерод, добавляет десятки тысяч тонн нового спроса. За осторожную сторону — цикличность цепочки поставок лопастей и возможное замедление финансирования установок, а также то, что цифра 2025 года включает закупки с опережением, которые не будут повторяться с той же интенсивностью каждый год.
Что цифры означают для покупателей и производителей
Структура спроса, определяемая ветроэнергетикой, меняет подход к планированию обеих сторон рынка. Производители должны рассматривать ветроэнергетику как якорного заказчика, объемные требования которого задают размеры линий и контракты на сырье; покупатели в аэрокосмосе и других премиальных сегментах должны принять, что теперь они ведут переговоры на фоне тяги ветроэнергетики на те же вышестоящие ресурсы. Для закупочных команд отсюда следуют три практики.
- Фиксируйте годовые объемы заранее: Установки ветротурбин концентрируются в распознаваемые сезоны; принятие объемных обязательств до пиковых периодов спроса защищает распределение мощностей от покупателей, заказывающих поздно.
- Квалифицируйте крупнотоннажных поставщиков заблаговременно: Пока годное для ветроэнергетики предложение остается концентрированным, второй квалифицированный источник служит рычагом на напряженном сегменте сырья.
- Планируйте ценообразование, привязанное к прекурсору: Когда ограничивающим слоем становится сырье, контракты должны ссылаться на индексы стоимости ПАН-прекурсора, а не на средние цены готового волокна.
Часто задаваемые вопросы
Почему спрос ветроэнергетики на углеволокно вырос на 127,3% за один год?
Скачок сочетает три эффекта: рекордные установки турбин, особенно в Китае; внедрение пултрузионных углеродных лонжеронов в лопасти класса выше 100 метров, где цельностеклянные конструкции достигают практических пределов веса; и закупки с опережением, когда производители размещали заказы на несколько сезонов для закрепления мощностей и страховки рисков поставки. Поэтому цифра 2025 года включает как структурный рост, так и частично притянутый вперед спрос — именно поэтому ожидается, что годовой рост в 2026-2027 годах замедлится, даже если совокупный спрос останется на рекордных уровнях.
Вытеснит ли углерод стекловолокно в большинстве лопастей ветротурбин к 2030 году?
Не в большинстве лопастей, но в крупных лопастях. Стекло остается экономически целесообразным в роторах диаметром ниже примерно 180 метров, где его более низкая цена перевешивает штраф по весу. Углеродные лонжероны становятся стандартом выше этого размерного класса, а гибридные выкладки — углеродные лонжероны со стеклянными обшивками и стенками — распространяют материал на лопасти среднего размера. Прогноз 159 000+ тонн к 2030 году предполагает рост главным образом за счет более крупных роторов и морских проектов, а не полной замены стекла по всему рынку.
Достаточно ли предложения углеволокна для рекордного спроса ветроэнергетики, или будут дефициты?
Мощности карбонизации сами по себе достаточны на бумаге — отрасль располагает линиями крупнотоннажного жгута, недозагруженными до скачка 2025 года. Реальное ограничение выше по цепочке: доступность ПАН-прекурсора и набор марок, необходимых для пултрузии лонжеронов. Быстрый рост спроса был поглощен ростом загрузки и расходованием запасов, но если спрос ветроэнергетики удержится выше 100 000 тонн, а аэрокосмический и промышленный сегменты также будут расти, ограничивающим слоем станет именно сырье-прекурсор, а не карбонизация, и покупателям следует ожидать ужесточения сроков и ценообразования, привязанного к прекурсору.
Заключение
Ветроэнергетика теперь является определяющим двигателем спроса в индустрии углеволокна. При 100 000 тонн в 2025 году — рост на 127,3% год к году и 44,5% всего спроса — сегмент обошел аэрокосмос и стал крупнейшим единым рынком, переформатировав то, как производители определяют размеры линий, как контрактуется сырье и как ведут переговоры все остальные покупатели. Путь к 2030 году указывает на 159 000+ тонн, если рост роторов и внедрение углерода продолжат текущий курс.
Для производителей и покупателей стратегический ответ — выстроиться под объемный ритм ветроэнергетики: брать обязательства рано, квалифицировать крупнотоннажные источники до потребности и ценить по стоимости прекурсора, а не по средним ценам готового волокна. Ознакомьтесь с нашим ассортиментом жгута и тканей для применений в ветроэнергетике или свяжитесь с нашей командой, чтобы обсудить поставки крупнотоннажного жгута и сырье для лонжеронов вашей программы лопастей.
Входит в раздел
Похожие статьи
- Прогноз рынка переработанного углеволокна до 2030 года: технологическая зрелость и путь коммерциализации
- Рынок углеволокна Южной Кореи 2026: водородная экономика и судостроительные инновации
- Защита передней кромки лопасти ветряной турбины 2026: полиуретановые, ленточные и металлические экранные решения
- Перепроизводство углеродного волокна в Китае 2026: Влияние ценовой войны и консолидация отрасли
- Рынок углеволокна в Индии 2026: рост ветроэнергетики, аэрокосмической отрасли и оборонного сектора
- Рынок PAN-прегенерата 2026: предложение акрилонитрила и стоимость углеволокна
Интересуетесь нашей продукцией?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложениеСвязанные продукты

Углеродное волокно рыболовная стержня пустая
Высококачественные углеволокна рыболовные трошки изготавливаются из нескольких сортов ткани из углеволокна Toray.Доступны в широком диапазоне длин, мощностей и действий для пресноводных и соленоводных приложений.Подходит для строительства OEM Rod.

Углеродное волокно плиты - 3K Twill T700 3.0mm
Пластинка из углеродного волокна средней толщины 3,0 мм предлагает значительно более высокую нагрузочность при сохранении привлекательной отделки 3K.Подходит для конструктивных креплений, арматурных пластин и несущих панелей.

Углеродное волокно плиты - 3K Twill T700 1.5mm
Тонкая 1,5 мм плитка углеволокна с 3K твиль-ткатой поверхностью.Легкий и жесткий, обычно используется для обложков, панелей, корпусов дронов и приложений, требующих премиального эстетического внешнего вида.

Квадратная трубка из углеродного волокна - 3K Twill T700
Квадратное сечение углеволокно трубки изготовлены с 3K твиль ткания для торсионной прочности.Предпочтительно для структурных каркасов, ферм и опорных колонн, где прямоугольная геометрия обеспечивает гибкость дизайна.

Углеродное волокно дроны рука
Точно формованная углеродное волокно рука дрона сочетает однонаправленное волокно для жесткости и ткатые слои для торсионной прочности.Разработан для FPV, фотосъемки и промышленных платформ беспилотников.Каждая рука обработана ЧПУ по точным спецификациям.