
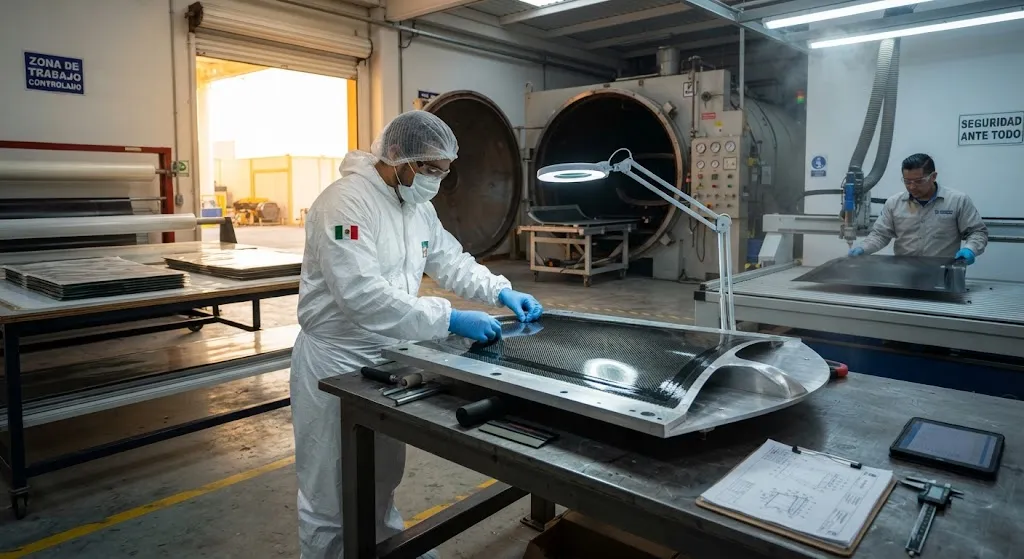
Мексика стала самым активным направлением неаршоринга в Америке, и ее рынок углеволокна растет на волне этого сдвига. Аэрокосмические инвестиции сконцентрировались вокруг Керетаро, где транснациональные OEM и их поставщики первого уровня теперь собирают конструкции крыльев, фюзеляжи вертоле
Введение
Мексика стала самым активным направлением неаршоринга в Америке, и ее рынок углеволокна растет на волне этого сдвига. Аэрокосмические инвестиции сконцентрировались вокруг Керетаро, где транснациональные OEM и их поставщики первого уровня теперь собирают конструкции крыльев, фюзеляжи вертолетов и компоненты двигателей, все чаще с применением углеволокна. Автомобильный сектор, выпускающий более трех миллионов легковых машин в год для североамериканского рынка, добавляет композитное облегчение к зрелой отрасли деталей первого уровня. А USMCA — соглашение между США, Мексикой и Канадой — незаметно перекраивает решения о закупках, делая региональное содержание условием беспошлинного доступа.
Для поставщиков углеволокна Мексика предлагает близость к крупнейшим аэрокосмическому и автомобильному рынкам мира в сочетании с преимуществами рабочей силы и инфраструктуры, которые удерживают конкурентоспособную стоимость переработки. Импорт обеспечивает почти весь спрос на волокно в стране, поскольку собственная производственная база Мексики еще развивается, что создает стабильный канал для иностранных производителей, способных обслуживать кластеры страны с надежной логистикой и технической поддержкой. В этой статье разбирается структура спроса, динамика правил содержания и то, что поставщикам нужно знать для работы с мексиканскими клиентами.
Авиационный неаршоринг: кластер Керетаро
Керетаро превратился в один из важнейших мировых центров авиационного производства: в одном промышленном коридоре разместилось более ста аэрокосмических компаний. Bombardier производит там авиационные компоненты, Safran управляет предприятиями по выпуску гондол двигателей и проводки, Airbus ведет вертолетные работы, а плотная сеть поставщиков второго и третьего уровней обеспечивает механическую обработку, поверхностную обработку и переработку композитов. Наличие профильных композитных цехов сделало кластер практичной точкой входа для потребления углеволокна: выкладка препрега, автоклавное отверждение и механическая обработка композитных деталей работают в нескольких километрах друг от друга.
| Показатель | 2019 | 2025 | Оценка 2030 |
|---|---|---|---|
| Аэрокосмический экспорт Мексики (млрд долл.) | 9,5 | 11-12 | 15-16 |
| Компании в кластере Керетаро | 80+ | 100+ | 120+ |
| Доля новых программ с применением углеволокна | 40-50% | 60-70% | 75-85% |
| Внутренний спрос на углеволокно (т/год) | 600-800 | 1 300-1 500 | 2 200-2 600 |
Помимо Керетаро, аэрокосмическая активность распространяется на Мехикали и Чиуауа на севере, Монтеррей на северо-востоке и Эрмосильо в Соноре. Общее для этих кластеров — рабочая сила, обученная культуре аэрокосмического качества, и растущий аппетит к квалифицированным композитным материалам. Для поставщиков практический вывод таков: Мексика больше не является лишь местом недорогой сборки; она становится сертифицированной перерабатывающей базой, где квалифицированные препреги, сотовые заполнители и клеевые системы пользуются премиальным спросом.
Автомобильные поставщики первого уровня: облегчение в условиях USMCA
Автомобильная промышленность Мексики выпускает более трех миллионов легковых машин в год, а ее сектор деталей первого уровня снабжает все крупные сборочные заводы Северной Америки. Тенденция облегчения, начавшаяся с люксовых автомобилей, теперь доходит до среднего сегмента: пикапы, внедорожники и коммерческие автомобили, произведенные в Мексике, все чаще используют композитные компоненты для грузовых платформ, капотов, панелей крыши и конструкционных усилений. Программы электромобилей, создаваемые на нескольких мексиканских заводах, добавляют дополнительное давление, поскольку вес батарей приходится компенсировать экономией массы кузова и шасси.
Текущее потребление композитов в мексиканском автопроме в основном стекловолоконное, но углеволокно входит туда, где требования к производительности наиболее высоки — премиальные пикапы, люксовые варианты внедорожников и гоночные компоненты для растущей региональной гоночной сцены. Поставщики первого уровня в Монтеррее, Сальтильо и Пуэбле установили мощности компрессионного и трансферного формования, которые могут переключаться между стеклянными и углеродными системами; они — естественные посредники для иностранных производителей волокна: у них есть технологические знания, отношения с OEM и стандарты качества, тогда как поставки волокна остаются импортными.
Правила происхождения USMCA: перестройка североамериканского предложения
Правило происхождения USMCA для легковых автомобилей требует 75% региональной стоимости содержания, а требования к происхождению автокомпонентов со временем ужесточаются. Для углеволокна практический эффект — растущий стимул локализовать всю цепочку создания стоимости внутри Северной Америки: североамериканское производство волокна, североамериканское преобразование тканей и североамериканское производство деталей засчитываются в региональное содержание, тогда как импортированное из Азии волокно полностью не квалифицируется. Это перекраивает решения о закупках в пользу поставщиков с перерабатывающим присутствием в регионе, например, с заводами препрега или тканей в США или Мексике, способными подтвердить североамериканское происхождение.
В аэрокосмической отрасли нет эквивалентной жесткой формулы содержания в рамках USMCA, но та же логика неаршоринга действует через закупочное поведение: OEM и поставщики первого уровня все чаще предпочитают поставщиков в пределах полушария ради безопасности поставок, более коротких сроков и более легкой совместной квалификации. Совокупный эффект состоит в том, что роль Мексики в цепочке создания стоимости углеволокна смещается от дешевой сборочной площадки к интегрированному узлу, где региональное содержание и локальная переработка определяют выбор поставщика не меньше, чем цена.
Динамика цепочки поставок и соображения о закупках
Несколько факторов определяют, как работает предложение углеволокна на мексиканском рынке:
- Беспошлинный доступ: Готовые композитные детали, произведенные в Мексике, ввозятся в США и Канаду беспошлинно по USMCA, что делает мексиканскую переработку привлекательной, даже когда само волокно импортируется.
- Логистическое преимущество: Наземная логистика по сети шоссе Мексики и США соединяет мексиканские кластеры с американским рынком за 2-5 дней против 4-8 недель морских перевозок из Азии; поставщики, держащие региональные запасы, выигрывают в скорости реакции.
- Культура качества и сертификации: Авиационные покупатели ожидают аккредитацию в стиле NADCAP и системы AS9100; автомобильные программы требуют контроля процессов по IATF 16949; документация важна не меньше цены материала.
- Квалифицированная перерабатывающая база: Сочетание инженерных талантов и конкурентоспособного труда удерживает низкую стоимость переработки, делая страну выгодной перерабатывающей площадкой для иностранных производителей волокна, обслуживающих Северную Америку.
Перспективы крайне позитивные. Авиационный неаршоринг продолжает расширяться по мере наращивания новых самолетных программ, автомобильное облегчение распространяется из премиальных моделей на массовые автомобили, а USMCA продолжает подталкивать решения о содержании на север. Отраслевые аналитики прогнозируют средне-однозначный годовой рост потребления углеволокна в Мексике до 2030 года, при этом аэрокосмический кластер дает самый высокоценный спрос, а автомобильный — наибольший прирост объемов.
Часто задаваемые вопросы
Что движет спросом на углеволокно в Мексике?
Три силы. Авиационный неаршоринг концентрирует спрос вокруг Керетаро и других кластеров, где транснациональные OEM и поставщики первого уровня все чаще применяют углеволокно для конструкций крыльев, гондол и вертолетных композитных деталей. Автомобильное облегчение добавляет объемы, поскольку поставщики первого уровня в Монтеррее, Сальтильо и Пуэбле внедряют композитные капоты, грузовые платформы и конструкционные усиления для пикапов, внедорожников и электромобилей. А правила содержания USMCA подталкивают локализацию цепочки поставок внутри Северной Америки, вознаграждая поставщиков, способных подтвердить региональное содержание и перерабатывать материал на месте.
Какие сертификаты нужны поставщикам для работы с мексиканскими клиентами?
Аэрокосмический кластер — самый строгий канал: клиенты ожидают системы качества AS9100, аккредитованные процессы в стиле NADCAP там, где это применимо, и полную прослеживаемость материалов с циклами квалификации 12-24 месяцев. Автомобильные поставщики первого уровня требуют контроля процессов по IATF 16949, документацию PPAP и стабильные данные о партиях. Ветровой и промышленный сегменты менее требовательны, но по-прежнему ожидают ISO 9001 и полные технические паспорта. Большинство мексиканских клиентов также ценят поставщиков, способных обеспечить двуязычную техническую поддержку и прикладную инженерию, учитывая близость к американским инженерным командам.
Как мексиканский рынок соотносится с бразильским и другими рынками Латинской Америки?
Мексика и Бразилия — два рынка-тяжеловеса, но с разными профилями. У Бразилии больший объемный спрос, обусловленный ветроэнергетикой, и более автономная аэрокосмическая сеть OEM вокруг Embraer; у Мексики — более глубокая интеграция с североамериканским рынком через USMCA, более крупная база автомобильных поставщиков первого уровня и авиационный кластер, движимый неаршорингом, который продолжает привлекать новые программы. Логистика из Мексики в США измеряется днями против недель для бразильских морских маршрутов, что делает мексиканскую переработку особенно привлекательной для североамериканских покупателей. Для поставщиков Мексика дает более быстрый доступ к рынку и больший автомобильный объем, тогда как Бразилия — ветровой тоннаж и самодостаточную аэрокосмическую экосистему.
Заключение
Рынок углеволокна в Мексике в 2026 году определяется авиационным неаршорингом вокруг Керетаро, зрелой базой автомобильных поставщиков первого уровня в условиях USMCA и правилами содержания, которые все больше вознаграждают региональное предложение. Страна превратилась из дешевой сборочной площадки в интегрированный перерабатывающий узел, где квалифицированные волокно, ткани и препреги приобретают премиальную ценность, когда могут быть сертифицированы как североамериканское содержание. Для поставщиков выигрышная формула сочетает конкурентные цены с региональными запасами, документацией, соответствующей USMCA, и перерабатывающими партнерствами, связывающими иностранное волокно с североамериканскими OEM.
Поставляете ли вы углеволокно аэрокосмическим кластерам, автомобильным переработчикам первого уровня или промышленным клиентам в Мексике, возможность строится на региональной интеграции. Изучите наш ассортимент углеволокна для аэрокосмических, автомобильных и промышленных применений или свяжитесь с нашей командой для обсуждения закупок и стратегий североамериканского содержания для вашей мексиканской программы.
Входит в раздел
Похожие статьи
- Прогноз рынка переработанного углеволокна до 2030 года: технологическая зрелость и путь коммерциализации
- Рынок углеволокна Южной Кореи 2026: водородная экономика и судостроительные инновации
- Защита передней кромки лопасти ветряной турбины 2026: полиуретановые, ленточные и металлические экранные решения
- Перепроизводство углеродного волокна в Китае 2026: Влияние ценовой войны и консолидация отрасли
- Рынок углеволокна в Индии 2026: рост ветроэнергетики, аэрокосмической отрасли и оборонного сектора
- Рынок PAN-прегенерата 2026: предложение акрилонитрила и стоимость углеволокна
Интересуетесь нашей продукцией?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложениеСвязанные продукты

Углеродное волокно рыболовная стержня пустая
Высококачественные углеволокна рыболовные трошки изготавливаются из нескольких сортов ткани из углеволокна Toray.Доступны в широком диапазоне длин, мощностей и действий для пресноводных и соленоводных приложений.Подходит для строительства OEM Rod.

Углеродное волокно плиты - 3K Twill T700 3.0mm
Пластинка из углеродного волокна средней толщины 3,0 мм предлагает значительно более высокую нагрузочность при сохранении привлекательной отделки 3K.Подходит для конструктивных креплений, арматурных пластин и несущих панелей.

Углеродное волокно плиты - 3K Twill T700 1.5mm
Тонкая 1,5 мм плитка углеволокна с 3K твиль-ткатой поверхностью.Легкий и жесткий, обычно используется для обложков, панелей, корпусов дронов и приложений, требующих премиального эстетического внешнего вида.

Квадратная трубка из углеродного волокна - 3K Twill T700
Квадратное сечение углеволокно трубки изготовлены с 3K твиль ткания для торсионной прочности.Предпочтительно для структурных каркасов, ферм и опорных колонн, где прямоугольная геометрия обеспечивает гибкость дизайна.

Углеродное волокно дроны рука
Точно формованная углеродное волокно рука дрона сочетает однонаправленное волокно для жесткости и ткатые слои для торсионной прочности.Разработан для FPV, фотосъемки и промышленных платформ беспилотников.Каждая рука обработана ЧПУ по точным спецификациям.