
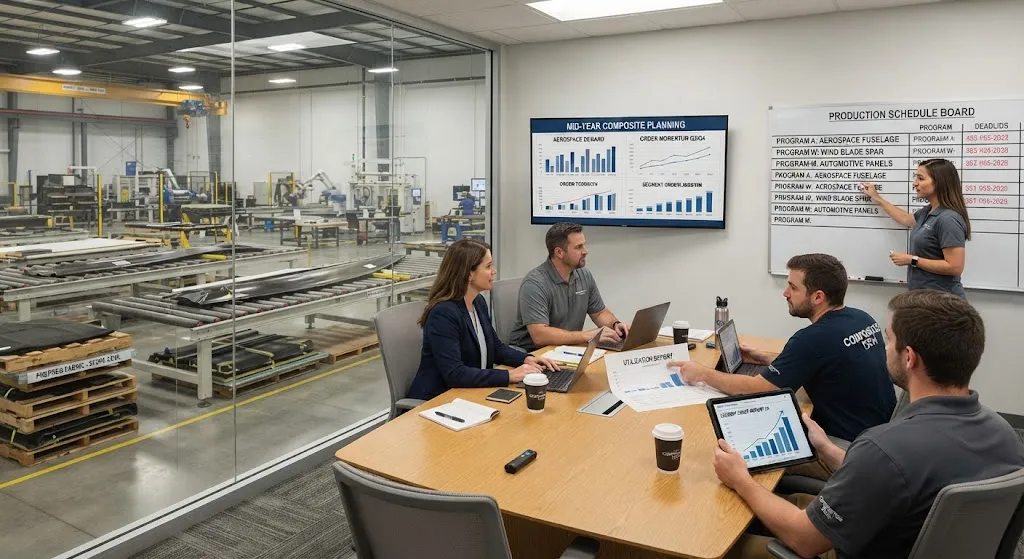
Каждый квартал опросы спроса на композиты от CompositesWorld отслеживают динамику заказов, загрузку мощностей и уровень запасов по основным рыночным сегментам отрасли. Чтение за июль 2026 года — самое показательное для периода середины цикла: оно фиксирует рынок, который остыл после пика 20
Введение
Каждый квартал опросы спроса на композиты от CompositesWorld отслеживают динамику заказов, загрузку мощностей и уровень запасов по основным рыночным сегментам отрасли. Чтение за июль 2026 года — самое показательное для периода середины цикла: оно фиксирует рынок, который остыл после пика 2025 года, не развернувшись, и чётко разделяет сегменты, всё ещё растущие, и те, что вышли на плато. Понимание этого расхождения — а не только направления заголовка — отличает полезное чтение спроса от вводящего в заблуждение.
В статье июльский пульс разбирается в трёх частях: что показывают агрегированные данные, как следует интерпретировать разрыв между загрузкой и заказами и что сигналы означают для решений о закупках и мощностях во второй половине 2026 года.
Что показывают данные за июль
Показания опроса за июль 2026 года группируются вокруг узнаваемой картины: рост замедлился относительно уровней 2025 года, динамика новых заказов смягчилась второй месяц подряд, а загрузка мощностей осталась на удивление устойчивой. Эта комбинация важна, потому что два сигнала обычно движутся вместе — когда заказы смягчаются, загрузка следует с лагом. Тот факт, что загрузка остаётся поддержанной, пока книга заказов истончается, — определяющая черта этого чтения.
| Сегмент | Динамика заказов | Загрузка мощностей | Июльский сигнал |
|---|---|---|---|
| Авиакосмос и оборона | Устойчивая, стабильные портфели | Высокая, почти полная | Ровно; длинные циклы заказов гасят колебания |
| Ветроэнергетика | Смягчение | Умеренная и снижающаяся | Сроки проектов смещаются на конец 2026 и 2027 года |
| Автомобилестроение | Умеренная, смешанная | Низкая и умеренная | Программы EV ровные, классические истончаются |
| Строительство и инфраструктура | Улучшение | Низкая база, рост | Ранние цикловые выигрыши продолжаются |
| Морской сектор | Стабильная | Умеренная | Спрос на ремонт поддерживает |
| Промышленный и общий | Охлаждение | Устойчивая | Спотовый спрос мягче из-за дисциплины запасов |
Таблица сжимает опрос с большей нюансировкой, чем заголовок. Авиакосмос и оборона остаются якорем: портфели заказов простираются на годы, а не на месяцы. Ветроэнергетика — самый заметно остывающий сегмент, но её мягкость — это сдвиг сроков: присуждение проектов смещается на конец 2026 и 2027 года, а не исчезает. Строительство и инфраструктура с низкой базы — тихий улучшающийся сегмент. Рынок не рушится; он вращается, и само вращение и есть сигнал.
Почему динамика заказов важнее заголовков
Динамика заказов — самый ранний надёжный индикатор в семействе опросов о композитах. В отличие от загрузки, отражающей прошлые решения, или данных об отгрузках, приходящих с лагом, динамика заказов фиксирует решения, которые покупатели принимают прямо сейчас. Когда она смягчается два месяца подряд, обычно это предшествует более широкому замедлению на один-два квартала — поэтому июльское чтение несёт больше аналитического веса, чем предполагает его скромное изменение в заголовке.
Текущее смягчение также выглядит иначе, чем 2023 год — последний сопоставимый период. В 2023 году заказы падали, потому что конечные рынки реально сжались. В середине 2026 года падение мельче и уже: оно сосредоточено в сроках ветропроектов, спотовых объёмах общего промышленного сектора и нормализации запасов после сильного года. Сегменты со структурными драйверами — авиационные портфели, оборонные программы, структурные детали EV, инфраструктурный ремонт — не развернулись. Пульс спроса, который на агрегированном уровне выглядит как отступающий прилив, при внимательном чтении является вращением между сегментами с очень разными траекториями.
Чтение разрыва между загрузкой и заказами
Разрыв между устойчивой загрузкой и смягчающимися заказами заслуживает осторожной интерпретации. Его объясняют три фактора, и каждый указывает в свою сторону на предстоящие кварталы:
- Время исчерпания портфеля: загрузка отражает заказы, размещённые шесть-двенадцать месяцев назад, поэтому сегодняшняя более устойчивая загрузка — отчасти вчерашняя книга заказов. Устойчивая мягкость заказов потянула бы загрузку вниз с четвёртого квартала.
- Дисциплина запасов: покупатели расходуют запасы, созданные во время всплеска 2025 года, держа фабрики более занятыми, чем оправдал бы один только текущий приток заказов. Расходование — разовая подушка, а не тренд.
- Выборочное пополнение: сегменты со структурным спросом — авиакосмос, оборона, структурные детали EV — выборочно пополняют запасы, поддерживая загрузку даже когда общие промышленные покупатели ставят на паузу.
Практическое чтение таково: у загрузки ограниченный срок жизни. Если динамика новых заказов не восстановится в течение двух кварталов, загрузка мощностей сойдётся вниз к более мягким сигналам заказов. Поставщики, планирующие расширение мощностей на основе сегодняшней загрузки, должны проверять свои допущения на данных о заказах, потому что загрузка — запаздывающий индикатор, а опережающий указывает вбок.
Где на самом деле находится цикл
Размещение июльского чтения на временной шкале восстановления помогает отделить шум от сигнала. Композитная отрасль вышла из 2024 года в неглубоком восстановлении, ускорилась в течение 2025 года по мере роста авиации и созревания программ EV и вошла в 2026 год на пике, который, как теперь показывают июльские данные, уже пройден. Это не делает 2026 год годом спада — это делает его годом нормализации, стадией цикла, где квартальные сравнения усложняются, а темпы роста умеряются, даже пока абсолютный спрос остаётся здоровым.
Несколько маркеров поддерживают такую классификацию. Цены на энергию и фрахт стабилизировались после колебаний последних двух лет, убрав один источник покупательских колебаний. Чувствительные к процентным ставкам конечные рынки, такие как строительство, снова начали двигаться — это и отражают улучшающиеся инфраструктурные заказы. А авиационный портфель, крупнейший единый пул композитного спроса, всё ещё расписан на годы вперёд — структурное дно под циклом, которого не было в спаде 2023 года. Картина согласуется со зрелой фазой экспансии: рост замедляется, структура продукта важнее объёма, а сегменты, восстанавливавшиеся последними — строительство, инфраструктурный ремонт, — подхватывают рыхлость от ранних лидеров.
Рисковый сценарий тоже стоит назвать прямо. Если динамика заказов останется мягкой весь третий квартал, а расходование запасов завершится до пополнения, ожидается, что загрузка к началу 2027 года сползёт в низкий и средний диапазон, а спотовые цены на стандартномодульные материалы последуют за ней. Это умеренная, прогнозируемая корректировка — не спросовый шок — но поставщики, читающие сегодняшнюю загрузку как постоянный спрос, будут теми, кого она удивит. Траектория восстановления цела; просто её наклон стал положе.
Что вторая половина года значит для покупателей и поставщиков
Для покупателей сигнал середины цикла говорит в пользу дисциплинированных, но не замороженных закупок. Охлаждение широкое, но мелкое, а сегменты, наиболее важные для композитного спроса — авиакосмос, оборона, инфраструктура, структурные детали EV, — остаются поддержанными. Стратегии закупок, державшие деньги во время всплеска 2025 года, теперь стоят перед выбором: расходование запасов даёт ближний комфорт, но решения о пополнении нужно принимать до поворота, а не после, потому что самые длинные сроки поставки по-прежнему у материалов авиационного класса и специальных материалов.
Для поставщиков июльское чтение говорит о двух вещах. Во-первых, держите планирование, опирающееся на загрузку, честным — взвешивайте данные о заказах, а не только достаточно полный график на стене. Во-вторых, относитесь к вращению сегментов как к возможности, которой оно и является: мощности и коммерческие усилия, мигрирующие к авиакосмосу, обороне, строительству и структурным применениям EV, движутся вместе с рынком, а мощности, привязанные к ветру и общему промышленному споту, работают против течения.
Ни одно из этих сообщений не призывает к драматическим действиям. Рынок не сигнализирует ни о коллапсе, требующем бережливости, ни о рампе, требующей агрессивного наращивания мощностей. Он сигнализирует о нормализации — о рынке, где рост реален, но медленнее, где маржа приходит от структуры продукта, а не от поднимающегося прилива, и где компании, читающие сегментные данные, будут готовы купить нужные материалы и удержать нужные мощности по мере созревания цикла.
Часто задаваемые вопросы
Что именно означает «динамика заказов» в опросе спроса на композиты?
Динамика заказов — это мера опроса того, размещают ли покупатели больше заказов, столько же или меньше, чем в предыдущем периоде. Это диффузионный индекс: респонденты сообщают направление новых заказов, а сводное число показывает, насколько широко улучшение или спад распределены по отрасли. Это самый ранний надёжный сигнал в опросе, потому что он фиксирует решения, принимаемые сейчас, а не уже завершённую деятельность.
Является ли охлаждение рынка в середине 2026 года признаком грядущего спада?
Не обязательно. Текущее охлаждение сосредоточено в сроках ветропроектов, спотовых объёмах общего промышленного сектора и нормализации запасов после сильного 2025 года — а не в структурных сегментах. Авиационные портфели простираются на годы вперёд, оборонный спрос устойчив, а инфраструктура улучшается с низкой базы. Более точное описание — зреющая экспансия: рост замедляется, структура продукта важнее, и нет признаков сжатия конечных рынков масштаба 2023 года.
Почему загрузка мощностей остаётся устойчивой, когда заказы смягчаются?
Потому что загрузка — запаздывающий индикатор. Она отражает заказы, размещённые шесть-двенадцать месяцев назад, которые всё ещё идут через фабрики, плюс временную подушку расходования запасов. Когда новые заказы смягчаются несколько месяцев подряд, загрузка в конце концов следует вниз — поэтому аналитики следят за динамикой заказов как за опережающим индикатором и относятся к устойчивой загрузке как к задержанной передаче, а не к доказательству прочного спроса.
За какими композитными сегментами покупателям следует следить внимательнее всего во второй половине 2026 года?
За авиакосмосом и обороной, потому что их портфели якорят рынок, а длинные сроки вознаграждают ранние решения. За строительством и инфраструктурой как за улучшающимся сегментом позднего цикла. И за структурными применениями EV, которые ровны даже когда классические автомобильные программы истончаются. Ветер стоит отслеживать в основном из-за сроков проектов: присуждения сместились на конец 2026 и 2027 года, поэтому графики важнее цифры спроса в заголовке.
Заключение
Пульс спроса на композиты за июль 2026 года описывает созревающий цикл, а не сломанный. Рост остыл после пика 2025 года, новые заказы смягчились два месяца подряд, но загрузка мощностей остаётся устойчивее, чем оправдывал бы один лишь поток заказов, — разрыв, который лучше понимать как задержанную передачу, а не как прочную силу. Рынок вращается в сторону авиакосмоса, обороны, инфраструктуры и структурного спроса EV и прочь от мягкости сроков ветропроектов и общего промышленного спота. Траектория восстановления цела; её наклон стал положе, и первыми в ближайшие кварталы двинутся сегменты со структурным спросом, подкреплённым портфелями заказов.
Для покупателей и поставщиков вторая половина 2026 года вознаграждает тех, кто читает сегментное расхождение, а не заголовок, и синхронизирует решения о пополнении и мощностях с вращением. Ознакомьтесь с нашим ассортиментом углеволокна и композитов или свяжитесь с нашей командой, чтобы обсудить, как текущие условия спроса соотносятся с вашими требованиями к материалам.
Входит в раздел
Похожие статьи
- Прогноз рынка переработанного углеволокна до 2030 года: технологическая зрелость и путь коммерциализации
- Рынок углеволокна Южной Кореи 2026: водородная экономика и судостроительные инновации
- Защита передней кромки лопасти ветряной турбины 2026: полиуретановые, ленточные и металлические экранные решения
- Перепроизводство углеродного волокна в Китае 2026: Влияние ценовой войны и консолидация отрасли
- Рынок углеволокна в Индии 2026: рост ветроэнергетики, аэрокосмической отрасли и оборонного сектора
- Рынок PAN-прегенерата 2026: предложение акрилонитрила и стоимость углеволокна
Интересуетесь нашей продукцией?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложениеСвязанные продукты

Заказные компоненты медицинского оборудования из углеродного волокна
Компоненты из углеродного волокна медицинского качества, изготовленные для оборудования визуализации, хирургических инструментов и систем поддержки пациентов.Радиопрозрачность углеродного волокна ( рентгеновская прозрачность) и высокое соотношение прочности к весу делают его идеальным для кровати КТ-сканеров, рамы инвалидных колясок, хирургических роботов-рук и аксессуаров, совместимых с МРТ.Доступны биосовместимые смольные системы.

Углеродное звено конечного эффектора робота - Индивидуальная форма и интеграция датчиков
Индивидуальные углеродные звенья конечных эффекторов для роботизированных рук. Для интеграторов автоматизации и исследовательских лабораторий.

Заказные углеродные волокна музыкальные инструменты
Компоненты из углеродного волокна для изготовления музыкальных инструментов, предлагающие превосходную размерную стабильность, низкий вес и постоянные акустические свойства.Мы производим луки из углеродного волокна, шеи гитары, подбородки для скрипки, барабанные оболочки и тела духовых инструментов.Приборы из углеволокна устойчивы к изменениям влажности и колебаниям температуры, которые влияют на деревянные инструменты.

Чехол для планшета из углеволокна - Сверхлегкий защитный корпус
Легкий защитный чехол для планшетов из формованного препрега T700 3K.
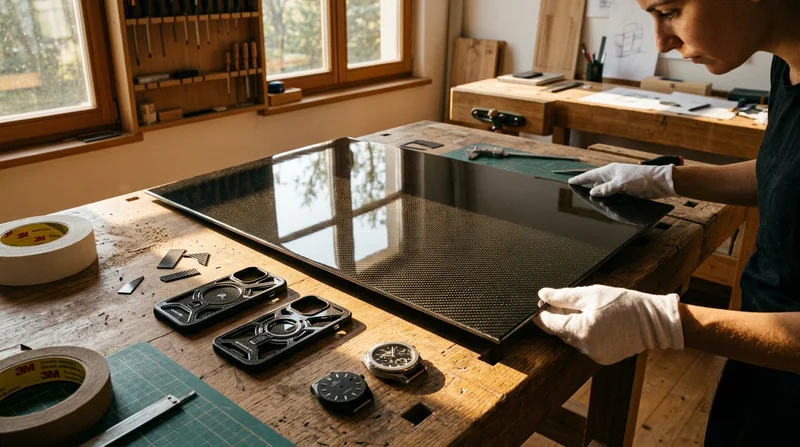
Углеродное волокно плиты - высокоглянцевый декоративный
Высокоглянцевая декоративная плитка из углеволокна с зеркалообразной поверхностью.Глянцевое покрытие улучшает видимую 3K ткань, создавая премиальную эстетику для потребительских приложений.Легкий, но жесткий, доступный в тонких калибрах для легкой резки и формирования.