
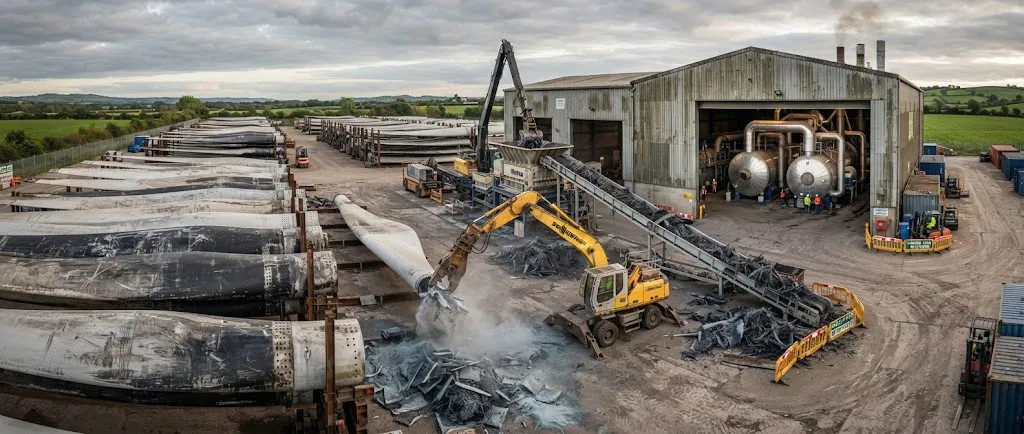
Отрасль углеволоконных армированных полимеров вступает в фазу, когда управление конечным этапом жизненного цикла больше не может рассматриваться как второстепенный вопрос. К 2026 году глобальная мощность производства углеволокна достигла примерно 245 000 тонн в год, при этом лопасти ветряны
Введение
Отрасль углеволоконных армированных полимеров вступает в фазу, когда управление конечным этапом жизненного цикла больше не может рассматриваться как второстепенный вопрос. К 2026 году глобальная мощность производства углеволокна достигла примерно 245 000 тонн в год, при этом лопасти ветряных турбин, аэрокосмические компоненты и автомобильные конструкции представляют собой наибольшую установленную базу композитных материалов, которые в конечном итоге потребуют переработки. Проблема очевидна: в мире работает только около 6 120 тонн в год специализированных мощностей переработки CFRP — менее 1% от потока отходов, который возникнет, когда первые крупные ветряные лопасти и списанные аэрокосмические детали выйдут из эксплуатации.
Европейский союз наиболее точно量化лировал эту проблему. Объем европейских термостойких композитных отходов, преимущественно от лопастей ветряных турбин, оценивается в 914 000 тонн в год по состоянию на 2025 год, и эта цифра, как прогнозируется, более чем удвоится к 2035 году по мере начала списания первых крупномасштабных морских ветряных установок. Разрыв между доступными мощностями переработки и прогнозируемыми отходами — это не будущая проблема, а текущая чрезвычайная ситуация, которая уже ограничивает стратегии управления отходами производителей композитов, операторов ветряных электростанций и аэрокосмических переработчиков.
Карта текущих мощностей переработки
Глобальные мощности переработки CFRP распределены по небольшому количеству пилотных и демонстрационных установок, а коммерческое производство сконцентрировано в Европе. В таблице ниже представлены основные объекты переработки и их номинальные мощности:
| Объект / Оператор | Местоположение | Технология | Номинальная мощность (т/год) | Статус (2026) |
|---|---|---|---|---|
| CFK Valley Stade | Германия | Механическое измельчение | 1 500 | Работает |
| Recicarb (Aditya Birla) | Индия | Пиролиз | 1 200 | Работает |
| Fairmat | Франция | Пиролиз + автоматическая сортировка | 800 | Работает |
| ELG Carbon Fibre | Великобритания | Пиролиз | 2 000 | Работает |
| Carbon Conversions | США | Пиролиз | 520 | Работает |
| TNO CIRCLE4WIN | Нидерланды | Промышленный пиролиз | 10 000 (план) | Демонстрационная фаза |
| Консорциум ZEBRA | Франция | Растворение | 2 500 (план) | Пилотная установка |
| Итого эксплуатационных мощностей (2026) | — | — | ~6 120 | — |
Суммарные эксплуатационные мощности около 6 120 тонн в год в основном представлены механическим измельчением и пиролизом, растворение все еще находится на пилотной стадии. Важно, что «плановые» показатели для CIRCLE4WIN и ZEBRA увеличат общую мощность до почти 19 000 тонн в год — что все еще составляет менее 3% европейского потока отходов в 914 ктонн.
Почему разрыв расширяется
Три структурных фактора способствуют расширению разрыва в мощностях переработки даже при вводе новых объектов:
- Ускорение списания лопастей: Первые ветряные турбины (установленные в 2000-2010 годах) входят в окно вывода из эксплуатации. Европейская ассоциация ветроэнергетики оценивает объем отходов от лопастей в 52 000 тонн в 2025 году, увеличиваясь до 430 000 тонн в год к 2030 году. Каждая 50-метровая лопасть весит 12-18 тонн, причем большинство из них содержат 30-40% стекловолокна по весу и углеволоконные кареты в более новых конструкциях.
- Устаревание аэрокосмических деталей: По мере списания или модернизации самолетов CFRP-структурные компоненты от ранних композитных фюзеляжей и крыльев становятся доступными для переработки. Текущий объем скромный — оценивается в 5 000-8 000 тонн в год в мире — но ускорится по мере выхода флотов A350 и 787 на средний срок службы в 2030-х годах.
- Рост производственных отходов: Обрезки препрега и дефектные детали из композитного производства представляют собой стабильно растущий поток отходов. Только аэрокосмический препрег оценивается в 30 000-50 000 тонн в год в мире, при этом уровень переработки ниже 15% из-за загрязнения смешанными материалами.
На этом фоне текущие 6 120 тонн в год мощностей переработки не просто недостаточны — они представляют систему, которая будет перегружена в течение трех-пяти лет. Требуемые инвестиции для увеличения мощности переработки до 100 000 тонн в год к 2030 году оцениваются в 400-600 миллионов евро — лишь небольшая доля от 3,2 миллиарда евро ежегодного рынка первичного углеволокна, но цифра, к которой ни операторы ветряных электростанций, ни производители композитов не выделили средств в крупном масштабе.
Технологические пути и проблемы их масштабирования
Три основных технологии переработки CFRP сталкиваются с различными барьерами масштабирования, что объясняет, почему мощности не поспевают за ростом отходов:
- Механическое измельчение: Самый простой путь — измельчение композитных отходов в фрагменты волокна — работает при самой низкой стоимости (200-400 евро за тонну), но производит деградированные волокна с уменьшенной длиной и механическими свойствами. Переработанное волокно сохраняет только 50-70% первичной прочности на растяжение, что ограничивает его применение неметаллическими конструкциями, такими как пресс-формы и армирование бетона.
- Пиролиз: Термическое разложение в бескислородной атмосфере восстанавливает более длинные волокна с лучшим сохранением свойств (70-85% от первичной прочности). Однако процесс энергоемкий — потребляет 3-5 кВтч на килограмм обработанного материала — и требует сложной системы очистки отходящих газов. Стоимость пиролизной установки мощностью 10 000 тонн в год составляет примерно 15-25 миллионов евро.
- Растворение: Химическое растворение матрицы с использованием субкритической воды или органических растворителей производит самое качественное переработанное волокно, приближающееся к 85-95% первичных свойств. Технология все еще находится на пилотной стадии, поскольку восстановление растворителей и управление потоками отходов добавляют сложности и стоимость (500-800 евро за тонну), и в настоящее время ни один коммерческий объект не работает непрерывно.
Каждая технология должна преодолеть не только инженерные проблемы масштабирования, но и экономическую реальность: первичное углеволокно, хотя и дорогое, по-прежнему дешевле переработанного во многих применениях, где требования к качеству высоки. Рынок переработанного волокна зависит от движущих сил спроса — автомобилестроение, электроника, спортивные товары, — где механические свойства допускают 15-50% деградацию, характерную для текущих методов переработки.
Перспективы регулирования и инвестиций
Регуляторное давление Европейского союза является самым сильным катализатором закрытия разрыва в переработке. Ревизия Директивы ЕС об транспортных средствах после их срока службы (ожидается в 2027 году) предпишет минимальное содержание переработанных материалов в новых композитных деталях, а предполагаемая система расширенной ответственности производителя для ветроэнергетики может потребовать от производителей лопастей финансирования инфраструктуры переработки. Немецкий приказ о композитных отходах 2025 года уже требует от операторов ветряных электростанций предоставления планов управления отходами для списанных лопастей.
Инвестиции начинают реагировать. Европейский инвестиционный банк выделил 120 миллионов евро на инфраструктуру переработки композитов, а фирмы венчурного капитала финансируют пиролизные стартапы во Франции, Германии и Нидерландах. Однако требуемый объем инвестиций — 400-600 миллионов евро к 2030 году для достижения 100 000 тонн в год мощностей — остается намного выше текущих обязательств. Разрыв между регуляторными амбициями и реальностью инфраструктуры является центральным напряжением в ландшафте переработки CFRP.
Часто задаваемые вопросы
Что происходит с углеволоконными отходами, которые в настоящее время не перерабатываются?
Большая часть отходов CFRP в настоящее время попадает на свалки — примерно 85% в Европе и более 95% в США и Азии. Небольшая часть перерабатывается в топливо для цементных печей (совместная переработка), где углеродное содержание обеспечивает тепловую энергию, но стоимость всех волокон теряется. В юрисдикциях с налогами на захоронение или запретами на композитные отходы некоторые операторы отправляют отходы на объекты, способные их обработать, — но логистика и стоимость часто превышают стоимость восстановленного материала, создавая обратный стимул к отложению переработки до момента, когда регуляторное соответствие этого требует.
Как переработанное углеволокно сравнивается с первичным по стоимости и характеристикам?
Переработанное углеволокно стоит 8-15 евро за килограмм по сравнению с 15-25 евро за килограмм для стандартного первичного волокна. Снижение стоимости на 40-60% компенсируется деградацией свойств: переработанное волокно обычно сохраняет 50-95% первичной прочности на растяжение в зависимости от метода переработки, при этом пиролиз обеспечивает средний диапазон свойств, а растворение приближается к первичным. Для неметаллических и полуметаллических применений — автомобильные кронштейны, корпуса электроники, спортивные товары — переработанное волокно предлагает убедительное соотношение стоимости и характеристик. Для первичных аэрокосмических конструкций переработанное волокно еще не получило сертификации, хотя несколько программ квалификации находятся в стадии реализации.
Можно ли перерабатывать стекловолокно из ветряных лопастей на объектах CFRP?
Да, но с важными ограничениями. Стекловолокно армированный полимер (СВП) представляет собой наибольший объем композитных отходов от ветряных лопастей — обычно 60-70% веса лопасти. Объекты механического измельчения могут обрабатывать смешанные CFRP и СВП, но переработанное стекловолокно имеет более низкую рыночную стоимость (0,50-2 евро за килограмм) и ограниченный спрос. Пиролизные и растворимые технологии оптимизированы для углеволокна, а обработка смешанных потоков СВП/CFRP снижает качество и стоимость восстановленного углеволокна. Проект CIRCLE4WIN специально решает проблему обработки смешанных потоков в промышленном масштабе.
Заключение
Мощности переработки CFRP в мире составляют всего 6 120 тонн в год — лишь небольшую часть уже образующегося потока отходов, и разрыв резко расширится по мере ускорения списания лопастей в конце 2020-х годов. Закрытие этого разрыва требует координированных инвестиций в инфраструктуру пиролиза и растворения, регуляторных рамок, внутренних затрат на композитные отходы, и развития рынка для的应用 переработанного волокна, способного поглотить прогнозируемые объемы. Технология существует; отсутствуют инвестиционные обязательства и политическая определенность для ее масштабирования.
Для производителей и менеджеров по отходам,.navigateTo this transition, практический путь включает сотрудничество с устоявшимися переработчиками, квалификацию переработанного волокна для применимых продуктовых линеек и мониторинг регуляторных изменений в рамках ревизии Директивы ЕС об транспортных средствах после их срока службы и системы расширенной ответственности производителя. Изучите наш ассортимент углеволоконных изделий, чтобы понять, как переработанное волокно интегрируется с традиционными материалами, или свяжитесь с нашей инженерной командой, чтобы обсудить стратегии закупок композитных материалов с учетом требований конечного этапа жизненного цикла.
Входит в раздел
Похожие статьи
- Прогноз рынка переработанного углеволокна до 2030 года: технологическая зрелость и путь коммерциализации
- Рынок углеволокна Южной Кореи 2026: водородная экономика и судостроительные инновации
- Защита передней кромки лопасти ветряной турбины 2026: полиуретановые, ленточные и металлические экранные решения
- Перепроизводство углеродного волокна в Китае 2026: Влияние ценовой войны и консолидация отрасли
- Рынок углеволокна в Индии 2026: рост ветроэнергетики, аэрокосмической отрасли и оборонного сектора
- Рынок PAN-прегенерата 2026: предложение акрилонитрила и стоимость углеволокна