
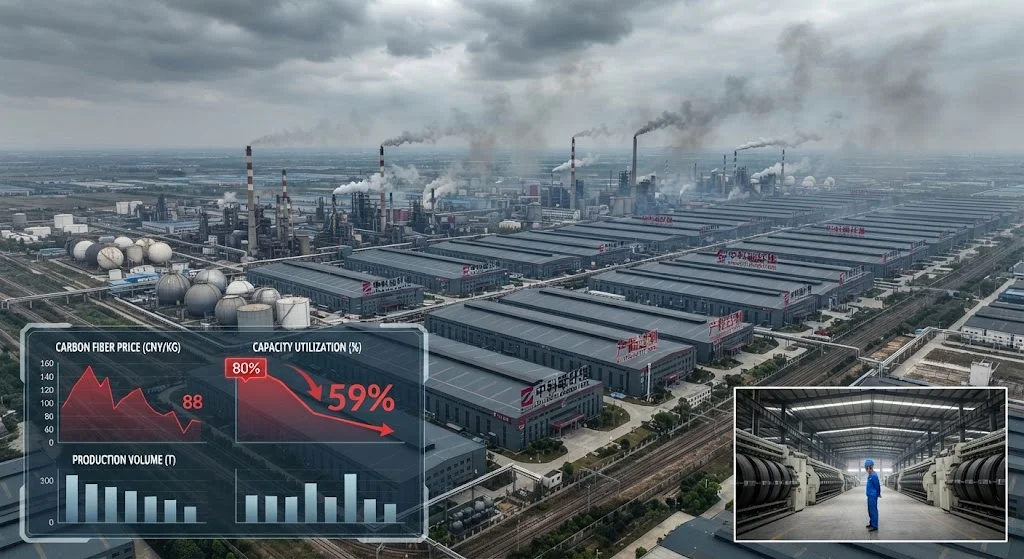
Кризис перепроизводства углеродного волокна в Китае в 2026 году представляет собой наиболее значимый структурный вызов, с которым столкнулась глобальная отрасль углеродного волокна за последние два десятилетия. С установленной производственной мощностью, достигшей 162 000 тонн, при внутренн
Введение
Кризис перепроизводства углеродного волокна в Китае в 2026 году представляет собой наиболее значимый структурный вызов, с которым столкнулась глобальная отрасль углеродного волокна за последние два десятилетия. С установленной производственной мощностью, достигшей 162 000 тонн, при внутреннем спросе около 96 000 тонн — коэффициенте использования мощности всего 59% — китайский рынок углеродного волокна вошел в период интенсивной ценовой конкуренции,重塑ляя конкурентный ландшафт для производителей по всему миру. Перепроизводство не является временным циклическим явлением, а является результатом стратегических инвестиций в мощности, сделанных в период 2020-2024 годов, движимых государственными политическими целями по обеспечению самодостаточности и замене импорта.
Для глобальных покупателей углеродного волокна этот структурный избыток создает как возможности, так и риски. Непосредственная выгода — значительно более низкие цены на китайское углеродное волокно — стандартные модульные сорта упали на 35-45% от пиков 2023 года. Однако долгосрочные последствия включают потенциальную изменчивость качества из-за того, что производители под давлением маржи снижают требования к качеству, нарушение цепочки поставок в случае закрытия нерентабельных объектов и торговые трения, когда страны-экспортеры сталкиваются с конкурентным давлением. В статье представлен комплексный анализ факторов перепроизводства, ценовой динамики, реакции отрасли и стратегических последствий для заинтересованных сторон по всей цепочке создания стоимости углеродного волокна.
Структурные причины перепроизводства углеродного волокна в Китае
Корни перепроизводства углеродного волокна в Китае лежат на пересечении промышленной политики, инвестиционных стимулов и рыночного тайминга:
- Национальная стратегическая политика: 14-й пятилетний план Китая (2021-2025) обозначил углеродное волокно как «стратегический новый материал», установив целевые показатели производственной мощности 80 000 тонн к 2025 году. Провинциальные правительства, стимулируемые для выполнения этих целей, предоставляли субсидии на землю, налоговые льготы и кредиты по сниженным ставкам для проектов по углеродному волокну, что стимулировало инвестиции в мощности далеко за пределами рыночных сигналов.
- Доступность капитала: Низкие процентные ставки и обилие венчурного капитала в период 2020-2023 годов питали расширение мощностей как крупными химическими компаниями (Sinopec, CNKI), так и специализированными производителями углеродного волокна (Zhongfu Shenying, Weihang Composites). Общий объем капитальных инвестиций в китайские мощности по производству углеродного волокна превысил 50 млрд юаней (7 млрд долларов) за этот период.
- Ускорение передачи технологий: Бывшие инженеры по углеродному волокну из Японии и США основали операции в Китае, ускорив созревание технологий и сокрив кривую обучения для новых участников. Это обеспечило производство среднего качества при значительно более низкой стоимости, чем у существующих производителей.
- Ошибки прогнозирования спроса: Инвестиции в мощности основывались на прогнозируемых темпах роста спроса 15-20% в год, тогда как фактический рост в среднем составил 8-12% — ошибка прогнозирования на 40-50%, оставившая отрасль структурно переинвестированной.
Результат — отрасль с более чем 30 производственными объектами, по сравнению с 5-6 глобально значимыми производителями в 2020 году, создавшая фрагментированный рынок, где дисциплина ценообразования рухнула.
Динамика ценовой войны и рыночное воздействие
Ценовая война, движимая перепроизводством, фундаментально изменила структуру ценообразования углеродного волокна в Китае и все больше на экспортных рынках:
| Сорт углеродного волокна | Пиковая цена 2023 (юань/кг) | Рыночная цена 2026 (юань/кг) | Снижение цены | Глобальное воздействие |
|---|---|---|---|---|
| Стандартный модуль (уровень T300) | 180-220 | 100-130 | -40% до -45% | Давление на экспортные цены японских производителей |
| Средний модуль (уровень T700) | 350-400 | 220-280 | -30% до -35% | Конкуренция с внутренними японскими ценами |
| Высокий модуль (уровень T800) | 600-700 | 400-500 | -25% до -30% | Ограниченное глобальное воздействие (нишевые применения) |
| Прекурсор (PAN tow) | 90-110 | 55-70 | -35% до -40% | Угроза глобальным поставщикам прекурсоров |
Ценовая война имеет несколько структурных характеристик, которые делают вероятным ее сохранение. Во-первых, у многих производителей высокие фиксированные расходы от недавних капитальных инвестиций, и они должны поддерживать объемы производства для обслуживания долга, создавая динамику «производи или дефолтируй». Во-вторых, государственные субсидии и обеспечение занятости на местах препятствуют закрытию объектов даже при убытках. В-третьих, дифференциация по качеству остается ограниченной — большинство китайских производителей предлагают аналогичные стандартные модульные сорта, делая цену основным конкурентным фактором. Результат — рынок, где цены упали ниже предельных производственных затрат для 30-40% китайских производителей, тем не менее производство продолжает расти на 10-15% в год.
Влияние на производителей и конечных пользователей
Ценовая война создает явных победителей и проигравших по всей цепочке создания стоимости углеродного волокна:
- Китайские производители (проигравшие): Операционная маржа сжалась с 15-25% в 2022 году до 0-8% в 2026 году, при этом 30-40% производителей работают ниже денежных затрат. Балансы ухудшаются по мере роста уровня запасов и увеличения дебиторской задолженности. Несколько средних производителей перешли к реструктуризации долга или государственно-направленным слияниям.
- Китайские конечные пользователи (победители): Производители ветроэнергетики, автомобилестроения и спортивных товаров добились снижения материальных затрат на 30-40%, повысив конкурентоспособность продукции и обеспечив применение, ранее экономически нецелесообразное. Более низкая ценовая точка ускоряет внедрение углеродного волокна на чувствительных к цене рынках.
- Глобальные производители (смешанные результаты): Японские производители (Toray, Mitsubishi, Toho) сталкиваются с давлением на маржу, но сохраняют премиальную позицию благодаря дифференциации качества и технической поддержке. Европейские производители (SGL, Hexcel) теряют долю рынка в товарных сегментах, но защищают специализированные направления.
- Глобальные покупатели (краткосрочные победители, долгосрочный риск): Текущие низкие цены выгодны для закупок, но опасения по поводу согласованности качества и потенциальных нарушений цепочки поставок из-за закрытия объектов создают долгосрочный риск.
Реакция государственной политики
Государственная политика Китая пытается управлять перепроизводством, защищая при этом стратегические интересы отрасли:
- Руководство по рационализации мощностей: Министерство промышленности и информатизации (MIIT) выпустило в 2025 году рекомендации, призывающие к «упорядоченному расширению мощностей» и не поощряющее новые проекты, однако enforcement остается ограниченным из-за сопротивления местных властей.
- Расширение экспортного контроля: Регуляции экспортного контроля Китая 2026 года включают оборудование для производства углеродного волокна и определенные сорта высокопроизводительных волокон, aimed at защите отечественных технологий и управлении торговыми трениями.
- Поддержка консолидации отрасли: Поощряются государственно-направленные слияния и поглощения, государственные банки предоставляют финансирование для консолидированных структур. Несколько крупных слияний находятся в процессе, aimed at созданию 3-5 национальных чемпионов с мощностью 30 000+ тонн.
- Внедрение стандартов качества: Ужесточение национальных стандартов качества углеродного волокна旨在 вытеснить нерентабельных производителей с рынка, однако enforcement варьируется по провинциям и часто слаб в регионах, зависимых от занятости в сфере углеродного волокна.
Траектория консолидации отрасли
Перепроизводство приведет к значительной консолидации отрасли до 2030 года, следуя моделям, наблюдаемым в других циклах перепроизводства в Китае:
- Фаза 1 (2026-2027): Продолжающаяся ценовая конкуренция вынуждает 10-15 нерентабельных производителей перейти к реструктуризации долга или закрытию. Коэффициент использования мощности улучшается до 65-70% по мере роста объемов у низкозатратных производителей.
- Фаза 2 (2028-2029): Государственно-направленные слияния создают 3-5 крупных групп с совокупной мощностью 40 000-60 000 тонн каждая. Эти группы достигают преимуществ в себестоимости за счет вертикальной интеграции (от прекурсора до готового волокна) и экономии на масштабе.
- Фаза 3 (2030+): Консолидированная отрасль стабилизируется на мощности 120 000-140 000 тонн с коэффициентом использования 75-80%. Ценообразование нормализуется до устойчивых уровней с маржой 12-18% для эффективных производителей. Структура отрасли станет напоминать глобальный рынок до 2020 года, когда 5-7 значимых производителей доминировали.
Временные рамки предполагают отсутствие серьезного шока спроса (положительного или отрицательного) и продолжающуюся государственную поддержку консолидации. Всплеск спроса со стороны ветроэнергетики или хранения водорода может ускорить процесс; глобальная рецессия может продлить трудности.
Последствия для глобальных покупателей углеродного волокна
Глобальным покупателям следует разработать стратегии, которые используют текущие ценовые преимущества, управляя при этом возникающими рисками:
- Протоколы обеспечения качества: Внедрить строгий контроль входящих материалов и программы квалификации поставщиков, поскольку давление маржи может стимулировать снижение качества. Сторонняя сертификация и регулярные аудиты становятся обязательными.
- Диверсификация цепочки поставок: Поддерживать квалифицированные альтернативные источники из Японии, Европы или emerging производителей в Индии и Юго-Восточной Азии для снижения концентрационного риска при консолидации китайских объектов.
- Гибкость контрактов: Структурировать соглашения о поставках с гибкостью объемов и положениями о форс-мажоре, решающими потенциальные закрытия объектов. Долгосрочные контракты с выжившими в консолидации производителями могут обеспечить стабильность.
- Анализ общей стоимости: Оценивать китайское углеродное волокно по общей стоимости, включая изменчивость качества, надежность поставок и логистические риски — а не только по цене за единицу. Самая низкая цена не всегда является самой низкой общей стоимостью.
Часто задаваемые вопросы
Вероятно ли, что перепроизводство углеродного волокна в Китае будет решено за счет роста экспорта?
Рост экспорта может поглотить некоторую избыточную мощность, но не может решить структурный дисбаланс. Экспорт углеродного волокна из Китая достиг примерно 20 000 тонн в 2025 году, увеличиваясь на 25% в год, но это представляет только 20% избытка. Более того, рост экспорта сталкивается с торговыми трениями — антидемпинговыми расследованиями в ЕС и США и сопротивлением установленных производителей в Японии и Южной Корее. Экспортные рынки также чувствительны к цене и будут сопротивляться китайским ценам, если стандарты качества не будут последовательно соблюдаться. Перепроизводство в первую очередь является проблемой внутреннего рынка, требующей роста внутреннего спроса и рационализации мощностей.
Как китайские производители углеродного волокна выживают при отрицательной марже?
Несколько механизмов поддерживают убыточных производителей. Государственные субсидии и налоговые льготы покрывают 15-25% операционных расходов для стратегически обозначенных объектов. Государственное банковское кредитование предоставляет оборотный капитал даже при отрицательном денежном потоке. Местные власти вмешиваются, чтобы предотвратить закрытия, которые приведут к потерям рабочих мест в регионах, зависимых от занятости в сфере углеродного волокна. Кроме того, некоторые производители перекрестно субсидируются прибыльными подразделениями в рамках более крупных химических конгломератов. Эти механизмы задерживают естественную рыночную корректировку, продлевая период перепроизводства, но не предотвращая окончательную консолидацию.
Должны ли глобальные покупатели переходить на китайское углеродное волокно, чтобы воспользоваться более низкими ценами?
Решение зависит от требований к применению и толерантности к риску. Для некритичных приложений с установленными протоколами качества — лопасти ветряных турбин, спортивные товары, промышленное оборудование — китайское стандартное модульное углеродное волокно предлагает убедительную стоимость. Для авиационных, оборонных и критически важных с точки зрения безопасности применений согласованность качества, прослеживаемость и долгосрочная надежность поставок могут оправдать премию за японское или европейское волокно. Гибридная стратегия — использование китайского волокна для товарных применений и поддержка премиальных источников для критических нужд — часто обеспечивает лучший баланс стоимости и риска.
Заключение
Перепроизводство углеродного волокна в Китае в 2026 году является структурным явлением, движимым государственно стимулированными инвестициями, превысившими рыночный спрос, создавая ценовую конкуренцию, которая重塑ляет глобальную отрасль. Хотя кризис создает краткосрочные возможности для покупателей за счет более низких цен, он также вводит риски качества и цепочки поставок, требующие тщательного управления. Отрасль пройдет консолидацию до 2030 года, выйдя с менее многочисленными, но более крупными и эффективными производителями и ценообразованием, отражающим устойчивую экономику. Для глобальных заинтересованных сторон неотложная задача — получить текущую стоимость, одновременно позиционируясь для рыночной структуры после консолидации.
Для специалистов по закупкам и менеджеров по цепочке поставок, оценивающих китайские источники углеродного волокна, тщательная оценка финансового состояния поставщиков, систем качества и устойчивости производства необходима перед значительными обязательствами по объему. Изучите наш ассортимент углеродных материалов от квалифицированных глобальных поставщиков, или свяжитесь с нашей командой, чтобы обсудить стратегии цепочки поставок, балансирующие оптимизацию стоимости и управление рисками.
Входит в раздел
Похожие статьи
- Прогноз рынка переработанного углеволокна до 2030 года: технологическая зрелость и путь коммерциализации
- Рынок углеволокна Южной Кореи 2026: водородная экономика и судостроительные инновации
- Защита передней кромки лопасти ветряной турбины 2026: полиуретановые, ленточные и металлические экранные решения
- Рынок углеволокна в Индии 2026: рост ветроэнергетики, аэрокосмической отрасли и оборонного сектора
- Рынок PAN-прегенерата 2026: предложение акрилонитрила и стоимость углеволокна
- Дно ценовой войны на углеволокно в 2026 году: повышение цен Toray и перспективы консолидации отрасли
Интересуетесь нашей продукцией?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложениеСвязанные продукты

Углеродное волокно рыболовная стержня пустая
Высококачественные углеволокна рыболовные трошки изготавливаются из нескольких сортов ткани из углеволокна Toray.Доступны в широком диапазоне длин, мощностей и действий для пресноводных и соленоводных приложений.Подходит для строительства OEM Rod.

Углеродное волокно плиты - 3K Twill T700 1.5mm
Тонкая 1,5 мм плитка углеволокна с 3K твиль-ткатой поверхностью.Легкий и жесткий, обычно используется для обложков, панелей, корпусов дронов и приложений, требующих премиального эстетического внешнего вида.

Углеродное волокно плиты - 3K Twill T700 3.0mm
Пластинка из углеродного волокна средней толщины 3,0 мм предлагает значительно более высокую нагрузочность при сохранении привлекательной отделки 3K.Подходит для конструктивных креплений, арматурных пластин и несущих панелей.

Углеволокна трекинг полюс
Легкий углеволокно трекинговый столб изготовлен из высококачественной углеволокно трубки.Вес всего 160 г на столб, обеспечивая превосходную амортизацию и долговечность для пеших прогулок, бега на тропах и рюкзака.

Квадратная трубка из углеродного волокна - 3K Twill T700
Квадратное сечение углеволокно трубки изготовлены с 3K твиль ткания для торсионной прочности.Предпочтительно для структурных каркасов, ферм и опорных колонн, где прямоугольная геометрия обеспечивает гибкость дизайна.