
Рынок углеволокна в Индии в 2026 году находится на переломном моменте, когда три мощных фактора спроса — расширение ветроэнергетики, локализация аэрокосмического производства и оборонные закупки — сходятся, создавая один из самых быстрорастущих рынков композитов в Азии. Индийская композитна
Введение
Рынок углеволокна в Индии в 2026 году находится на переломном моменте, когда три мощных фактора спроса — расширение ветроэнергетики, локализация аэрокосмического производства и оборонные закупки — сходятся, создавая один из самых быстрорастущих рынков композитов в Азии. Индийская композитная промышленность, по оценкам, достигнет 4,2 млрд долларов к 2027 году, при этом потребление углеволокна растет на 12-15% ежегодно по мере развития внутренних производственных мощностей страны в различных высокотехнологичных секторах.
Для международных поставщиков углеволокна и B2B-покупателей понимание индийского рынка требует навигации в сложном ландшафте зависимости от импорта, создания внутренних мощностей, государственных программ стимулирования и быстро меняющихся технических требований. Индия по-прежнему сильно зависит от импорта углеволокна — в основном из Японии, США и Китая — но государственные программы Make in India и PLI (стимулирование производства) активно содействуют внутреннему производству. В статье разбирается структура спроса, ключевые покупательские сегменты и что поставщикам нужно знать для эффективного взаимодействия с индийским рынком углеволокна.
Структура рынка углеволокна в Индии и факторы роста
Индийский рынок углеволокна характеризуется сильным ростом спроса в условиях ограниченных внутренних производственных мощностей. Три сектора стимулируют расширение:
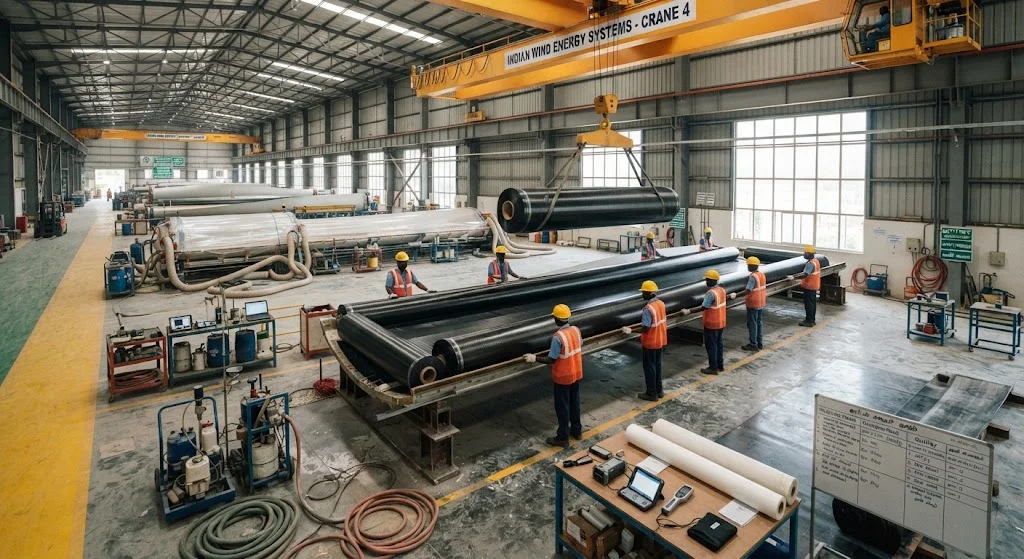
- Ветроэнергетика: Установленная ветровая мощность Индии, по прогнозам, достигнет 75 ГВт к 2027 году, при этом углеволокно все чаще указывается для балочных элементов лопастей турбин, защиты передней кромки и компонентов ступицы. Сектор ветроэнергетики обеспечивает approximately 35-40% индийского спроса на углеволокно по объему.
- Аэрокосмическая отрасль и оборона: Программа модернизации истребителей ВВС Индии (LCA Mk2, AMCA), закупки вертолетов и космическая программа (ISRO) генерируют стабильный спрос на сертифицированный препрег. Оборона и аэрокосмос обеспечивают 25-30% потребления углеволокна по стоимости.
- Автомобилестроение и промышленность: Индийская автомобильная промышленность внедряет углеволокно для компонентов премиальных автомобилей, гоночных применений и промышленного оборудования, хотя этот сегмент остается меньше ветроэнергетики и аэрокосмоса. Автомобилестроение и промышленность обеспечивают 20-25% потребления.
Индийский рынок углеволокна оценивается в 8 000-10 000 тонн ежегодно в 2026 году, при этом импорт покрывает approximately 70-75% спроса. Внутреннее производство от таких компаний, как Grafil группы Aditya Birla и пилотные мощности Reliance Industries, покрывает оставшиеся 25-30%, в основном стандартномодульные сорта.
Ветроэнергетика: драйвер объема
Индийский сектор ветроэнергетики является крупнейшим потребителем углеволокна по объему, и сектор быстро растет, поскольку производители турбин указывают углеволокно для конструкций лопастей увеличенного размера. Тенденция к турбинам мощностью 5-7 МВт наземного и 10-15 МВт морского типа требует балочных элементов из углеволокна для достижения показателей жесткости и веса, которых стекловолокно не может обеспечить в этих масштабах.
| Параметр | Балочный элемент из стекловолокна | Балочный элемент из углеволокна | Улучшение |
|---|---|---|---|
| Длина лопасти | максимум 60-70 м | достижимо 80-100+ м | лопасти на 30-40% длиннее |
| Вес балочного элемента | 8-12 тонн | 3-5 тонн | снижение веса на 55-65% |
| Жесткость лопасти | ограничена модулем стекловолокна | в 2-3 раза выше жесткость | снижение прогиба кончика |
| Стоимость на МВт | базовая | наценка 10-15% | компенсируется выигрышем в энерговыработке |
| Цикл службы | 18-24 месяца жизни лопасти | 25-30 лет при правильном проектировании | увеличенный срок службы |
Индийские производители ветряных турбин, включая Suzlon, Siemens Gamesa India и Vestas India, увеличивают содержание углеволокна в конструкциях лопастей, стимулируя импортный спрос на углеволоконные ткани, препреги и экструдированные профили. Цель правительства по достижению 500 ГВт возобновляемых мощностей к 2030 году поддержит сильный рост сектора ветроэнергетики и сопутствующий спрос на углеволокно.
Аэрокосмическая отрасль и оборона: сертифицированный спрос высокой стоимости
Аэрокосмический и оборонный сектор Индии представляет собой наиболее ценный сегмент рынка углеволокна, характеризующийся строгими требованиями к сертификации, длительными циклами квалификации и премиальным ценообразованием. Структура спроса определяется несколькими крупными программами:
- LCA Mk2 (Tejas Mark 2): Отечественная программа истребителей указывает углеволоконные композиты для обшивок крыльев, вертикального стабилизатора и компонентов мотогондолы. Темп производства HAL из 16-24 самолетов в год генерирует стабильный спрос на аэрокосмический препрег.
- AMCA (Advanced Medium Combat Aircraft): Программа истребителя пятого поколения со стелс-технологиями потребует значительного содержания углеволокна для радиопоглощающих конструкций и компонентов основного фюзеляжа, причем временные рамки разработки простираются через 2030-е годы.
- Вертолетные программы: Закупки ВМС Индии MH-60R и серийное производство отечественного ALH/Dhruv генерируют спрос на углеволоконные несущие винты, панели фюзеляжа и конструктивные элементы.
- Космическая программа: Программы ракет-носителей ISRO, включая GSLV Mk3 и грядущий NGLV, указывают углеволокно для обтекателей, межступенчатых секций и спутниковых конструкций.
Закупки углеволокна для аэрокосмической отрасли в Индии следуют системе списка квалифицированных поставщиков (QSL), управляемому HAL, DRDO и ISRO, которая требует 12-24 месяцев квалификации материала до первых заказов. Международные поставщики должны поддерживать представительства в Индии или уполномоченных дистрибьюторов для поддержки квалификации и текущего технического обслуживания.
Динамика цепочки поставок и импортные модели
Цепочка поставок углеволокна в Индии сильно зависит от импорта, несколько ключевых моделей закупок формируют рынок в 2026 году:
| Страна-источник | Основные продукты | Доля рынка (оценка) | Конкурентная позиция |
|---|---|---|---|
| Япония (Toray, Mitsubishi, Toho) | Стандартный и среднемодульный жгут, ткань | 35-40% | Лидер качества, долгосрочные соглашения о поставке |
| США (Hexcel, Solvay) | Аэрокосмический препреги, специальные волокна | 15-20% | Квалификация для обороны/аэрокосмоса, премиальное ценообразование |
| Китай (Zhongfu Shenying, Jilin Carbon) | Стандартный модульный жгут, промышленный сорт | 20-25% | Конкурентоспособная цена, растущее восприятие качества |
| Тайвань (Formosa Plastics) | Стандартный модуль, промышленные применения | 10-12% | Конкурентоспособное ценообразование, структурированная дистрибуция |
| Внутреннее производство (Aditya Birla, Reliance) | Стандартный модуль, растущие мощности | 15-20% | Поддержка государственными стимулами, рост |
Программа PLI правительства Индии для углеволокна и композитов предлагает 10-20% субсидий на капиталовложения для внутреннего производства, что, как ожидается, добавит 3 000-5 000 тонн внутренних мощностей к 2028 году. Однако аэрокосмические и оборонные применения по-прежнему будут полагаться на импортные сертифицированные материалы из-за длительных требований к квалификации.
Проблемы и возможности для B2B-покупателей
Индийский рынок углеволокна представляет собой как значительные возможности, так и характерные проблемы для международных B2B-поставщиков:
- Ценовая чувствительность: Индийские покупатели очень чувствительны к цене, особенно в секторе ветроэнергетики, где китайское углеволокно становится все более конкурентоспособным. Поставщикам необходимо балансировать качество и рентабельность для получения объемного бизнеса.
- Требования к техническому обслуживанию: Индийские производители ожидают от поставщиков руководства по обработке, оптимизации выкладки и поддержки анализа отказов. Наличие местного технического персонала является значительным конкурентным преимуществом.
- Условия оплаты: Стандартные индийские условия оплаты 60-90 дней создают требования к оборотному капиталу, благоприятствующие поставщикам с сильным финансовым положением или местным складированием.
- Согласованность качества: Индийские покупатели все больше требуют стабильного качества и прослеживаемости, особенно когда производители турбин экспортируют лопасти на европейские рынки, требующие сертификации IEC.
- Долгосрочная траектория роста: Ожидается, что спрос на углеволокно в Индии достигнет 25 000-30 000 тонн к 2030 году, что представляет собой 3-кратный рост по сравнению с текущими уровнями. Ранний выход на рынок позиционирует поставщиков для этого роста.
Прогноз на рынок до 2030 года является сильно позитивным, при этом ветроэнергетика, аэрокосмос и оборона стимулируют устойчивый двузначный рост. Поставщики, способные сочетать конкурентоспособные цены с надежным качеством и оперативной технической поддержкой, получат непропорционально большую долю этого расширяющегося рынка.
Часто задаваемые вопросы
Каков размер индийского рынка углеволокна в 2026 году?
Индийский рынок углеволокна оценивается в 8 000-10 000 тонн ежегодно в 2026 году, что составляет approximately 4-5% мирового потребления углеволокна. Рынок оценивается примерно в 280-350 млн долларов по текущим импортным ценам. По объему сектор ветроэнергетики доминирует с 35-40% потребления, за ним следуют аэрокосмос и оборона (25-30%) и автомобилестроение с промышленностью (20-25%). Ожидается, что рынок будет расти на 12-15% ежегодно до 2030 года, достигнув 25 000-30 000 тонн по мере увеличения внутренних производственных мощностей и расширения下游 применений.
Какие сертификации требуются поставщикам для работы с индийскими аэрокосмическими клиентами?
Индийские аэрокосмические закупки следуют системе списка квалифицированных поставщиков (QSL), управляемому HAL, DRDO и ISRO. Квалификация материала обычно требует 12-24 месяцев и включает испытания механических свойств, кондиционирование в условиях окружающей среды и валидацию совместимости процессов. Сертификация системы менеджмента качества AS9100 является обязательной для аэрокосмических поставщиков, а аккредитация Nadcap для специальных процессов требуется все чаще. Оборонные закупки Индии также требуют проверки безопасности для иностранных поставщиков, что добавляет сложности процессу квалификации. Наличие представительства в Индии или уполномоченного дистрибьютора значительно упрощает процесс квалификации и текущие отношения.
Конкурентоспособно ли китайское углеволокно на индийском рынке?
Китайское углеволокно получило значительную долю рынка в Индии за последние три года, особенно в стандартномодульных сортах для ветроэнергетики и промышленных применений. Китайские поставщики предлагают на 15-25% более низкие цены по сравнению с японскими и американскими производителями при улучшающемся качестве, соответствующем требованиям большинства неаэрокосмических применений. Однако китайское углеволокно сталкивается с ограничениями в аэрокосмических и оборонных закупках из-за ограничений квалификации и проблем безопасности цепочки поставок. Ожидается усиление конкурентной динамики по мере продолжения китайскими производителями улучшения качества и расширения дистрибьюторских сетей в Индии.
Заключение
Рынок углеволокна в Индии в 2026 году предлагает значительный потенциал роста благодаря расширению ветроэнергетики, локализации аэрокосмической отрасли и модернизации обороны. Структура рынка, зависящая от импорта, создает возможности для международных поставщиков, способных сочетать конкурентоспособные цены с технической поддержкой и стабильностью качества. Хотя ценовая чувствительность и длительные условия оплаты создают проблемы, долгосрочная траектория роста — спрос, как ожидается, утроится к 2030 году — делает Индию одним из наиболее привлекательных развивающихся рынков для B2B-взаимодействия в области углеволокна.
Для международных поставщиков, оценивающих индийский рынок углеволокна, понимание структуры спроса, требований к квалификации и конкурентной среды необходимо для разработки эффективных стратегий выхода на рынок. Ознакомьтесь с нашим ассортиментом углеволоконных продуктов для ветроэнергетики, аэрокосмоса и промышленных применений или свяжитесь с нашей командой для обсуждения возможностей закупок на индийском рынке.
Входит в раздел
Похожие статьи
- Прогноз рынка переработанного углеволокна до 2030 года: технологическая зрелость и путь коммерциализации
- Рынок углеволокна Южной Кореи 2026: водородная экономика и судостроительные инновации
- Защита передней кромки лопасти ветряной турбины 2026: полиуретановые, ленточные и металлические экранные решения
- Перепроизводство углеродного волокна в Китае 2026: Влияние ценовой войны и консолидация отрасли
- Рынок PAN-прегенерата 2026: предложение акрилонитрила и стоимость углеволокна
- Дно ценовой войны на углеволокно в 2026 году: повышение цен Toray и перспективы консолидации отрасли
Интересуетесь нашей продукцией?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложениеСвязанные продукты

Углеродное волокно рыболовная стержня пустая
Высококачественные углеволокна рыболовные трошки изготавливаются из нескольких сортов ткани из углеволокна Toray.Доступны в широком диапазоне длин, мощностей и действий для пресноводных и соленоводных приложений.Подходит для строительства OEM Rod.

Углеродное волокно плиты - 3K Twill T700 1.5mm
Тонкая 1,5 мм плитка углеволокна с 3K твиль-ткатой поверхностью.Легкий и жесткий, обычно используется для обложков, панелей, корпусов дронов и приложений, требующих премиального эстетического внешнего вида.

Углеродное волокно плиты - 3K Twill T700 3.0mm
Пластинка из углеродного волокна средней толщины 3,0 мм предлагает значительно более высокую нагрузочность при сохранении привлекательной отделки 3K.Подходит для конструктивных креплений, арматурных пластин и несущих панелей.

Углеволокна трекинг полюс
Легкий углеволокно трекинговый столб изготовлен из высококачественной углеволокно трубки.Вес всего 160 г на столб, обеспечивая превосходную амортизацию и долговечность для пеших прогулок, бега на тропах и рюкзака.

Квадратная трубка из углеродного волокна - 3K Twill T700
Квадратное сечение углеволокно трубки изготовлены с 3K твиль ткания для торсионной прочности.Предпочтительно для структурных каркасов, ферм и опорных колонн, где прямоугольная геометрия обеспечивает гибкость дизайна.