
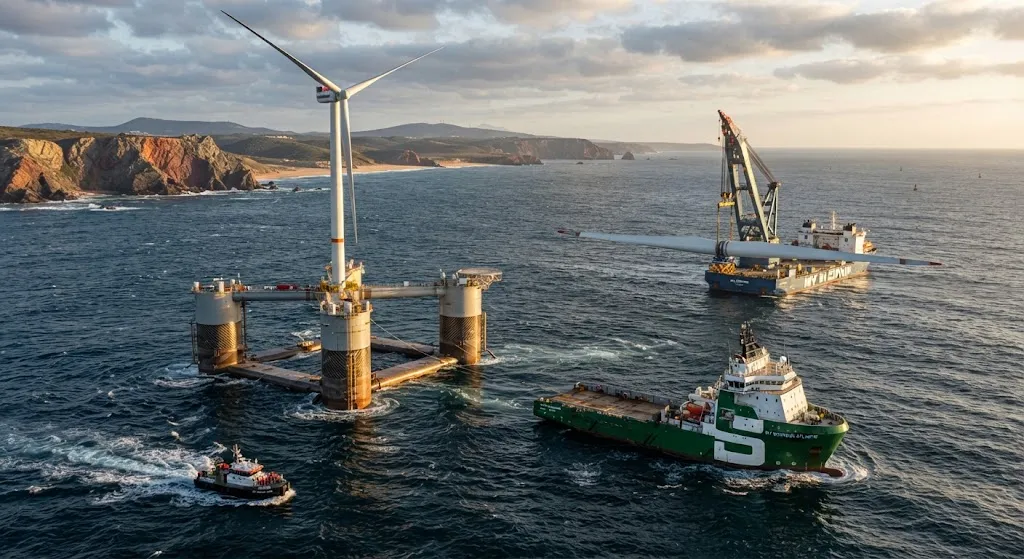
Атлантическое побережье Португалии предлагает одни из наиболее благоприятных ветровых ресурсов в Европе, со средней скоростью ветра 9-11 метров в секунду на высоте втулки и глубиной воды, превышающей 200 метров в пределах 50 километров от берега. Португальское правительство поставило цель по...
Введение
Атлантическое побережье Португалии предлагает одни из наиболее благоприятных ветровых ресурсов в Европе, со средней скоростью ветра 9-11 метров в секунду на высоте втулки и глубиной воды, превышающей 200 метров в пределах 50 километров от берега. Португальское правительство поставило цель по мощности морской ветроэнергетики в 10 гигаватт к 2030 году, при этом основная часть ожидается от плавающих ветровых установок в глубоких водах у побережья Алгарви и на севере. Это представляет значительную возможность для поставщиков композитных материалов, поскольку плавающие ветряные турбины требуют значительно больше углепластика и стеклопластика, чем фиксированные установки.
В статье анализируется нормативно-правовая среда Португалии для морской ветроэнергетики, требования к композитным структурам технологии плавающей ветроэнергетики и стратегии выхода на рынок для поставщиков углепластика, ориентированных на португальский сектор возобновляемых источников энергии.
Нормативно-правовая база Португалии для морской ветроэнергетики
Развитие морской ветроэнергетики Португалии регулируется нормативной базой, которая значительно эволюционировала с первых лицензионных раундов в 2020 году. Ключевые элементы политики включают:
- Национальный план энергетики и климата (PNEC 2030): Устанавливает цель в 10 ГВт мощности морской ветроэнергетики как основу стратегии декарбонизации Португалии, при этом 5 ГВт выделяются на плавающую ветроэнергетику на глубинах более 60 метров.
- Морское пространственное планирование: Правительство обозначило конкретные зоны у побережья Алентежу и Алгарви для развития морской ветроэнергетики, избегая судоходных путей, рыболовных угодий и зон охраны окружающей среды. Эти зоны охватывают примерно 3000 квадратных километров с глубиной 100-400 метров.
- Процесс лицензирования: Португальское агентство по охране окружающей среды (APA) управляет оценкой воздействия на окружающую среду, с типичными сроками лицензирования 24-36 месяцев от подачи заявки до разрешения на строительство. Процесс включает общественные консультации, исследования морских местообитаний и оценку миграции птиц.
- Подключение к сети: Национальный сетевой оператор REN планирует усиление сети на 15-20 гигаватт для размещения морской ветроэнергетики, с новыми линиями постоянного тока высокого напряжения для соединения удаленных ветровых зон с промышленными центрами нагрузки в Лиссабоне и Порту.
- Требования к местному содержанию: Хотя пока не mandated, правительство выразило предпочтения в отношении отечественного производства и сборки, создавая возможности для композитных производственных объектов в португальских портах.
Первые коммерческие плавающие ветровые проекты, включая расширение WindFloat Atlantic на 25 МВт и ветropарк Eolic на 1,5 ГВт у Виана-ду-Каштелу, как ожидается, примут окончательные инвестиционные решения в 2027-2028 годах, стимулируя ближайший спрос на композитные материалы.
Требования к композитам в технологии плавающей ветроэнергетики
Плавающие морские ветряные турбины предъявляют особые требования к композитам по сравнению с фиксированными установками. Структурные требования определяются динамическим движением плавающей платформы и увеличенными размерами турбин, необходимыми для обоснования дополнительных затрат на платформу. В таблице ниже сравниваются требования к композитным материалам для不同 типов ветровых установок:
| Параметр | Фиксированная offshore | Плавающая offshore | Разница |
|---|---|---|---|
| Мощность турбины (типичная) | 8-12 МВт | 12-20 МВт | на 50-100% больше |
| Длина лопатки | 80-100 м | 100-120+ м | на 20-40% длиннее |
| Содержание углепластика в лонжероне | Опционально (преимущественно стеклопластик) | Необходимо для жесткости лопатки | CFRP обязателен |
| Структурные композиты платформы | Минимально (гравийное основание) | Широко (колонны, раскосы, палуба) | в 5-10 раз больше композитов |
| Расчетный усталостный ресурс | 20-25 лет | 25-30+ лет (большее движение) | Расширенные требования |
| Устойчивость к морской соли и УФ | Стандартный морской класс | Повышенная (зона брызг) | Более высокая защита |
Лонжерон плавающих ветровых лопаток является основным драйвером спроса на углепластик. По мере увеличения длины лопаток более 100 метров стеклопластиковые лонжероны становятся чрезмерно тяжелыми, увеличивая гравитационный изгибающий момент, который лопатка должна воспринимать. Углепластиковые лонжероны снижают вес лопатки на 20-30% по сравнению со стеклопластиком, обеспечивая более длинные лопатки без чрезмерного изгибающего момента у корня. Это снижение веса также уменьшает динамические нагрузки на плавающую платформу, создавая каскадную экономию веса во всей системе.
Цепочка поставок и производственный ландшафт
Существующая индустриальная база Португалии предоставляет основу для производства композитов для морской ветроэнергетики, хотя необходимы значительные инвестиции для满足 масштабных требований цели 2030 года. Текущая цепочка поставок включает:
- Существующие производители композитов: Португальские компании, такие как объекты по техническому обслуживанию EDP Renewables и несколько аэрокосмических субподрядчиков, имеют опыт переработки углепластика, хотя ни одна из них не работает в масштабе ветровых турбин.
- Портовая инфраструктура: Порты Синиш, Лейшойнш и Виана-ду-Каштелу развиваются как хабы для установки морских ветряных турбин, с причальной способностью для крановых операций и временного хранения компонентов.
- Поставщики волокон и смол: В Португалии нет отечественного производства углепластика. Все армирующие волокна должны импортироваться, в основном из Toray (Япония), Hexcel (США/Франция) и SGL Carbon (Германия). Эпоксидные смольные системы доступны у местных дистрибьюторов, но требуют квалификации для морских структурных применений.
- Квалифицированная рабочая сила: Португалия имеет пул специалистов по композитам, подготовленных через аэрокосмический сектор, но масштабирование до объемов производства ветровых турбин требует значительных инвестиций в обучение. Правительство объявило фонд в 200 миллионов евро на развитие кадрового потенциала морской ветроэнергетики.
- Научно-исследовательские учреждения: Институт науки и инноваций в области машиностроения и промышленной инженерии (INEGI) Университета Порту и Кафедра керамики и композитов Университета Аверо обеспечивают исследовательскую поддержку разработки и испытаний композитных материалов.
Для поставщиков углепластика, выходящих на португальский рынок, наиболее перспективной стратегией является установка партнерских отношений с существующими производителями композитов, которые могут обеспечить местное производственное производство, пока поставщик обеспечивает квалификацию материалов, техническую поддержку и надежность цепочки поставок.
Применение композитов на плавающих платформах
Плавающие ветровые платформы используют композиты в нескольких структурных применениях помимо лопаток турбин:
- Колонны и раскосы: Полупогружные и тендерные платформы используют стальные колонны с композитной обмоткой для снижения веса при сохранении коррозионной стойкости. Композитная обмотка обеспечивает структурное усиление и устраняет необходимость внешних систем покрытий в зоне брызг.
- Палуба платформы и кожухи оборудования: Композитные сэндвич-панели с поролоновыми или сотыми сердечниками заменяют стальные палубы для верхнего оборудования, снижая центр тяжести и улучшая устойчивость платформы.
- Системы позиционирования и обсадные трубы: Углепластиковые линии позиционирования оцениваются как замена стальным цепям, обеспечивая экономию веса, которая снижает вертикальную нагрузку на плавающую платформу и увеличивает допустимую глубину воды для установки.
- Защита кабелей: Композитные системы защиты кабелей и J-трубы защищают подводные силовые кабели на интерфейсе платформы, сочетая ударопрочность и коррозионную стойкость в морской среде.
Суммарное содержание композитов на одну плавающую ветровую турбину оценивается в 300-500 тонн по сравнению с 100-200 тоннами для фиксированной установки эквивалентной мощности, что представляет множитель 2-3 для спроса на композиты на мегаватт установленной мощности.
Стратегия выхода на рынок и квалификации
Поставщики углепластика, стремящиеся выйти на португальский рынок морской ветроэнергетики, должны рассмотреть следующий подход к квалификации и развитию рынка:
- Сертификация материалов: Получение сертификации DNV GL или Bureau Veritas для структурных применений в морской ветроэнергетике, включая данные об усталостных испытаниях для конкретной системы волокно-смоля при соответствующих частотах нагружения и условиях окружающей среды.
- Партнерство с OEM лопаток: Установка технического сотрудничества с производителями турбин, такими как Vestas, Siemens Gamesa и GE Renewable Energy, которые являются основными лицами, принимающими решения о спецификациях материалов лопаток.
- Местный запас и логистика: Создание складского хранения в португальских портах для обеспечения доставки точно в срок на фабрики лопаток и объекты по производству платформ, сокращение сроков поставки и затрат на инвентарь для клиентов.
- Способность к техническому обслуживанию: Обеспечение технической поддержки на месте для оптимизации процессов, устранения проблем с качеством и анализа замены материалов, по мере перехода португальских производителей со стеклопластика на углеродно-стеклянные гибридные конструкции.
- Долгосрочные соглашения о поставках: Заключение многостороннихramework-соглашений с объемными обязательствами для обоснования логистических инвестиций и обеспечения стабильности цепочки поставок для разработчиков проектов.
Часто задаваемые вопросы
Почему Португалия привлекательна для развития плавающей offshore ветроэнергетики?
Португалия сочетает несколько факторов, делающих ее исключительно привлекательной для плавающей ветроэнергетики. Во-первых, глубокие воды Атлантического океана у южного и северного побережий обеспечивают глубину 100-400 метров в экономически доступном расстоянии передачи от берега, условия, исключающие фиксированные основания и требующие плавающих платформ. Во-вторых, ветровой ресурс отличный, с коэффициентами использования установленной мощности 45-55%, превышающими большинство сайтов Северного моря. В-третьих, существующая портовая инфраструктура Португалии и близость к устоявшимся европейским цепочкам поставок ветроэнергетики снижают логистические затраты. В-четвертых, правительство создало благоприятную нормативно-правовую базу с четкими путями зонирования и лицензирования. Наконец, Иберийские соседи Португалии — Испания и потенциально Марокко — предоставляют возможности для будущего расширения рынка технологии плавающей ветроэнергетики.
Какие композитные материалы необходимы для лопаток плавающих ветряных турбин?
Лопатки плавающих ветряных турбин длиной более 100 метров требуют углепластиковых лонжеронов в дополнение к стеклопластиковым обшивочным ламинатам. Лонжерон является основным структурным элементом, воспринимающим изгибающие нагрузки по крену, и углепластик обеспечивает необходимое соотношение жесткость-масса для предотвращения чрезмерного отклонения лопатки под действием гравитационных и аэродинамических нагрузок. Типичные технические характеристики включают средне-модульный углепластик (290-320 ГПа) для лонжерона в сочетании с E-стеклом или S-стеклом для обшивки и задней кромки. Эпоксидные смольные системы с температурой стеклования выше 80 градусов Цельсия являются стандартом для морских условий. Содержание углепластика на одну лопатку варьируется от 15-25 тонн для лопатки длиной 110 метров в зависимости от целевого значения жесткости.
Когда португальские проекты морской ветроэнергетики перейдут к этапу закупки материалов?
График закупки материалов зависит от этапа развития проекта. Расширение WindFloat Atlantic и проект Виана-ду-Каштелу находятся на этапе лицензирования воздействия на окружающую среду, окончательные инвестиционные решения ожидаются в 2027-2028 годах. Закупки материалов для этих первых проектов начнутся за 12-18 месяцев до начала строительства, размещение первых крупных заказов на композиты — в конце 2026 — начале 2027 года. Последующие проекты в конвейере 2030 года создадут устойчивый спрос в конце 2020-х и начале 2030-х годов. Поставщикам следует начать квалификацию и развитие партнерства сейчас, чтобы быть конкурентоспособными в первых раундах закупок.
Заключение
Рынок морской ветроэнергетики Португалии представляет значительную возможность роста для поставщиков композитных материалов из углепластика, обусловленную целью правительства в 10 ГВт, глубоководными условиями, требующими технологии плавающей ветроэнергетики, и каскадным спросом на композиты, который плавающие платформы создают в лопатках, структурах и системах позиционирования. Множитель содержания композитов в 2-3 раза на мегаватт для плавающих по сравнению с фиксированными установками делает этот рынок непропорционально ценным для поставщиков композитных материалов. Ранние участники, которые создадут сертификацию, партнерские отношения и местную логистическую инфраструктуру, будут лучше всего позиционированы для захвата волн закупок, начинающихся в 2027 году.
Для поставщиков композитов, оценивающих возможность морской ветроэнергетики Португалии, ключевыми факторами успеха являются сертификация материалов морского класса, отношения с OEM лопаток и проектировщиками платформ, а также способность обеспечивать надежные поставки из португальских портовых объектов. Изучите наш ассортимент углеродного и стеклянного армирования, включая морские системы для структурных применений в морской ветроэнергетике, или свяжитесь с нашей технической командой, чтобы обсудить квалификацию материалов и решения цепочки поставок для португальского рынка.
Похожие статьи
- Прогноз рынка переработанного углеволокна до 2030 года: технологическая зрелость и путь коммерциализации
- Рынок углеволокна Южной Кореи 2026: водородная экономика и судостроительные инновации
- Защита передней кромки лопасти ветряной турбины 2026: полиуретановые, ленточные и металлические экранные решения
- Перепроизводство углеродного волокна в Китае 2026: Влияние ценовой войны и консолидация отрасли
- Рынок углеволокна в Индии 2026: рост ветроэнергетики, аэрокосмической отрасли и оборонного сектора
- Рынок PAN-прегенерата 2026: предложение акрилонитрила и стоимость углеволокна