
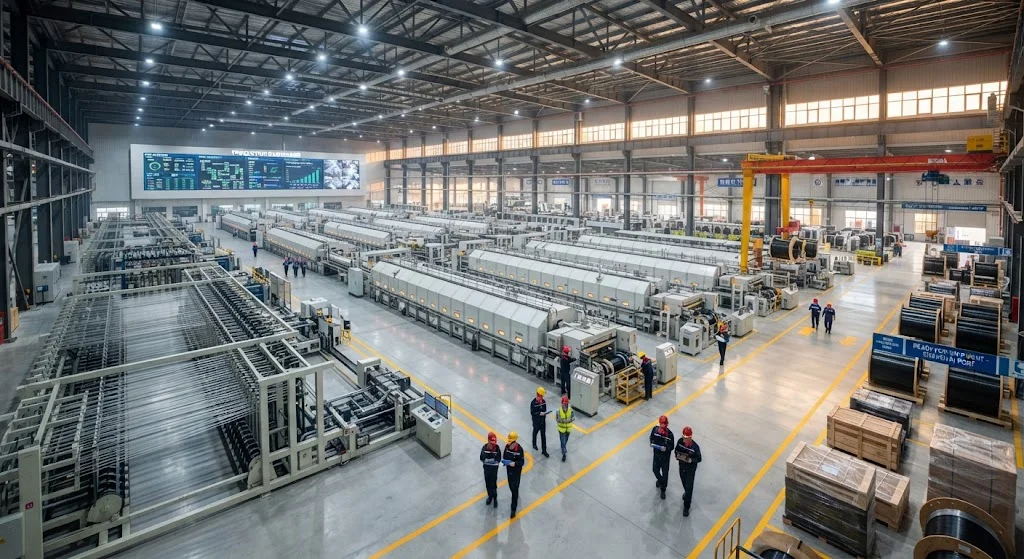
Два десятилетия базовый вопрос о поставках углеродного волокна был вопросом цены: когда китайские мощности опустят промышленный жгут до уровня биржевого товара? На этот вопрос получен ответ. Новый вопрос — структурный: что происходит, когда та же производственная база, которая обеспечила сж
Введение
Два десятилетия базовый вопрос о поставках углеродного волокна был вопросом цены: когда китайские мощности опустят промышленный жгут до уровня биржевого товара? На этот вопрос получен ответ. Новый вопрос — структурный: что происходит, когда та же производственная база, которая обеспечила сжатие цен, сосредотачивает в руках одной страны примерно половину мировых производственных возможностей? Переход от ценовой конкуренции к риску концентрации — определяющее изменение на рынке углеродного волокна середины 2020-х, и оно затрагивает каждого покупателя, который предполагал, что диверсификация поставок является постоянной чертой отрасли.
Китайские поставщики пересекли порог половины доли в 2024 году, обойдя позицию лидера, которую Toray — исторический ориентир отрасли — удерживал два предшествующих десятилетия. Эта веха не только символическая. Рыночная власть такого масштаба меняет игровую теорию отрасли: ценообразование, приоритеты распределения и экспортная политика становятся инструментами, которыми может пользоваться концентрированный производитель. В этой статье количественно оценивается концентрация, прослеживается, как она превращается в рычаг по мере ужесточения предложения крупнотоннажного жгута, и оценивается, как адаптируются западные покупатели.
Измерение концентрации
Веху половины доли лучше всего понимать на фоне структуры остального рынка. Таблица ниже сравнивает положение Китая с другими основными производящими регионами:
| Регион | Доля мировых мощностей | Позиция в цепочке поставок | Ключевое ограничение |
|---|---|---|---|
| Китай | Примерно 50 процентов | Полная цепочка: прекурсор PAN, жгут, ткани и готовые детали | Авиационный класс высокого класса всё ещё частично зависит от импорта и лицензий |
| Япония | Примерно 15-20 процентов | Лидерство в авиационном классе: Toray, Teijin, Mitsubishi | Рост мощностей медленный; квалификационные барьеры ограничивают новичков |
| Соединённые Штаты | Примерно 15 процентов | Оплот обороны и авиации; позиции в промышленном крупнотоннажном | Меньшая промышленная база; местами зависимость от импортного прекурсора |
| Европа | Примерно 10-15 процентов | Toray Abidos, SGL, позиции, связанные с Solvay/Syensqo; сильный низовой сегмент | Ограниченный масштаб верхнего звена; ветер и авиация конкурируют за волокно |
Ни одна другая отдельная страна или компания не обладает сопоставимой долей, и ни один западный блок вместе не превышает китайскую базу. Концентрация такой степени означает, что мировые цены на углеродное волокно и его доступность теперь в значительной степени зависят от операционных и экспортных решений производителей одной страны.
Рыночная власть и как она накапливается
Рыночная власть в углеродном волокне — это не только число мощностей; это то, что число позволяет в рыночном поведении. Производитель с большой долей может устанавливать справочную цену на промышленный жгут, потому что конкуренты вынуждены защищать маржу против базы, пользующейся эффектом масштаба, отечественным сырьём и интегрированным производством PAN. Эта ценовая власть каскадно передаётся: когда китайские производители повышают экспортные цены для защиты внутренней маржи, мировая цена следует вверх; когда они отдают приоритет внутреннему спросу, экспортное распределение ужесточается.
Кумулятивный эффект виден в сегменте крупнотоннажного жгута. Крупнотоннажное волокно — форматы 48K и тяжелее, широко используемые в ветроэнергетике и промышленных применениях, — было объёмным двигателем китайской отрасли, и в 2025 году и далее в 2026-м его предложение на экспортном рынке структурно ужесточалось. Внутренний китайский спрос на ветроэнергетические, инфраструктурные и автомобильные композитные детали поглощает растущую долю национального выпуска, а экспортные распределения крупнотоннажного жгута предлагаются на всё более избирательных условиях. Рынок, где когда-то было много продавцов с избыточными мощностями, теперь имеет крупнейшего продавца, перед которым стоит внутренний спрос, поглощающий его собственный выпуск.
Экспортная политика как множитель рычага
Концентрированные мощности превращают рутинные коммерческие решения в политические инструменты. Опыт с другими критическими материалами — галлий, германий и редкоземельные элементы после 2023 года — показывает, как Пекин обращается с рычагом двойного назначения, когда стратегическая ценность совпадает с доминированием мощностей. Углеродное волокно имеет элементы того же профиля: это материал двойного назначения с гражданским спросом в ветроэнергетике, авиации и автомобилестроении и с военной цепочкой создания стоимости, где важна доступность высокомодульного класса.
Релевантный вопрос — не будут ли введены ограничения завтра, а то, как рычаг, который они представляют, меняет ожидания покупателей сегодня. Покупатель с зависимостью от одного источника китайского промышленного жгута, по сути, держит незащищённую позицию против политического шока. Формирующийся консенсус западных закупочных команд относится к китайскому углеродному волокну так же, как десять лет назад к импорту энергии: полезно, иногда необходимо, но больше несовместимо с позицией снабжения без хеджирования.
Ответ Запада: стратегии снижения рисков на практике
Корректировка уже идёт во всех трёх крупнейших потребляющих регионах, и её контуры узнаваемы по более ранним шокам критических материалов:
- Квалификация альтернативных источников: западные авиационные и оборонные программы ускоряют квалификацию японского, американского и европейского волокна там, где есть запас, принимая, что диверсификация стоит времени и денег сегодня, чтобы избежать экспозиции позже.
- Стимулы для внутренних мощностей: США и ЕС направляют оборонное и инфраструктурное финансирование во внутренние проекты крупнотоннажного и авиационного жгута, вписывая закупочные предпочтения в оборонные и ветроэнергетические тендеры.
- Долгосрочные закреплённые поставки: покупатели с масштабом для обязательств переходят к многолетним соглашениям с некитайскими поставщиками, обменивая спотовую гибкость на гарантию распределения.
- Переработка как хедж поставок: восстановленное волокно и переработанный композитный скрап всё чаще переосмысляются, в том числе, как внутренний буфер против импортной зависимости.
- Складское мышление с буфером: низовые переработчики переходят от складских запасов жгута «точно в срок» к стратегическим буферным позициям, размер которых задаётся против правдоподобных окон сбоев.
Ни одна из этих мер не отменяет китайские мощности; они перебалансируют экспозицию. Цель — не устранить китайское предложение, а гарантировать, что ни одна критическая программа не зависит от него без хеджирования.
Сценарий риска 2028 года
Риск концентрации имеет временное измерение, которое делает его острее, чем статичное чтение рыночной доли. Предложение крупнотоннажного жгута, как ожидается, останется напряжённым в 2025-2026 годах, и несколько независимых анализов обозначают 2028 год как точку, в которой дисбаланс может стать резким — сценарий, при котором мировой спрос на промышленный жгут превысит доступное предложение за вычетом внутреннего поглощения Китая. В этом сценарии экспортное распределение — переломный фактор: разница между сбалансированным рынком и резким дефицитом определяется тем, сколько китайских мощностей направляется вовне.
Западные покупатели не ждут, чтобы узнать, на какую сторону этого колебания они попадут. Перестройка, описанная выше — квалификация, стимулы, закреплённые соглашения, переработочные хеджи и буферные запасы, — это именно тот сценарий, который снижает риски рынка до наступления кризиса. Стратегическое следствие для отрасли ясно: безопасность поставок перешла из сноски в закупках в организующий принцип стратегии выбора источников углеродного волокна.
Часто задаваемые вопросы
Означает ли доля Китая примерно в 50 процентов мощностей, что он также контролирует половину мировых поставок?
Не совсем. Мощности — это производственная возможность; поставки — это возможность, развёрнутая через операционные решения. Китайские производители удерживают доминирующую долю мощностей, но по-прежнему выбирают экспортные объёмы в каждом конкретном случае под влиянием внутреннего спроса, маржи и политики. Риск не в том, что половина мирового волокна внезапно исчезнет; риск в том, что экспортное распределение этой половины станет дискреционной переменной на концентрированном рынке.
Существует ли реалистичный путь снижения зависимости от китайского промышленного волокна?
В среднесрочной перспективе — частично. Квалификация японских, американских и европейских авиационных альтернатив реалистична для высокоценных программ, но промышленный объём крупнотоннажного жгута труднее быстро заместить, потому что западные мощности меньше, а капитал для новых линий только начинает поступать. Переработка и расширенные внутренние мощности могут в течение трёх-пяти лет заметно снизить предельную зависимость — именно поэтому окно 2028 года, до полного набора западных линий, является периодом максимальной экспозиции.
Вводил ли Китай на самом деле экспортные ограничения на углеродное волокно, или это спекуляция?
На сегодня Китай не вводил на углеродное волокно тех экспортных ограничений, которые он применил к галлию, германию и редкоземельным элементам. Но стратегическая логика, породившая эти ограничения — доминирование в материале двойного назначения плюс геополитическая напряжённость, — существенно пересекается с профилем углеродного волокна, а рыночное поведение (избирательное экспортное распределение, приоритет внутреннего рынка) уже производит часть тех же эффектов без всякого формального контроля. Хеджирующая реакция западных покупателей не требует материализации ограничений; ей достаточно, чтобы риск был не пренебрежимым.
Заключение
Переход Китая к половине мировых мощностей углеродного волокна знаменует конец эпохи ценовой конкуренции и начало эпохи риска концентрации. Одна страна теперь удерживает масштаб, который когда-то принадлежал одной компании, с рыночной властью и политическим рычагом, которые этот масштаб подразумевает, а ужесточающийся баланс крупнотоннажного жгута в 2025-2026 годах подталкивает риск к потенциально резкому дефициту 2028 года. Ответ Запада — квалификация, внутренние стимулы, закреплённые соглашения, переработочные хеджи и буферные запасы — определяет новый сценарий закупок. Для любого покупателя, чья продукция зависит от промышленного или авиационного волокна, стратегический вопрос больше не в цене заказа на следующий месяц, а в устойчивости цепочки поставок следующего десятилетия.
Чтобы оценить, как меняющийся ландшафт поставок влияет на вашу спецификацию материалов, ознакомьтесь с нашим ассортиментом углеродных тканей и жгутов, или свяжитесь с нашей командой для анализа рисков закупок в вашей цепочке поставок композитов.
Входит в раздел
Похожие статьи
- Прогноз рынка переработанного углеволокна до 2030 года: технологическая зрелость и путь коммерциализации
- Рынок углеволокна Южной Кореи 2026: водородная экономика и судостроительные инновации
- Защита передней кромки лопасти ветряной турбины 2026: полиуретановые, ленточные и металлические экранные решения
- Перепроизводство углеродного волокна в Китае 2026: Влияние ценовой войны и консолидация отрасли
- Рынок углеволокна в Индии 2026: рост ветроэнергетики, аэрокосмической отрасли и оборонного сектора
- Рынок PAN-прегенерата 2026: предложение акрилонитрила и стоимость углеволокна
Интересуетесь нашей продукцией?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложениеСвязанные продукты

Углеродное волокно рыболовная стержня пустая
Высококачественные углеволокна рыболовные трошки изготавливаются из нескольких сортов ткани из углеволокна Toray.Доступны в широком диапазоне длин, мощностей и действий для пресноводных и соленоводных приложений.Подходит для строительства OEM Rod.

Углеродное волокно плиты - 3K Twill T700 3.0mm
Пластинка из углеродного волокна средней толщины 3,0 мм предлагает значительно более высокую нагрузочность при сохранении привлекательной отделки 3K.Подходит для конструктивных креплений, арматурных пластин и несущих панелей.

Углеродное волокно плиты - 3K Twill T700 1.5mm
Тонкая 1,5 мм плитка углеволокна с 3K твиль-ткатой поверхностью.Легкий и жесткий, обычно используется для обложков, панелей, корпусов дронов и приложений, требующих премиального эстетического внешнего вида.

Квадратная трубка из углеродного волокна - 3K Twill T700
Квадратное сечение углеволокно трубки изготовлены с 3K твиль ткания для торсионной прочности.Предпочтительно для структурных каркасов, ферм и опорных колонн, где прямоугольная геометрия обеспечивает гибкость дизайна.

Углеволокна Pickleball Paddle
Высокопроизводительная лобка с углеродным волокном Toray T700 и полипропиленовым ядром.Предоставляет отличное соотношение мощности к весу, генерацию спинов и амортизацию вибраций для конкурентной игры.