
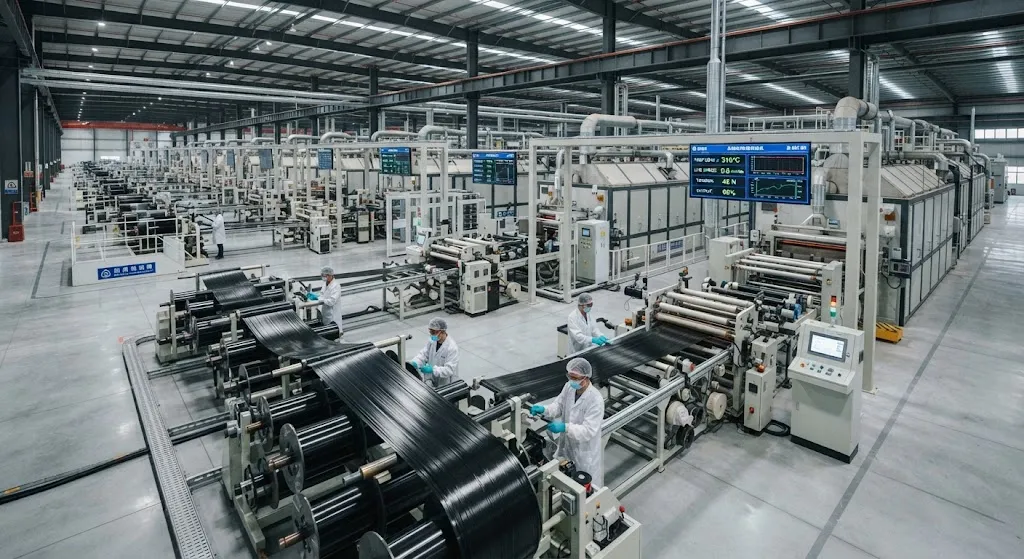
Отрасль углеродного волокна Китая претерпела значительную трансформацию за последнее десятилетие. В 2024 году Китай опередил японскую Toray Industries, заняв около 50% мировых мощностей по производству углеродного волокна — веху, которая фундаментально изменила конкурентную динамику отрасли
Введение
Отрасль углеродного волокна Китая претерпела значительную трансформацию за последнее десятилетие. В 2024 году Китай опередил японскую Toray Industries, заняв около 50% мировых мощностей по производству углеродного волокна — веху, которая фундаментально изменила конкурентную динамику отрасли композитов. Это достижение отражает годы стратегической промышленной политики, масштабных капиталовложений и внутреннего рынка, потребившего более 60% мирового углеродного волокна в 2023 году. Для покупателей B2B и менеджеров по цепочкам поставок понимание структуры рынка углеродного волокна Китая и его последствий для мировой торговли больше не являетсяoptional — это стратегическая необходимость.
Сдвиг в производственных мощностях создал как возможности, так и риски. Китайские производители теперь предлагают конкурентоспособные по цене материалы нескольких сортов — от стандартного модульного до высокопрочных вариантов, а масштаб внутреннего потребления обеспечивает защиту от колебаний экспортного рынка. Однако быстрое расширение также вызвало вопросы о согласованности качества, защите интеллектуальной собственности и геополитических измерениях зависимости от цепочек поставок. В статье рассматриваются структура рынка, движущие факторы политики и торговые последствия, определяющие ландшафт углеродного волокна Китая в 2026 году.
Структура рынка углеродного волокна Китая
Отрасль углеродного волокна Китая организована вокруг нескольких крупных государственных и частных предприятий, с сосредоточением производства в восточных прибрежных провинциях. Структура рынка характеризуется отдельными уровнями:
- Производители первого уровня (1 000+ тонн/год): Компании вроде Zhongfu Shenying, Huahong New Materials и Shanghai Petrochemical достигли серийного производства углеродного волокна сортов T300-T800, а некоторые производственные мощности выпускают сорта T1000-T1100. Эти производители имеют интегрированные операции от прекурсора до готового волокна.
- Производители второго уровня (100-1 000 тонн/год): Региональные производители, специализирующиеся на конкретных применениях или сортах, часто имеющие технологические партнерские соглашения или лицензионные договоры с иностранными поставщиками технологий.
- Производители третьего уровня (<100 тонн/год): Специализированные производители, обслуживающие нишевые рынки или разрабатывающие новые технологии углеродного волокна, включая углеродное волокно на основе пека и вторичное углеродное волокно.
Пять крупнейших китайских производителей теперь контролируют около 70% внутренних производственных мощностей, причем только Zhongfu Shenying эксплуатирует несколько производственных линий с годовой мощностью более 15 000 тонн. Эта концентрация отражает как капиталоемкость производства углеродного волокна, так и предпочтение правительства поддерживать крупномасштабные стратегически важные предприятия.
Движущие факторы политики расширения мощностей
Расширение мощностей по производству углеродного волокна в Китае было обусловлено сочетанием промышленной политики, рыночного спроса и стратегических соображений:
| Движущий фактор политики | Ключевые элементы | Влияние на рынок |
|---|---|---|
| 14-й пятилетний план (2021-2025) | Углеродное волокно указано как стратегический материал; установлены целевые показатели производства | Направил инвестиции и ресурсы НИОКР |
| Сделано в Китае 2025 | Приоритетный сектор передовых материалов; цели локализации | Снизил зависимость от импорта |
| Стратегия двойного обращения | Акцент на развитии внутреннего рынка | Рост потребления опередил рост экспорта |
| Субсидии и налоговые льготы | Прямые производственные субсидии, налоговые кредиты на НИОКР | Снизил эффективные производственные затраты |
| Реакция на экспортный контроль | Развитие собственных технологий | Снизил уязвимость перед иностранными ограничениями |
Стратегическое обоснование выходит за рамки экономики. Углеродное волокно критически важно для оборонных применений, аэрокосмической отрасли и передовых промышленных систем, что делает внутренние производственные мощности приоритетом национальной безопасности. Готовность правительства обеспечивать устойчивую финансовую поддержку — оцененную в 2-3 млрд долларов в виде совокупных субсидий и налоговых льгот с 2015 года — позволила производителям достичь масштаба быстрее, чем это было бы возможно только рыночными силами.
Последствия для глобальных цепочек поставок
Доминирующая позиция Китая в мощностях создала несколько значительных последствий для глобальных цепочек поставок:
Ценовая конкуренция: Китайские производители снизили мировые цены на углеродное волокно на 15-25% за последние пять лет, особенно для сортов стандартного модуля. Это сжало маржу японских и европейских производителей, одновременно сделав углеродное волокно более доступным для чувствительных к цене применений. Покупатели B2B в секторах ветроэнергетики, автомобилестроения и промышленности выиграли от более низких затрат на материалы, хотя опасения относительно согласованности качества сохраняются.
Диверсификация поставок: Расширение китайских производственных мощностей обеспечило альтернативный источник поставок для покупателей, ранее зависящих от японских или европейских производителей. Эта диверсификация снизила риск цепочки поставок для некоторых применений, хотя также создала новую зависимость. Покупатели теперь должны оценивать поставщиков из разных географических регионов с разными стандартами качества, требованиями к сертификации и соображениями по торговому compliance.
Динамика передачи технологий: Значительная часть первоначальных технологий углеродного волокна Китая была приобретена через лицензионные соглашения, совместные предприятия или arrangements по передаче технологий с иностранными производителями. По мере развития китайскими производителями собственных возможностей характер технологических отношений перешел от приобретения к конкуренции. Это имеет последствия для защиты интеллектуальной собственности и будущего направления развития технологий.
Торговые соображения для покупателей B2B
Рыночная структура, созданная расширением мощностей Китая, предъявляет特定ные торговые требования к покупателям B2B:
- Проверка качества: Несмотря на значительные улучшения качества китайских производителей, проверка через независимые испытания и сертификацию остается важной. Покупателям следует запрашивать отчеты об испытаниях материалов, сертификаты процесса и списки клиентов-референсов для рассматриваемых сортов.
- Устойчивость цепочки поставок: Чрезмерная зависимость от какого-либо одного географического региона создает уязвимость. Лучшей практикой является квалификация как минимум двух поставщиков из разных регионов с четкими планами на случай нарушения поставок.
- Торговое compliance: Углеродное волокно подлежит экспортному контролю в нескольких юрисдикциях. Покупатели должны убедиться, что их arrangements по цепочке поставок соответствуют применимым нормам, особенно для оборонных и аэрокосмических применений.
- Полная стоимость владения: Цена материала — лишь один компонент полной стоимости. Логистика, затраты на содержание запасов, расходы на обеспечение качества и накладные расходы на управление цепочкой поставок должны учитываться в решениях о закупках.
Часто задаваемые вопросы
Как качество китайского углеродного волокна сравнивается с японскими и европейскими производителями?
Качество китайского углеродного волокна значительно улучшилось за последнее десятилетие, при этом крупные производители получили сертификаты соответствия международным стандартам (ISO, ASTM) и квалификацию клиентов крупными OEM в секторах ветроэнергетики, автомобилестроения и товаров для спорта. Для сортов стандартного модуля (T300-T700) качество в целом сопоставимо с японскими и европейскими аналогами, причем некоторые производители достигли superior согласованности благодаря передовому контролю процессов. Для высокомодульных и специализированных сортов японские производители (Toray, Mitsubishi, Toho) и европейские производители (Hexcel, SGL) по-прежнему сохраняют преимущества в качестве в некоторых применениях. Ключ для покупателей — четко формулировать требования к качеству, проводить независимую проверку и работать с поставщиками, продемонстрировавшими track record в их конкретных областях применения.
Каковы риски зависимости от китайских поставщиков углеродного волокна?
Риски включают вариабельность согласованности качества между производителями и партиями, проблемы защиты интеллектуальной собственности, возможные нарушения поставок из-за геополитических напряжений или изменений политики, а также логистическую сложность для time-sensitive применений. Стратегии смягчения включают квалификацию нескольких поставщиков, поддержание безопасных запасов, установление четких спецификаций качества и критериев приемки, а также развитие отношений с поставщиками, продемонстрировавшими commitment to long-term partnerships. Для критичных применений двойное снабжение как от китайских, так и от некитайских поставщиков обеспечивает наиболее надежную устойчивость цепочки поставок.
Как будущая торговая политика может повлиять на цепочки поставок углеродного волокна?
Несколько направлений развития политики могут повлиять на цепочки поставок углеродного волокна. Экспортный контроль передовых материалов остается действующим в нескольких юрисдикциях и может быть ужесточен. Механизмы корректировки углеродных边境 (CBAM) в ЕС могут повлиять на стоимость импортируемых продуктов из углеродного волокна. Программы субсидий в США и ЕС могут поддержать внутренние производственные мощности, potentially изменяя конкурентную динамику. Покупателям B2B следует отслеживать развитие политики и поддерживать гибкость цепочки поставок для адаптации к меняющимся торговым условиям. Долгосрочные соглашения о поставках с объемными обязательствами могут обеспечить некоторую защиту от рыночной волатильности, но должны включать положения об ajuste цены и непрерывности поставок.
Заключение
Достижение Китаем 50% мировых мощностей по производству углеродного волокна представляет собой структурный сдвиг в отрасли композитов с далеко идущими последствиями для цепочек поставок B2B. Сочетание масштабного производства, конкурентоспособных по цене материалов и обширной базы внутреннего потребления создало рыночный ландшафт, в котором покупателям необходимо ориентироваться стратегически. Хотя возможности для снижения затрат и диверсификации поставок реальны, они требуют строгой проверки качества, планирования устойчивости цепочки поставок и управления торговым compliance. Для покупателей B2B, оценивающих свои стратегии закупок углеродного волокна, ключ заключается в подходе к китайскому рынку с inform pragmatism — признавая как возможности, développé китайскими производителями, так и меры управления рисками, необходимые для разумной практики управления цепочками поставок.
Для изучения вариантов закупок углеродного волокна и обсуждения спецификаций материалов для ваших применений ознакомьтесь с нашим ассортиментом углеродного волокна или свяжитесь с нашей технической командой для консультации по цепочке поставок.
Входит в раздел
Похожие статьи
- Прогноз рынка переработанного углеволокна до 2030 года: технологическая зрелость и путь коммерциализации
- Рынок углеволокна Южной Кореи 2026: водородная экономика и судостроительные инновации
- Защита передней кромки лопасти ветряной турбины 2026: полиуретановые, ленточные и металлические экранные решения
- Перепроизводство углеродного волокна в Китае 2026: Влияние ценовой войны и консолидация отрасли
- Рынок углеволокна в Индии 2026: рост ветроэнергетики, аэрокосмической отрасли и оборонного сектора
- Рынок PAN-прегенерата 2026: предложение акрилонитрила и стоимость углеволокна
Интересуетесь нашей продукцией?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложениеСвязанные продукты

Ремешок из углеволокна - 20мм/22мм с быстросъемом
Премиальный ремешок из углеволокна с быстросъемными пружинными стержнями.

Углеродное волокно рыболовная стержня пустая
Высококачественные углеволокна рыболовные трошки изготавливаются из нескольких сортов ткани из углеволокна Toray.Доступны в широком диапазоне длин, мощностей и действий для пресноводных и соленоводных приложений.Подходит для строительства OEM Rod.

Углеродное волокно плиты - 3K Twill T700 1.5mm
Тонкая 1,5 мм плитка углеволокна с 3K твиль-ткатой поверхностью.Легкий и жесткий, обычно используется для обложков, панелей, корпусов дронов и приложений, требующих премиального эстетического внешнего вида.

Углеродное волокно плиты - 3K Twill T700 3.0mm
Пластинка из углеродного волокна средней толщины 3,0 мм предлагает значительно более высокую нагрузочность при сохранении привлекательной отделки 3K.Подходит для конструктивных креплений, арматурных пластин и несущих панелей.

Углеволокна трекинг полюс
Легкий углеволокно трекинговый столб изготовлен из высококачественной углеволокно трубки.Вес всего 160 г на столб, обеспечивая превосходную амортизацию и долговечность для пеших прогулок, бега на тропах и рюкзака.