
В Бразилии находится крупнейший в Южной Америке парк ветроэнергетики и один из самых быстрорастущих рынков наземной ветроэнергетики в мире, и это строительство незаметно превращает страну в значимого регионального потребителя углеволокна. В северо-восточных штатах сосредоточена почти вся ус
Введение
В Бразилии находится крупнейший в Южной Америке парк ветроэнергетики и один из самых быстрорастущих рынков наземной ветроэнергетики в мире, и это строительство незаметно превращает страну в значимого регионального потребителя углеволокна. В северо-восточных штатах сосредоточена почти вся установленная мощность страны — там дуют самые сильные ветры, — и длина лопастей уже пересекла порог, за которым углеволоконные лонжеронные пояса становятся экономически оправданным инженерным выбором. Наряду с ветроэнергетикой промышленная база Бразилии добавляет еще два сектора, нуждающихся в композитах: флекс-фьюэл автомобильная отрасль, обращающаяся к облегчению для сохранения топливной экономичности, и авиационная цепочка поставок, построенная вокруг Embraer и ее сети технического обслуживания и ремонта.
Для международных поставщиков бразильский рынок важен тем, что сочетает объемный ветровой спрос с премиальными авиационными и автомобильными нишами, которые внутреннее производство волокна пока не покрывает. Бразилия импортирует почти все углеволокно, что создает стабильный канал для зарубежных производителей, а перерабатывающая база композитов в стране достаточно зрелая, чтобы усваивать материал в лопастях, автодеталях и сертифицированных авиационных компонентах. В этой статье разбирается структура спроса, ключевые покупательские сегменты и то, что поставщикам нужно знать перед выходом на рынок.
Ветроэнергетика: главный двигатель объемов
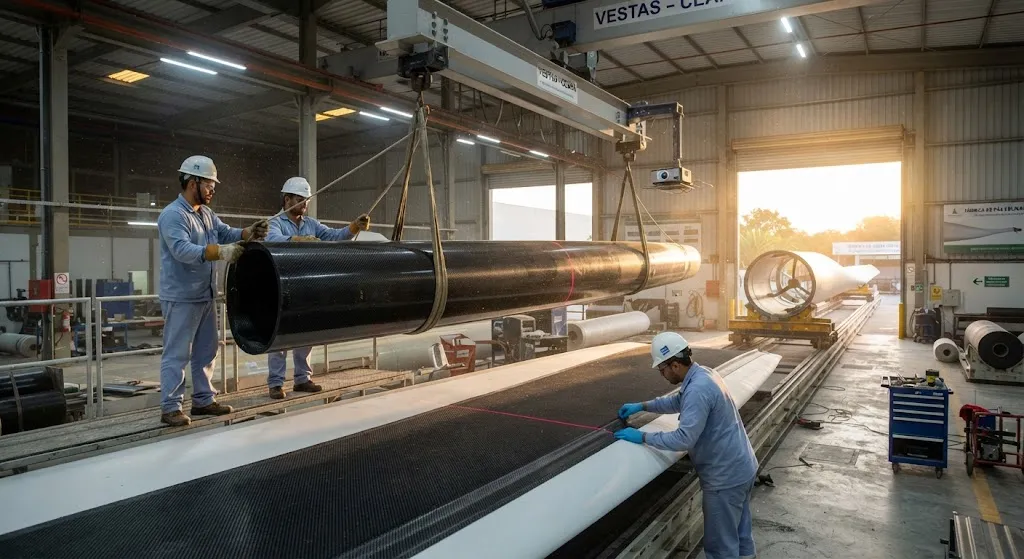
Ветроэнергетика — крупнейший единичный драйвер спроса на углеволокно в Бразилии. К концу 2025 года установленная мощность наземных станций страны составляла около 34 ГВт, причем северо-восточный регион — прежде всего Риу-Гранди-ду-Норти, Баия, Сеара и Пиауи — обеспечивает около 85% этого объема. Исключительной особенностью бразильского парка является производительность: коэффициенты использования мощности 40-45% на северо-востоке входят в число лучших в мире, что подталкивает разработчиков к все более крупным роторам. Современные турбины, устанавливаемые в Бразилии, используют лопасти длиной 65-75 метров — тот диапазон, где углеволоконные лонжеронные пояса превосходят полностью стеклянные конструкции и по массе, и по стоимости килограмма лопасти.
| Показатель | 2020 | 2025 | Оценка 2030 |
|---|---|---|---|
| Суммарная установленная мощность ветра (ГВт) | 17,7 | 34 | 55-60 |
| Типичная длина новых лопастей (м) | 55-60 | 65-75 | 75-85 |
| Доля углеволоконных поясов на новых лопастях | <20% | 35-45% | 60-70% |
| Внутренний спрос на углеволокно (т/год) | 300-400 | 900-1 200 | 2 000-2 500 |
На северо-востоке также сосредоточена производственная база лопастей страны: заводы в промышленных комплексах Баии и в портовой зоне Суапи в Пернамбуку снабжают и внутренний конвейер, и экспортные программы, все чаще переходя на пудтрузионные углеволоконные лонжеронные пояса — либо закупаемые как предварительно отвержденные пластины, либо выкладываемые на месте. Оффшорная энергетика, все еще находящаяся на стадии разработки проектов для южного и юго-восточного побережий, добавила бы еще один слой спроса с еще более длинными лопастями, но одного только наземного расширения достаточно для уверенного роста до 2030 года.
Облегчение автомобилей в эпоху флекс-фьюэл
Бразильский рынок легковых автомобилей производит и продает около 2,5 млн машин в год, и около 85% из них оснащены флекс-фьюэл силовыми агрегатами, работающими на бензине, водном этаноле или любой их смеси. Этанол имеет меньшую плотность энергии, чем бензин, что делает топливную экономичность постоянной инженерной проблемой и придает облегчению необычную коммерческую срочность. Массовые бразильские автомобили достигают экономии веса с помощью высокопрочной стали и стеклокомпозитов, но премиальный сегмент переходит на углеволокно: высокопроизводительные версии локально производимых внедорожников, гоночные программы серии Stock Car, а также электрические и гибридные автомобили бизнес-класса все чаще используют углеволокно для капотов, секций крыши и элементов отделки салона.
Возможность для поставщиков углеволокна больше связана с нишевыми серийными объемами, чем с программами полного кузова. Типичный текущий спрос выглядит как несколько тысяч деталей в год на одну модель, производимых методами компрессионного формования, трансферного формования смолы и выкладки препрега, а бразильская отрасль пресс-форм и оснастки удерживает конкурентоспособную стоимость переработки. По мере того как местные автопроизводители в 2026-2028 годах подталкивают флекс-фьюэл двигатели к более жестким целям эффективности, аргументы в пользу композитного облегчения усиливаются, особенно для компонентов, где снижение массы улучшает и разгон, и запас хода.
Авиация: Embraer и база MRO
Embraer закрепляет спрос на углеволокно в бразильской авиации из своей штаб-квартиры в Сан-Жозе-дус-Кампус в штате Сан-Паулу. Семейство E-Jet E2, военно-транспортный самолет C-390 Millennium и линейка бизнес-джетов несут растущую долю композитных конструкций, а плотная сеть субподрядчиков вокруг Сан-Жозе-дус-Кампус перерабатывает препреги, сотовые заполнители и механически обработанные композитные детали для этих программ. Авиация — самый трудный для входа канал: циклы квалификации обычно занимают 12-24 месяца, — но и самый стабильный, с долгосрочными рамочными соглашениями и премиальными ценами на квалифицированные материалы.
Сегмент технического обслуживания и ремонта добавляет вторую, более доступную авиационную возможность. Региональная авиационная сеть Бразилии держит в эксплуатации по всей Латинской Америке сотни E-Jet и других узкофюзеляжных самолетов, а сертифицированные ремонтные станции страны регулярно выполняют оценку композитных повреждений, склеенный ремонт и замену деталей, потребляя ткани, препреги и клеевые системы. Для поставщиков спрос MRO имеет практическое преимущество: он менее сконцентрирован, чем закупки OEM, вознаграждает быструю логистику и техническую документацию и создает повторяющиеся заказы, менее подверженные программным циклам.
Динамика цепочки поставок и соображения о закупках
Потребление углеволокна в Бразилии почти полностью обеспечивается импортом, и несколько факторов определяют, как работает такое снабжение:
- Экономика импорта: Углеволокно ввозится в Бразилию по тарифам Меркосур; пошлины и логистика обычно добавляют 20-30% к стоимости на месте, что дает преимущество поставщикам, способным держать региональные запасы или предлагать консолидированные отгрузки.
- Сила локальной переработки: Лопастные заводы, формовщики и авиационные цеха — зрелые покупатели; они ожидают технические паспорта, поддержку процессов и стабильное качество партий, а не волокно как сырьевой товар по спотовым ценам.
- Квалификационные требования: Ветровые покупатели следуют рамкам качества IEC 61400, авиационные клиенты требуют сертификацию, признаваемую ANAC, и полную прослеживаемость, а автомобильные программы требуют документации контроля процессов в формате PPAP.
- Логистический профиль: Порты южного побережья (Сантус, Паранагуа) обслуживают автомобильные и авиационные кластеры, тогда как лопастные заводы на северо-востоке опираются на порты Салвадор и Суапи; поставщикам следует планировать двухканальную логистику.
Перспективы рынка конструктивные. Новые ветровые мощности Бразилии, по прогнозам, сохранят темп 4-6 ГВт в год до 2030 года, автомобильное облегчение распространяется из премиальных ниш на более серийные модели, а портфель заказов Embraer удерживает авиационный канал заполненным. В совокупности эти драйверы указывают на низкий или средне-однозначный годовой рост потребления углеволокна, при этом основную часть тоннажа дает ветровой сегмент.
Часто задаваемые вопросы
Что движет спросом на углеволокно в Бразилии?
Доминируют три сектора. Ветроэнергетика — двигатель объемов: парк северо-востока на 34 ГВт и его мировые коэффициенты использования мощности подталкивают длину лопастей в диапазон, где углеволоконные лонжеронные пояса стали стандартом; этот сегмент дает большую часть тоннажа. Облегчение флекс-фьюэл автомобилей добавляет премиальный нишевый объем, поскольку автопроизводители противодействуют меньшей плотности энергии этанола композитными капотами, крышами и отделкой. Авиационный спрос вокруг Embraer и региональной сети MRO вносит меньший, но более дорогой сертифицированный объем с самыми длинными циклами квалификации и самыми стабильными контрактами.
Какие сертификаты нужны поставщикам для продажи углеволокна в Бразилии?
Требования зависят от сегмента покупателя. Авиационные покупатели хотят прослеживаемость материалов, признанную ANAC, аккредитацию процессов в стиле NADCAP там, где это применимо, и обычно системы качества ISO 9001 или AS9100, с циклами квалификации 12-24 месяцев. Производители лопастей ожидают соответствия рамкам IEC 61400 и строгих данных входного контроля, включая испытания объемной доли волокна и пористости. Автомобильные программы требуют документации PPAP и доказательств контроля процессов. Большинство бразильских покупателей также ожидают полный пакет технических паспортов на португальском или английском языке и отзывчивую инженерную поддержку.
Как бразильский рынок соотносится с другими рынками углеволокна Латинской Америки?
Бразилия — безусловно крупнейший рынок Южной Америки и по тоннажу, и по разнообразию спроса: ни одна другая страна региона не сочетает крупный ветровой парк, автомобильную отрасль с объемом более двух миллионов машин и полную цепочку поставок авиационного OEM. Чили и Колумбия имеют растущие ветровые программы, но меньшую промышленную базу; аэрокосмический и агропромышленный секторы Аргентины скромнее по сравнению с ними; Мексика, хотя и не входит в южноамериканский блок, — другой тяжеловес Латинской Америки благодаря авиационному неаршорингу и базе автомобильных поставщиков первого уровня. Для поставщиков Бразилия предлагает самую глубокую перерабатывающую инфраструктуру и самый широкий набор возможностей, но также и самый высокий барьер в виде импортной логистики и сертификации.
Заключение
Рынок углеволокна в Бразилии в 2026 году определяется развитием ветроэнергетики на северо-востоке, давлением облегчения во флекс-фьюэл автомобильной отрасли и стабильным высокоценным каналом вокруг Embraer и регионального MRO. Рынок вознаграждает поставщиков, сочетающих конкурентную цену с глубиной технического сервиса: ветровые покупатели выбирают по производительности на килограмм, авиационные — по сертификации и прослеживаемости, автомобильные — по контролю процессов и повторяемости. Внутреннее производство остается ограниченным, поэтому импорт сохранит роль основы предложения до 2030 года, оставляя дверь открытой для международных производителей с дисциплиной документации и логистики.
Поставляете ли вы углеволоконные ткани для бразильских лопастных программ, автомобильных композитов или авиационных ремонтных станций, понимание структуры сегментов — первый шаг. Изучите наш ассортимент углеволокна для ветровых, автомобильных и авиационных применений или свяжитесь с нашей командой для обсуждения закупок, сертификации и логистики для вашей бразильской программы.
Входит в раздел
Похожие статьи
- Прогноз рынка переработанного углеволокна до 2030 года: технологическая зрелость и путь коммерциализации
- Рынок углеволокна Южной Кореи 2026: водородная экономика и судостроительные инновации
- Защита передней кромки лопасти ветряной турбины 2026: полиуретановые, ленточные и металлические экранные решения
- Перепроизводство углеродного волокна в Китае 2026: Влияние ценовой войны и консолидация отрасли
- Рынок углеволокна в Индии 2026: рост ветроэнергетики, аэрокосмической отрасли и оборонного сектора
- Рынок PAN-прегенерата 2026: предложение акрилонитрила и стоимость углеволокна
Интересуетесь нашей продукцией?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложениеСвязанные продукты

Углеродное волокно рыболовная стержня пустая
Высококачественные углеволокна рыболовные трошки изготавливаются из нескольких сортов ткани из углеволокна Toray.Доступны в широком диапазоне длин, мощностей и действий для пресноводных и соленоводных приложений.Подходит для строительства OEM Rod.

Углеродное волокно плиты - 3K Twill T700 3.0mm
Пластинка из углеродного волокна средней толщины 3,0 мм предлагает значительно более высокую нагрузочность при сохранении привлекательной отделки 3K.Подходит для конструктивных креплений, арматурных пластин и несущих панелей.

Углеродное волокно плиты - 3K Twill T700 1.5mm
Тонкая 1,5 мм плитка углеволокна с 3K твиль-ткатой поверхностью.Легкий и жесткий, обычно используется для обложков, панелей, корпусов дронов и приложений, требующих премиального эстетического внешнего вида.

Квадратная трубка из углеродного волокна - 3K Twill T700
Квадратное сечение углеволокно трубки изготовлены с 3K твиль ткания для торсионной прочности.Предпочтительно для структурных каркасов, ферм и опорных колонн, где прямоугольная геометрия обеспечивает гибкость дизайна.

Углеродное волокно дроны рука
Точно формованная углеродное волокно рука дрона сочетает однонаправленное волокно для жесткости и ткатые слои для торсионной прочности.Разработан для FPV, фотосъемки и промышленных платформ беспилотников.Каждая рука обработана ЧПУ по точным спецификациям.