
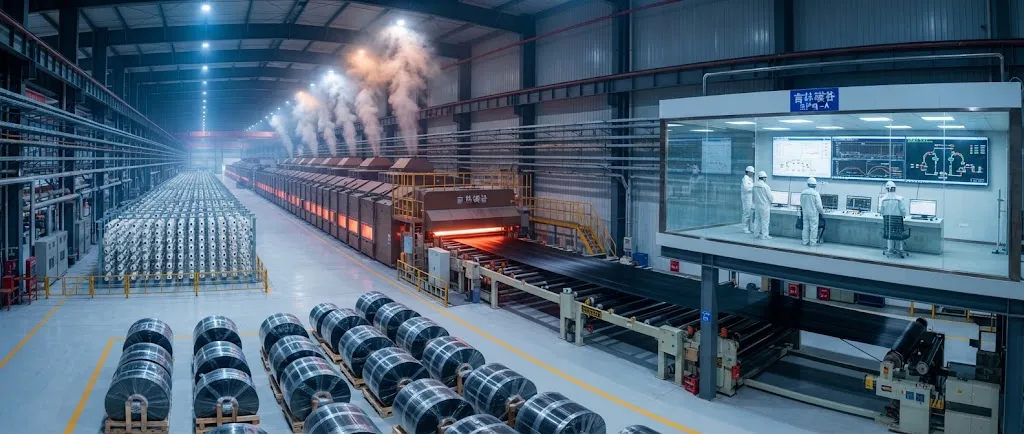
碳纤维生产是一门规模生意,而没有任何一个地区比中国东北的吉林更激进地追求规模。在短短约半年时间里,吉林化纤让三条4000吨单线投入运行——这是同类中全球最大的单线产能——推动集团迈向2026年10万吨以上的产能轨迹,国内市场占有率逼近51%。前驱体、碳化和下游加工集中在一个工业走廊内,形成了业界如今所称的"中国碳谷"。 对于大丝束碳纤维的买家——叶片制造商、工业部件生产商、汽车供应商——吉林集群之所以重要,是因为它正在改写材料本身的成本曲线。本文考察这个集群是如何聚合起来的、4000吨单线为何意义重大,以及这些经济学对全球大丝束定价与供应安全意味着什么。 4000吨单线的特殊之处 新闻头
引言
碳纤维生产是一门规模生意,而没有任何一个地区比中国东北的吉林更激进地追求规模。在短短约半年时间里,吉林化纤让三条4000吨单线投入运行——这是同类中全球最大的单线产能——推动集团迈向2026年10万吨以上的产能轨迹,国内市场占有率逼近51%。前驱体、碳化和下游加工集中在一个工业走廊内,形成了业界如今所称的"中国碳谷"。
对于大丝束碳纤维的买家——叶片制造商、工业部件生产商、汽车供应商——吉林集群之所以重要,是因为它正在改写材料本身的成本曲线。本文考察这个集群是如何聚合起来的、4000吨单线为何意义重大,以及这些经济学对全球大丝束定价与供应安全意味着什么。
4000吨单线的特殊之处
新闻头条里的数字不是产能——其他中国厂商运营着更大的工厂总量——而是单线规模。碳化线是一列连续运行的炉子:低温氧化炉、低温与高温碳化炉、表面处理与上浆段,纤维以高速连续穿过。生产线规模受制于两个约束:纤维带宽上的温度是否均匀可控,以及数百米运行纤维上的张力能否精密维持。
一条4000吨单线同时意味着多项技术跨越:
- 更宽的纤维带与更高的线速度:更多丝束并行穿过氧化炉,提高单位炉底面积的通量。
- 能耗与收率工程:更大产线将碳化阶段巨大的电力和惰性气体成本分摊到更多产出上,直接降低每公斤成本。
- 自动化过程控制:在单线上持续稳定4000吨产出,要求对整条产线的温度、张力和停留时间进行严密的分布式控制——这是工艺工程能力,而不只是炉子大小。
对买家而言,关键在于:单线规模把固定成本转化为产量的效率远高于运营多条小线。这与当年钢铁和铝业整合的逻辑相同——只是被压缩到了短得多的窗口期内。
规模阈值在绝对值上同样重要。工厂工程、质量体系和公用工程连接等固定成本每条线只支付一次,因此一条4000吨线与一条500吨线承担大致相同的固定成本负担,产出却是后者的八倍。这套算术解释了行业为何持续走向更大产线:十年前常见的1000吨规模下,每公斤分摊的固定成本约为今天4000吨配置的四倍,这还未计入收率与能耗收益。4000吨单线不是孤立纪录——它是大丝束厂商多年刻意降本路径的当前终点。
集群经济:吉林为何作为一个生态系统运转
吉林化纤的战略不是单一工厂,而是一条纵向整合的走廊。集群将前驱体生产与碳化结合,碳化又与下游消费行业结合,全部集中在一个城市区域内。成本优势沿链条逐级叠加:
| 成本动因 | 分散生产 | 吉林集群模式 | 效果 |
|---|---|---|---|
| 前驱体供应 | 前驱体从外省或进口运输 | 专用前驱体产线就地供应碳化 | 降低物流与营运资金成本,输入质量稳定 |
| 能源基础设施 | 工厂按地区工业电价付费 | 集中需求支撑议价购电购气 | 降低每千瓦时与每吨的有效成本 |
| 劳动力与技能 | 每个项目重新培训专业操作员 | 跨产线与跨工厂共享人才池 | 更快达产,调试期收率损失更小 |
| 设备维护 | 外包服务合同 | 本地工程与备件池 | 更高的产线可用率 |
| 下游订单 | 厂商独立谈销售 | 区域风电、工业与汽车买家就近锚定 | 订单簿更可预期 |
尤其重要的是,前驱体整合是最大的单一杠杆。成品碳纤维成本中约50-60%可追溯至前驱体,因此在同一走廊内自制丙烯腈基前驱体并为碳化线供料,消除了跨区域运费和分散厂商无法规避的质量波动。
风电与工业需求拉动
集群经济只有在需求存在时才成立,而吉林的时机恰好与中国大丝束碳纤维的两大需求引擎对齐。第一个是风电:向更长海上叶片和10兆瓦以上机组转型,使碳纤维主梁帽成为最大转子上的标配,区域性叶片工厂为大丝束产品创造了天然下游。第二个是工业应用——压力容器、基建补强和通用工程复合材料——它们比航空航天对价格更敏感,因此最先受益于降本后的大丝束供应。
两个需求引擎的绝对体量都在增长,这改变了新增产能的竞争逻辑。全球海上风电装机持续放大单机尺寸,每一代叶片每台转子消耗的碳纤维都多于上一代——一台10兆瓦级转子承载的结构碳纤维按比例高于早期的5-6兆瓦机型。工业端,储氢容器和建筑补强贡献的新增需求大体上属于全新需求而非替代需求。拥有前驱体整合和低成本大丝束产线的厂商,有条件用同一套资产同时服务两条需求流。
51%的国内市场占有率,放在集群背景下看,与其说是在瓜分一个固定蛋糕,不如说是成本驱动的替代:随着吉林的整合成本下降,原本使用玻璃纤维或进口碳纤维的国内工业需求转向国产大丝束材料。这条替代循环——更低的成本、更大的销量、进一步的成本下降——正是中国碳谷经济学的核心。
对全球买家的意义
对国际买家而言,吉林集群从三个方面改变了供应图景。第一,价格压力:全球基准的大丝束价格越来越反映中国整合成本基础,这约束了所有地区的定价权。第二,供应安全:将全国多数产能集中在一个城市区域的集群效率高但集中度高,意味着买家应在区域层面维持合格的双源供应。第三,产品策略:标准模量大丝束正在变成大宗商品,成本和一致性取胜;而差异化产品——更高模量、增韧上浆、航空级小丝束——依然是可持续的溢价空间。
常见问题解答
4000吨单线真的是同类中全球最大的吗?
在大丝束碳纤维细分领域,吉林化纤投产的4000吨单线产能被广泛报道为同类最大的单线配置,投产时全球其他厂商未披露过可比的单线产能。需要与工厂总产能区分开:数家中国厂商运营着由多条产线组成、总量更大的工厂。单线的意义在于其成本与效率特征,而不只是总吨位。
为什么吉林集团被报道拥有约51%的国内市场占有率?
该数字反映的是该集团在中国国内碳纤维供应中的份额,包含其前驱体一体化生产基地的产出。中国市场占有率是动态的,因为这里的产能增速快于任何其他地区——多家厂商的新产线按季度投产。这个数字最好与产能公告和开工率一起解读,买家应将其视为规模领先地位的指标,而非静态的市场结构。
吉林的大丝束产品与航空级碳纤维有何不同?
吉林的核心产出瞄准工业大丝束细分——通常48K及以上丝束、标准模量性能——优先考虑成本、一致性和加工速度,而非航空航天所需的严格性能窗口。航空级材料涉及更小丝束、更严苛的性能许用值、更广泛的鉴定测试和明显更高的价格。两个细分共享化学工艺,但在质量体系、收率策略和成本结构上不同;适合大丝束的集群模式并不自动适用于航空级产出。
结论
吉林碳纤维集群证明了产业政策、前驱体整合与单线规模能够结合,重塑一种先进材料的成本曲线。三条4000吨线、10万吨产能展望和约莫一半的国内市场,使中国碳谷成为大丝束经济的参照坐标,它给全球定价施加的压力是结构性的,而非周期性的。标准模量大丝束买家应把该集群既视为定价驱动力,也视为保持地理平衡、合格化采购的提醒。
YongXian供应覆盖工业光谱的碳纤维材料,从大丝束标准模量产品到专业应用的高性能等级。浏览我们的碳纤维产品系列,或联系我们的团队,对照您的鉴定要求比较当前规格与价格。
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维医疗器械配件定制
医疗级碳纤维配件,用于影像设备、手术器械和患者支撑系统。碳纤维的射线可透性和高强度重量比使其成为CT扫描床、轮椅架、手术机器人臂和MRI兼容配件的理想材料。可选用生物相容性树脂体系。

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

方管碳纤维管 — 3K斜纹 T700
3K斜纹编织的方形碳纤维管,具备优异抗扭强度。适用于结构框架、桁架和支撑柱,矩形截面提供设计灵活性。