
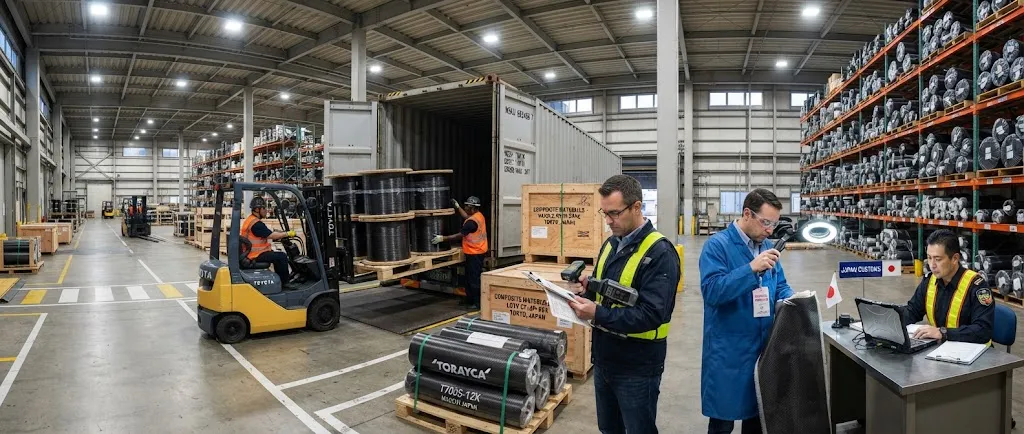
过去十年的大部分时间里,碳纤维沿着几条可预测的路线流动。日本生产商向航空业供应高模量丝束;中国与台湾的工厂满足工业与体育用品市场;少量原丝从低成本生产商流向任何经济上可行的纤维产线。到了2026年,这张地图正被贸易政策重新绘制。美国在2025年推出并延续到2026年的关税措施已经触及原丝与中间品碳纤维进口,而欧洲买家正以本地化承诺和长期协议作出回应,在条款再次变化前锁定供应。 本文审视碳纤维贸易的新版图:关税体制实际覆盖什么、主要贸易流向哪里迁移,以及买卖双方如何据此重构协议。 2025–2026年关税体制实际覆盖什么 对复合材料意义重大的贸易措施并非单一干净的关税税号。它们分层落地,每
引言
过去十年的大部分时间里,碳纤维沿着几条可预测的路线流动。日本生产商向航空业供应高模量丝束;中国与台湾的工厂满足工业与体育用品市场;少量原丝从低成本生产商流向任何经济上可行的纤维产线。到了2026年,这张地图正被贸易政策重新绘制。美国在2025年推出并延续到2026年的关税措施已经触及原丝与中间品碳纤维进口,而欧洲买家正以本地化承诺和长期协议作出回应,在条款再次变化前锁定供应。
本文审视碳纤维贸易的新版图:关税体制实际覆盖什么、主要贸易流向哪里迁移,以及买卖双方如何据此重构协议。
2025–2026年关税体制实际覆盖什么
对复合材料意义重大的贸易措施并非单一干净的关税税号。它们分层落地,每一层触及碳纤维价值链的不同环节:
- 原丝关税:聚丙烯腈原丝——多数碳纤维的原料——从美国进口时面临新关税,抬高了依赖进口PAN的转化商所产纤维的到岸成本。
- 丝束与中间品关税:超出特定原产地阈值的碳纤维丝束与织物进口被加征额外关税,冲击从亚洲工厂采购标准模量材料的工业用户。
- 原产地规则收紧:更严格的原产地证明要求使绕道第三国规避关税更加困难,封堵了以往周期中盛行的转运漏洞。
- 保障措施调查:多个司法辖区已就碳纤维与预浸料启动贸易救济调查,不确定性促使买家转向固定供应协议。
净效果是:到岸成本如今更多地取决于原产地与运输路线,而非工厂出厂价本身。2024年按出厂价签订合同的买家,2026年可能面临15%–25%的交付成本上升,具体取决供应路线。
关税设计还关乎它不覆盖什么。采用纤维缠绕或模压成型、内含碳纤维的制成品,通常按成品税率征税,该税率往往低于丝束与织物适用的中间品税率。这种不对称已在重塑贸易:一些OEM不再进口纤维并本地转化,而是从第三国合作工厂进口成品复合材料部件,以更长的供应链换取更低的总关税支出。这是结构性变化而非临时变通,因为它把增值转化环节移出了进口国。
主要贸易流如何重构
| 贸易路线 | 材料 | 历史流向 | 2026年变化 |
|---|---|---|---|
| 日本→北美 | 高模量丝束、航空级预浸料 | 直接出口,价格稳定 | 增长受限;供应商转向本地转化与合资产能 |
| 中国与台湾→美国工业用户 | 标准模量丝束、织物 | 大批量、价格主导 | 显著下降;关税将货量导向第三国路线 |
| 中国与台湾→欧洲 | 工业丝束、低成本纤维 | 经鹿特丹与安特卫普的货量流 | 受欧盟本地化激励与碳边境机制抑制 |
| 原丝(PAN)→纤维转化商 | 原丝丝束 | 多国采购、现货定价 | 关税推动转化商转向本土或长协原丝 |
| 美国与欧盟本土产线 | 全等级 | 占全球产量小份额 | 扩产公告倍增;新线瞄准2030年可用 |
两个模式尤为突出。其一,标准模量丝束的路线正从全球转向区域:北美更多从墨西哥、加拿大与本土产线采购,欧洲则倚重土耳其与东欧转化商。其二,高端细分市场受影响较小,因为航空级材料本就在严格认证的长期协议下流动,关税冲击集中于工业现货市场——而那里恰恰是价格波动原本最高之处。
近岸外包与长期协议:采购方的应对
采购方并未坐等贸易政策稳定。欧美复合材料制造商的主流应对是近岸外包与合同重构的组合拳:
- 区域供应商认证:制造商即便多付5–10%的成本溢价也在认证区域第二货源,把多元化当作保险而非开支。
- 照付不议的货量承诺:设定固定年采购量的多年协议,为纤维生产商提供足以支撑产能投资的收入可见性,换取买方的价格稳定。
- 原丝库存缓冲:在新关税下采购PAN的转化商正在重建原料库存,以便在供应中断时不停产。
- 成本分摊条款:新合同明确在买卖双方之间分配关税敞口,并约定触发调价的阈值。
- 本地转化合作:大宗进口丝束越来越多地在进口国转化为织物或预浸料,改变关税计税基础并支撑本地增值就业。
这一转变已在公开公告中显现:多家区域混配与织造企业披露了瞄准2026–2027年的产能扩充,都明确援引贸易驱动的本地供应需求。对买家而言,实际结果是长期关系如今比现货价格更重要,拥有承诺产能的供应商正在获得溢价。
欧洲沿循相似但不同的轨迹。欧盟以本地化激励而非关税为主要工具,用碳边境措施与资助计划支持本土原丝与纤维产能。结果欧洲买家正围绕一小批经认证的低碳区域供应商整合,而美国买家围绕具备多元化采购与本土转化能力的供应商整合。两个市场正通过不同的政策路径收敛到同一结构性结果——更少、更长、认证更充分的供应关系。
这对定价与库存策略意味着什么
未来18个月的定价逻辑不同于2023–2024年由供给过剩主导的疲软。随着关税抬高到岸成本、买家围绕更少的长期关系整合,北美与欧洲的标准模量丝束价格预计走强,现货市场则变薄。库存策略成为平衡木:库存过少会让买家暴露于运输延误与关税变动;库存过多则在2027年新区域产能上线、交付价可能回落之际锁死资金。
对复合材料制造商而言,务实的时间跨度是两到三年。能证明原丝采购多元化、具备区域转化产能与合同灵活性的供应商将成为首选伙伴——这些特征比单批货物的边际价差更值得2026年采购决策考量。把贸易政策当作规划输入而非外部冲击的采购团队,将在下一轮监管变化落地时拥有可用的供应协议。
常见问题解答
关税预计会让碳纤维价格变化多少?
美国标准模量丝束的交付成本预计上升约15%–25%,具体取决原产地与路线;欧洲的涨幅受本地化激励缓和。航空级材料因在长期认证协议下流动而敞口较小。具体数字取决于产品组合、原产地与合同条款。
近岸外包会给中型复合材料制造商带来什么变化?
它改变了认证工作量与合同结构。中型制造商通常需认证一两个区域第二货源,为多元化承受小幅成本溢价,并把现货采购转为12–24个月的承诺。收益是在政策驱动的市场中获得供应安全与更可预测的定价。
高模量与航空级碳纤维受关税影响吗?
受影响,但程度较轻。这些等级在严格认证的多年协议下流动,关税敞口通常被吸收进协商好的合同条款,而非反映在现货价格中。高端用户更大的实际风险是运输路线与单据延误,这也是多数大型航空买家早已锁定固定供应安排的原因。
结论
贸易政策已永久改变碳纤维供应的地理格局。从现货市场向成本最低的工厂采购标准模量丝束的时代正在落幕,取而代之的是区域采购、多年承诺与显式管理关税风险的合同结构。对复合材料制造商而言,战略问题不再只是价格,而是韧性:哪些供应商能到2027年及以后持续交付一致的材料、多元的原丝来源与可靠产出。
对正在评估下一份供应协议的采购团队,务实的第一步是建立采购地图,按原产地多元性与合同灵活性给供应商打分,而非只看价格。浏览我们的碳纤维产品系列,或联系我们的团队,讨论能在贸易条件变化下站得住的供应策略。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维医疗器械配件定制
医疗级碳纤维配件,用于影像设备、手术器械和患者支撑系统。碳纤维的射线可透性和高强度重量比使其成为CT扫描床、轮椅架、手术机器人臂和MRI兼容配件的理想材料。可选用生物相容性树脂体系。

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

方管碳纤维管 — 3K斜纹 T700
3K斜纹编织的方形碳纤维管,具备优异抗扭强度。适用于结构框架、桁架和支撑柱,矩形截面提供设计灵活性。