
欧盟《关键原材料法》自2024年生效,起草时着眼于金属与电池材料——锂、钴、稀土。但它的逻辑远超采矿领域,碳纤维已成为该法规如何重塑先进制造业的最清晰工业例证之一。该法的基准直白:到2030年,欧盟希望关键原材料的开采、加工与回收分别至少有10%、40%与25%在欧盟内部完成。这些数字一旦应用于战略性先进材料,就营造出一种政策环境:对任何希望规模化服务欧洲OEM的供应商而言,本土产能不仅被鼓励,实际上是被要求。 本文审视《关键原材料法》对碳纤维的具体意义:产能激励如何运作、为何能源成本成为隐藏变量,以及Toray匈牙利可再生电力项目——以减碳30%为目标宣布——揭示了欧洲生产的何种方向。
引言
欧盟《关键原材料法》自2024年生效,起草时着眼于金属与电池材料——锂、钴、稀土。但它的逻辑远超采矿领域,碳纤维已成为该法规如何重塑先进制造业的最清晰工业例证之一。该法的基准直白:到2030年,欧盟希望关键原材料的开采、加工与回收分别至少有10%、40%与25%在欧盟内部完成。这些数字一旦应用于战略性先进材料,就营造出一种政策环境:对任何希望规模化服务欧洲OEM的供应商而言,本土产能不仅被鼓励,实际上是被要求。
本文审视《关键原材料法》对碳纤维的具体意义:产能激励如何运作、为何能源成本成为隐藏变量,以及Toray匈牙利可再生电力项目——以减碳30%为目标宣布——揭示了欧洲生产的何种方向。
该法为先进材料激励什么
《关键原材料法》通过融资、许可与采购压力组合运作,而非直接的生产补贴。这些工具对碳纤维很重要,因为它们改变了欧洲工厂的回报测算:
- 战略项目地位:获指定为战略的项目享有加速许可、协调融资渠道与公共采购优先权——对资本密集的纤维产线是重大优势。
- 采购来源多元化要求:该法限制战略材料对任何单一第三国的依赖,推动供应链认证包括欧洲生产在内的多个原产地。
- 回收与循环目标:最低再生含量预期与更完善的废弃物报告,抬高了回收产能与二次原料的价值。
- 成员国协调:与该法一致的国家支持计划使本土产能项目更容易获批国家援助,降低投资决策风险。
复合材料行业把这些机制解读为方向性信号:位于欧洲的碳纤维产能将获得进口材料所没有的监管顺风。这种不对称在边际上最重要——当OEM在国产报价与进口报价间比较时,国产选项如今带着三年前不存在的政策支持。
能源成本:欧洲生产中的隐藏变量
碳纤维生产极度耗能。稳定化、碳化与表面处理消耗大量电力与热量,视能源结构而定,能源可占生产总成本的20%–30%。这是欧洲生产商相对能按工业电价获得煤基电力的亚洲工厂所面临的结构性劣势:原始能源成本历来有利于亚洲选址。能源占比还随等级上升——高模量航空级纤维因高温加工环节更长而落在区间高端,而这恰恰是欧洲优先的细分市场。
| 成本驱动因素 | 对纤维成本的影响 | 欧洲的位置 | 该法之下的变化 |
|---|---|---|---|
| 碳化线用电 | 占高个位数到低两位数份额 | 历史上高于亚洲基准 | 可再生购电协议缩小差距 |
| 工艺热 | 在稳定化与氧化环节占比显著 | 依赖天然气的工厂面临价格波动 | 电气化与热泵降低敞口 |
| 碳足迹合规 | 通过CBAM与买家要求占比上升 | 低碳电网已是优势 | 成为价格溢价而非单纯成本 |
| 许可与融资成本 | 新产线的资本性开销 | 高且历史缓慢 | 战略项目地位加速并降低之 |
表格指向一个微妙转变。在《关键原材料法》下,欧洲能源成本不再被当作纯粹的成本项评估,而是与碳合规价值一并评估。由可再生电力供电的工厂生产出的纤维,其碳足迹只有煤电同类的零头;而随着风电、航空与汽车客户越发要求低碳材料,这一足迹成为可销售溢价而非惩罚。实操上,买家为进入纤维的能源付一次钱,再为随之而来的碳付一次钱——所以低碳能源来源同时作用于方程的两端。
Toray匈牙利案例:可再生电力与30%目标
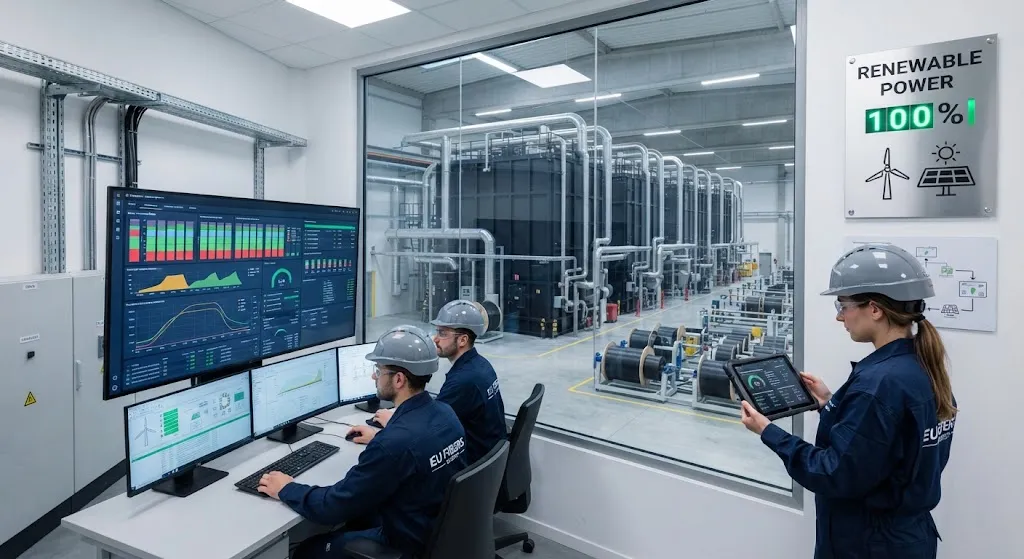
Toray生产航空级纤维的匈牙利碳纤维工厂,已成为这套逻辑的活示范。该公司宣布一项计划,将工厂电力供应转为可再生能源,目标是使该厂与生产相关的CO2排放降低约30%。该计划结合了可再生电力购电协议与降低每公斤纤维能耗的工艺改进——从排放等式两侧同时发力。
其意义是双重的。其一,它表明欧洲航空级生产可以在不牺牲产量与质量的前提下显著减排,这强化了有减排承诺的OEM选择本土采购的理由。其二,它向更广阔的市场发出信号:欧盟政策环境恰恰奖励这类投资——可再生电力驱动的欧洲纤维正嵌入风电机组与汽车买家付费购买的低碳供应叙事中。没有此类计划的供应商今天未必失去竞争力,但正在为未来十年积累结构性劣势,而随着2026年起碳报告在更多客户群体中成为强制要求,差距还将扩大。
这对买家与供应商意味着什么
对欧洲买家而言,实际含义是采购决策如今承载着价格表未体现的碳与政策维度。本土或可再生电力供应提供更低的碳足迹、更小的进口关税与物流中断敞口,以及与许多OEM已签署的减排目标对齐。这些收益应进入总拥有成本计算,而不只是每公斤价格。
实操比较很直接。进口报价可能在单价上胜出,但把碳报告、关税风险与供应链排放计入后便落败;国产报价发票金额可能更高,却缩小了合规与物流总成本。同时核算两边的买家持续发现,进口与欧洲低碳供应之间的差距比价格表显示的要小——而且每当能源或运费市场波动一次,差距就进一步收窄。
对供应商而言,战略应对清晰:能源转型正成为欧洲的市场准入要求,而非可持续性点缀。锁定可再生电力、记录自身足迹、与该法的产能与循环期望对齐的工厂,将捕获欧洲需求中的高端部分。评估在哪里布局新产能或如何定位现有产量的制造商,应把能源战略与监管对齐视为同一决策的两面,因为在2026年及以后的欧洲采购现实中,二者密不可分。
常见问题解答
《关键原材料法》是否直接把碳纤维列为关键原材料?
作为成品材料的碳纤维不在该法核心关键原材料清单上——该清单面向矿石与金属。但该法的原则——本土产能、采购多元化、回收——在实践中适用于战略性先进材料,且欧洲对低碳先进制造业的政策支持为本土碳纤维生产商带来直接收益。
碳纤维生产成本中能源占多大比例?
能源通常占碳纤维生产总成本的20%–30%,具体取决于能源结构与纤维等级。碳化周期更长的航空级产线偏向区间高端。这正是转向可再生电力及相关碳足迹成为欧洲生产商决定性竞争变量的原因。
Toray匈牙利可再生电力项目是个例还是更广泛趋势的一部分?
它是更广泛趋势的一部分。多家欧洲先进材料生产商正把可再生电力购电协议与工艺能耗改进相结合,驱动因素同样是监管压力、买家碳要求与《关键原材料法》产能激励的组合。匈牙利项目之所以引人注目,主要在于它证明了这一转型在航空级纤维——长期被认为最难实现此类转型的细分市场——上的经济性。
结论
欧盟《关键原材料法》已把产业政策变成碳纤维的竞争变量。本土产能享有监管顺风,采购多元化正成为采购要求,而通过Toray匈牙利等案例,可再生能源正成为欧洲生产与低成本亚洲供应竞争的关键支点。结果是一个低碳、政策对齐的本土纤维享有结构性溢价的欧洲市场。
对正在评估欧洲材料采购或产能战略的制造商,务实的第一步是把碳足迹与监管对齐与价格、交期放进同一张决策表。浏览我们的碳纤维产品系列,或联系我们的技术团队,讨论符合欧洲低碳与合规要求的供应选项。
所属专题
相关文章
对我们的产品感兴趣?
联系我们的团队获取 competitive 报价和技术规格。
获取报价相关产品

碳纤维鱼竿胚料
采用多等级东丽碳纤维布制造的高品质鱼竿胚料。提供多种长度、硬度和调性,适用于淡水和海水钓法。适合OEM鱼竿制造。

碳纤维板 — 3K斜纹 T700 3.0mm
3.0mm中厚碳纤维板,承重能力显著提高,同时保持3K斜纹外观。适用于结构支架、加固板和承重面板。

碳纤维医疗器械配件定制
医疗级碳纤维配件,用于影像设备、手术器械和患者支撑系统。碳纤维的射线可透性和高强度重量比使其成为CT扫描床、轮椅架、手术机器人臂和MRI兼容配件的理想材料。可选用生物相容性树脂体系。

碳纤维板 — 3K斜纹 T700 1.5mm
1.5mm薄型碳纤维板,3K斜纹编织表面。轻质高刚,常用于外壳、面板、无人机机身和需要高级外观的应用。

方管碳纤维管 — 3K斜纹 T700
3K斜纹编织的方形碳纤维管,具备优异抗扭强度。适用于结构框架、桁架和支撑柱,矩形截面提供设计灵活性。