
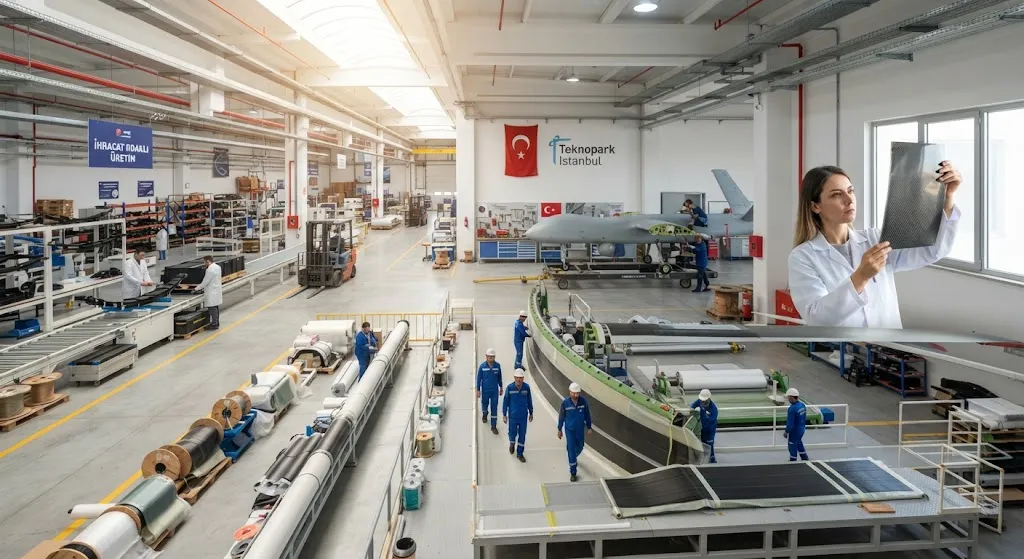
تعد تركيا المحور الجغرافي لسوق المواد المركبة بين أوروبا والشرق الأوسط — فهي قريبة بما يكفي من سلاسل التوريد لمصنّعي المعدات الأصلية الأوروبيين لشحن المكونات في غضون أيام، وقريبة بما يكفي من أسواق مشاريع الخليج وشمال أفريقيا لتكون جسراً تصنيعياً. ولمدة عقدين من الزمن، ظل قطاع المواد المركبة التركي
مقدمة
تُعد تركيا المحور الجغرافي لسوق المواد المركبة بين أوروبا والشرق الأوسط — فهي قريبة بما يكفي من سلاسل توريد مصنّعي المعدات الأصلية الأوروبيين لشحن المكونات في غضون أيام، وقريبة بما يكفي من أسواق مشاريع الخليج وشمال أفريقيا لتؤدي دور الجسر التصنيعي. ولمدة عقدين من الزمن، هيمنت الألياف الزجاجية على قصة المواد المركبة في تركيا في شفرات توربينات الرياح والإنشاءات، لكن مزيج الطلب قد تغيّر. والآن تقود ثلاثة محركات منفصلة استهلاك الكربون والمواد المركبة المتقدمة: برنامج لتوسيع طاقة الرياح يخطط لمضاعفة القدرة البرية ثلاث مرات، وصناعة طائرات بدون طيار أصبحت من أبرز المصدّرين في العالم، وقطاع سيارات يدفع بمحتوى المواد المركبة نحو السيارات الكهربائية والمكونات الهيكلية.
تهمّ هذه المحركات الثلاثة مورّدي المواد المركبة لأنها تسحب أشكالاً مختلفة من المنتجات ودرجات مختلفة. تحتاج الرياح أليافاً منخفضة التكلفة ذات حزمة كبيرة للعوارض والأضلاع؛ وتحتاج الطائرات بدون طيار أقمشة عالية المعامل ومواد مُشبعة مسبقاً لهياكل الطائرات؛ وتحتاج صناعة السيارات أشكالاً عالية الحجم وسريعة الدورة للنوابض الورقية وأعمدة الإدارة والحاويات. يتناول هذا المقال كل محرك، والمؤشرات التي تُظهر اتجاهها، وموقع تركيا في التوريد — بلد يمتلك قوة في المواد الأولية لكن قدرته التحويلية المحلية محدودة، مما يجعله سوقاً نامياً هيكلياً لألياف الكربون المستوردة.
طاقة الرياح: قاعدة برية تتحول نحو البحرية
سوق الرياح في تركيا هو أكبر برنامج بري في ممر شرق البحر المتوسط. تجاوزت القدرة المركّبة نحو 13 جيجاواط في 2025، وتستهدف خطة الطاقة الوطنية 29.6 جيجاواط من الرياح بحلول 2035، أي أكثر من مضاعفة القاعدة الحالية على مسار يفترض إضافة ثابتة تتراوح بين 1.5 و2 جيجاواط سنوياً. وقد تجمّع إنتاج الشفرات والحواضن حول إزمير على ساحل بحر إيجه، حيث تشغّل عدة شركات أوروبية منشآت، وتستضيف أنقرة أنشطة الهندسة وأنظمة نقل الحركة. أما الرياح البحرية فهي الحدود الجديدة: إذ تُبحث مشاريع تجريبية في بحر إيجه والبحر الأسود، مما سيُدخل أقطار دوّار أكبر وعوارض كثيفة الكربون لم يستخدمها البرنامج البري إلا جزئياً.
يستدعي قطاع الرياح نوعاً محدداً من الطلب على ألياف الكربون. تاريخياً، كانت الشفرات البرية في هذا السوق تهيمن عليها الألياف الزجاجية مع استخدام الكربون بشكل انتقائي في العوارض، لكن التحول نحو دوّارات أطول — فئات أقطار تتجاوز 100 متر شائعة الآن لآلات بقدرة 4-6 ميجاواط — يزيد من عقوبة الوزن التي تدفع نحو تبنّي الكربون. وإذا تحقق هدف 2035، فإنه يعني معدل تركيب سنوي مستدام متعدد الجيجاواطات طوال العقد، مما يمنح مصانع الشفرات أفق تخطيط طويلاً بما يكفي للاستثمار في قدرة معالجة الكربون.
الدفاع والطائرات بدون طيار: التجمع حول أنقرة
صناعة الطائرات بدون طيار هي أنجح قصة للمواد المركبة في تركيا وأكثرها بروزاً. أصبحت طائرة TB2 من إنتاج Baykar الطائرة التكتيكية بدون طيار المرجعية في العقد الماضي، إذ صُدّرت إلى أكثر من ثلاثين دولة وأُنتجت على خطوط تسلسلية حول إسطنبول وأنقرة، وقد وسّعت الشركة العائلة صعوداً بطائرة TB3 وبرنامجي Akıncı وKızılelma المدفوعين بالمحرك النفاث. تحمل هذه المنصات محتوى كبيراً من المواد المركبة في جلود جسم الطائرة وهياكل الأجنحة والإطارات الداخلية، وقد بنى النظام البيئي التصنيعي — من مقاولين من الباطن صغار ومتوسطين ومكاتب هندسية تتركز في أنقرة وتكنوبارك إسطنبول — قدرة حقيقية في تصفيح المواد المُشبعة مسبقاً بالكربون، وحقن الراتنج، والحفر والتجميع الآلي.
هناك خاصيتان تجعلان تجمع الدفاع جاذباً بشكل خاص لمورّدي المواد المركبة. أولاً، الطلب مدفوع بالتصدير ومرئي: إذ تُتابع دفاتر الطلبات ومعدلات التسليم علناً، فالنمو قابل للقياس وليس تخمينياً. ثانياً، تُحدَّث المنصات باستمرار، مما يعني طلباً متكرراً على هياكل جديدة لكل نسخة بدلاً من دورة إنتاج لمرة واحدة. ويمنح التجمعان حول قدرة السلائف التي تزوّدها AKSA وعمليات المواد المركبة الفضائية لشركة Kordsa تركيا نواة صناعية دفاعية تستهلك الألياف والأقمشة والمواد المُشبعة مسبقاً بكميات تفوق الحجم الصناعي الإجمالي للبلاد.
توطين صناعة السيارات: السيارات الكهربائية والمواد المركبة الهيكلية
تنتج صناعة السيارات التركية نحو 1.3 مليون مركبة سنوياً في منشآت تديرها Ford Otosan وTofaş وOyak-Renault وتويوتا وهيونداي، وقد أصبحت قاعدة تصدير إقليمية للمركبات التجارية والسيارات المدمجة. ويعمل القطاع الآن على توطين القيمة التي كانت تُستورد تاريخياً: إذ تُعد سيارة Togg الكهربائية الرياضية متعددة الاستخدامات، التي أُطلقت في 2023 وتتوسع طوال العقد، الرائدة في برنامج وطني للسيارات الكهربائية يهدف إلى بناء نظام بيئي محلي حول تطوير البطاريات وأنظمة نقل الحركة والهيكل الأبيض. ويدخل محتوى المواد المركبة عبر تطبيقات هيكلية راسخة — النوابض الورقية وأعمدة الإدارة والدروع السفلية وبشكل متزايد حاويات البطاريات — حيث تتنافس نسخ الزجاج والكربون على الوزن وزمن الدورة.
تشغّل Kordsa، مجموعة المنسوجات التقنية، منشآت المواد المركبة الفضائية وتمثل أوضح نقطة نهاية للاستثمار في المواد المركبة المتقدمة، بينما يستضيف النظام البيئي للمجمع الصناعي حول تكنوبارك إسطنبول شركات ناشئة في المواد المركبة وخدمات هندسية. يختلف الطلب من صناعة السيارات عن الرياح والدفاع: فهو يحتاج أشكالاً مادية عالية الحجم سريعة التصلب مع أنظمة جودة مدققة، ويكافئ المورّدين القادرين على تقديم درجات ثابتة من الحزم أو الأقمشة على مقياس صناعة السيارات. ودافع التوطين هو السبب في أن المورّدين الأجانب للمواد المركبة يعاملون تركيا كموقع تصنيع وليس مجرد سوق تصدير.
مؤشرات الطلب حسب القطاع
يمكن تتبع المحركات الثلاثة مقابل مؤشرات ملموسة. يلخص الجدول الموقع الحالي والاتجاه الذي يتجه إليه كل قطاع:
| القطاع | المؤشر الحالي | اتجاه 2035 | سحب المواد المركبة | المرتكزات المحلية |
|---|---|---|---|---|
| طاقة الرياح | ~13 جيجاواط مركّبة | هدف 29.6 جيجاواط | العوارض، الأضلاع، أجزاء الحواضن | مصانع الشفرات في إزمير |
| الطائرات بدون طيار والدفاع | TB2 في أكثر من 30 دولة | توسع TB3 وAkıncı وKızılelma | مواد مُشبعة مسبقاً لهياكل الطائرات، أقمشة، إطارات | تجمع أنقرة، تكنوبارك إسطنبول |
| السيارات | ~1.3 مليون مركبة/سنة | توسع Togg، توطين السيارات الكهربائية | نوابض ورقية، أعمدة، حاويات | Kordsa، مصانع مصنّعي المعدات الأصلية |
| المواد الأولية والتوريد | قاعدة سلائف PAN من AKSA | تحويل محلي محدود | ألياف وأقمشة ومواد مُشبعة مسبقاً مستوردة | شركاء التوزيع والتحويل |
وبقراءة الجدول مجتمعاً، فإن تركيا ليست بعد منتجاً لألياف الكربون بكميات كبيرة، لكنها مستهلك هائل: فهدف الرياح وحده يعني طلباً سنوياً على الألياف بآلاف الأطنان إذا تغلغل الكربون في العوارض كما هو مخطط، وتضيف برامج الطائرات بدون طيار والسيارات طلباً على الأقمشة والمواد المُشبعة مسبقاً والتحويل فوق ذلك. وتكمن قوة البلاد في المواد الأولية — إذ تُعد قدرة سلائف PAN لدى AKSA أصلاً حقيقياً — لكن خطوة التحويل لا تزال مركّزة خارج البلاد، وهو بالضبط المنفذ الذي يملؤه حالياً مورّدو الألياف المستوردة.
موقع التوريد وما يعنيه للمورّدين
تتميز سلسلة توريد المواد المركبة في تركيا بثلاث سمات هيكلية تحدد كيفية مشاركة المورّدين الخارجيين:
- وضع المستورد الصافي: قدرة تحويل ألياف الكربون المحلية صغيرة، لذا تُستورد الألياف والأقمشة والمواد المُشبعة مسبقاً من الصين واليابان وكوريا وأوروبا؛ وقناة الاستيراد هي المسار المهيمن وستبقى كذلك خلال أفق 2026-2030.
- القرب من أوروبا: تشحن المصانع التركية إلى مصنّعي المعدات الأصلية الأوروبيين في غضون أيام، والمواصفات ذات المنشأ الأوروبي أو المتوافقة مع الاتحاد الأوروبي تنتقل بسهولة؛ ويواجه المورّدون الحاصلون على شهادات أوروبية حاجز تأهيل أقل من أولئك القادمين من خارج المنطقة.
- طلب مدفوع بالبرامج: يرتكز كل من المحركات الثلاثة على برنامج مسمّى — خطة الطاقة 2035، ومنصات Baykar، ونظام Togg البيئي — مما يجعل التنبؤ بالطلب ملموساً بشكل غير معتاد لسوق نامية.
بالنسبة لمورّدي ألياف الكربون، فإن الاستنتاج العملي هو معاملة تركيا كسوق قاعدة تصنيعية وليس سوق مبيعات فورية. فشركاء التوزيع المؤهلون وقدرة التحويل والدعم الهندسي المحلي هي متطلبات الدخول، والمحركات الثلاثة كبيرة بما يكفي لأن عميل مرتكز واحد في أي منها ي sustain عملية إقليمية. النافذة مفتوحة لأن فجوة التحويل حقيقية وبرامج الطلب مسمّاة؛ والمورّدون الذين ينشئون شركاء محليين خلال فترة التوسع الحالية سيكونون في موقع يخدم أحجام الرياح والطائرات بدون طيار والسيارات في آن واحد مع اقتراب أهداف 2035.
الأسئلة الشائعة
هل تنتج تركيا ألياف الكربون الخاصة بها؟
ليس بكميات كبيرة. تكمن قوة تركيا في المواد الأولية الأولية — إذ تُعد AKSA منتجاً عالمياً رائداً للألياف الأكريليكية، وقد نوقشت قاعدة سلائف PAN لديها كمنصة للتحويل المحلي لألياف الكربون — لكن قدرة التحويل على المستوى التجاري لا تزال محدودة، مما يترك البلاد مستورداً صافياً هيكلياً لألياف الكربون والأقمشة والمواد المُشبعة مسبقاً. والنتيجة العملية للمشترين هي الاعتماد على الواردات من الصين واليابان وكوريا وأوروبا، مع توقع بقاء قناة الاستيراد مهيمنة حتى 2030 حتى لو تحقق خط محلي في نهاية المطاف.
ما حجم خط أنابيب الرياح في تركيا بالنسبة لطلب المواد المركبة؟
تجاوزت قدرة الرياح المركّبة نحو 13 جيجاواط في 2025، وتحدد خطة الطاقة الوطنية هدف 2035 عند 29.6 جيجاواط، وهو ما يقابل إضافة مستدامة تتراوح بين 1.5 و2 جيجاواط سنوياً. تخدم مصانع الشفرات في منطقة إزمير ومراكز الهندسة في أنقرة كلاً من التوسع المحلي وبرامج التصدير. وإذا توسع تغلغل الكربون في العوارض مع الدوّارات الأطول، فإن القطاع يعني طلباً سنوياً ثابتاً على الألياف بآلاف الأطنان، مع إضافة مشاريع الرياح البحرية التجريبية في بحر إيجه والبحر الأسود علاوة كثيفة الكربون فوق ذلك.
لماذا يُعد قطاع الطائرات بدون طيار مهماً لمورّدي المواد المركبة؟
لأنه المستهلك الأكثر بروزاً للمواد المركبة المدفوع بالبرامج في المنطقة. تحمل طائرة TB2 وخلفاؤها TB3 وAkıncı وKızılelma محتوى كبيراً من المواد المركبة الكربونية وتُصدَّر إلى أكثر من ثلاثين دولة، مع دفاتر طلبات عامة تجعل الطلب قابلاً للقياس. ويولّد كل ترقية لنسخة منصة طلباً متكرراً على هياكل جديدة، ويستهلك تجمع المقاولين من الباطن حول أنقرة وتكنوبارك إسطنبول المواد المُشبعة مسبقاً والأقمشة والإطارات بكميات تجعل قطاع الدفاع مرتكزاً مستقراً للمورّدين الذين ينشئون حضوراً إقليمياً.
الخاتمة
لم يعد الطلب على المواد المركبة في تركيا قصة صناعة واحدة. تستهدف طاقة الرياح قاعدة مركّبة تبلغ 29.6 جيجاواط بحلول 2035 وتسحب أليافاً بدرجة العوارض مع نمو الدوّارات؛ وتُرسّخ صناعة الطائرات بدون طيار تجمعاً دفاعياً يستهلك المواد المُشبعة مسبقاً والأقمشة بأحجام مُصدَّرة مدفوعة بالبرامج؛ ويبني توطين صناعة السيارات، بقيادة نظام Togg البيئي ومصنّعين مثل Kordsa، طلباً عالي الحجم سريع الدورة على المواد المركبة الهيكلية. وموقع التوريد واضح بالقدر نفسه: مواد أولية أولية قوية، وتحويل محلي ضعيف، واعتماد هيكلي على الألياف المستوردة سيستمر حتى نهاية العقد.
بالنسبة لمورّدي المواد المركبة وألياف الكربون، فإن القراءة الاستراتيجية هي الدخول كشريك في قاعدة التصنيع — توزيع مؤهل، وقدرة تحويل، ودعم هندسي محلي — والارتكاز على واحد على الأقل من البرامج الثلاثة المسمّاة. استكشف منتجاتنا وملفاتنا من ألياف الكربون المناسبة لتطبيقات الرياح والطائرات بدون طيار والسيارات، أو تواصل مع فريق التصدير لدينا لاختيار الدرجات وترتيبات التوريد للسوق التركي والإقليمي.
جزء من الموضوع
مقالات ذات صلة
- Brazil Carbon Fiber Market 2026: Embraer Aerospace and Bioenergy Demand
- Taiwan Carbon Fiber Market 2026: Bicycle Export Leadership and Semiconductor Equipment
- Global Carbon Fiber Demand Forecast 2030: 159,000+ Tonnes for Wind Energy Alone
- Mexico Carbon Fiber Market 2026: Aerospace Nearshoring and USMCA Benefits
- Japan Carbon Fiber Market 2026: Toray, Teijin, and Mitsubishi Chemical Global Strategy
- Europe Carbon Fiber Market Share 2026: Aerospace Leadership and Wind Energy Transition
Interested in Our Products?
Contact our team for competitive pricing and technical specifications.
Get a QuoteRelated Products

Carbon Fiber Plate — 3K Twill T700 1.5mm
Thin 1.5mm carbon fiber plate with 3K twill weave surface. Lightweight and stiff, commonly used for covers, panels, drone bodies, and applications requiring a premium aesthetic appearance.
Carbon Fiber Automotive Spoiler
Automotive-grade carbon fiber spoiler manufactured using autoclave-cured pre-preg technology. Each spoiler is vacuum-bagged and oven-cured for optimal fiber-to-resin ratio, strength, and a flawless cosmetic finish.
Carbon Fiber Robot End Effector Link — Custom Shape & Sensor Integration
Custom-shaped carbon fiber end effector links for robotic arms. Designed for automation integrators and research labs requiring lightweight, rigid connections between the robot wrist and gripper/tool. Can incorporate sensor mounting bosses, cable routing channels, and quick-change interfaces.
Custom Carbon Fiber Medical Device Components
Medical-grade carbon fiber components manufactured for imaging equipment, surgical instruments, and patient support systems. Carbon fiber's radiolucency (X-ray transparency) and high strength-to-weight ratio make it ideal for CT scanner beds, wheelchair frames, surgical robot arms, and MRI-compatible accessories. Biocompatible resin systems available.
Custom Carbon Fiber Musical Instrument Parts
Carbon fiber components for musical instrument manufacturing offering superior dimensional stability, low weight, and consistent acoustic properties. We produce carbon fiber bows, guitar necks, violin chin rests, drum shells, and wind instrument bodies. Carbon fiber instruments are immune to humidity changes and temperature fluctuations that affect wooden instruments.