
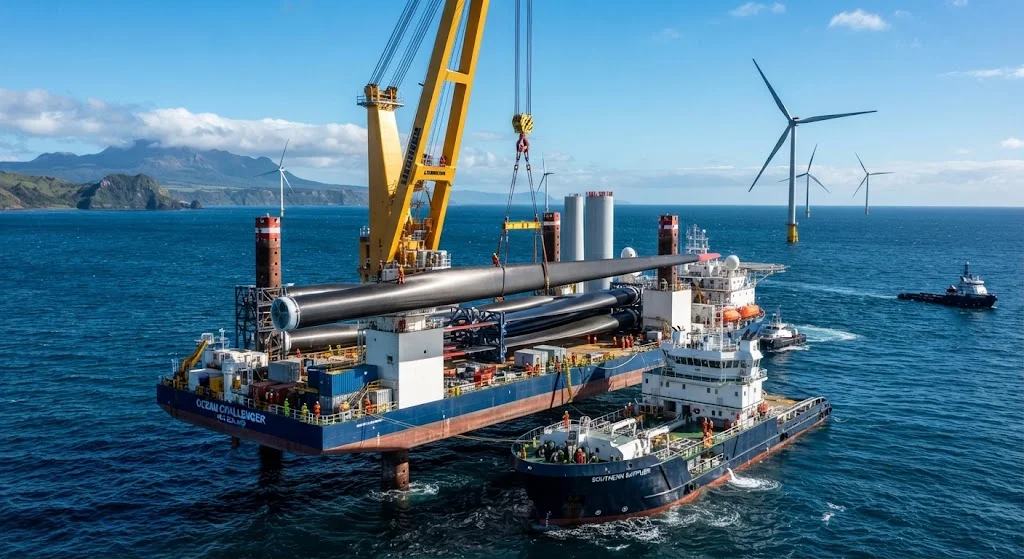
Рынок углепластика Новой Зеландии определяется двумя секторами: морской ветроэнергетикой и морскими технологиями. Стремительные цели страны в области возобновляемой энергии и давние традиции морского инжиниринга создают целевой спрос на передовые композитные материалы для лопастей турбин, подводных конструкций и высокопроизводительных судов.
Введение
Новая Зеландия занимает стратегическое положение в Южном Тихом океане с более чем 15 000 километров coastline и морской экономикой, вносящей около 1,5% ВВП. Рынок углепластика страны, хотя и небольшой по абсолютному объему по сравнению с крупными промышленными экономиками,resents сконцентрированные возможности в двух быстрорастущих секторах: морской ветроэнергетике и передовых морских технологиях. Для поставщиков углепластика и производителей композитов понимание структуры рынка Новой Зеландии — определяемой государственными директивами по возобновляемой энергии, традициями морского инжиниринга и позицией в тихоокеанской цепочке поставок — необходимо для выявления B2B-возможностей в 2026 году и далее.
Потенциал морской ветроэнергетики Новой Зеландии оценивается в 800 ГВт в глубоководных зонах вокруг Северного острова, хотя коммерческое освоение остается на ранней стадии. Морской сектор, напротив, зрелый и технологически развитый, новозеландские верфи производят одни из самых быстрых гоночных яхт, коммерческих рыболовных судов и подводных инспекционных платформ. Оба сектора требуют углепластиковых композитов для снижения веса, коррозионной стойкости и structural performance в суровых морских условиях. В данной статье рассматриваются структура рынка, ключевые движущие факторы спроса и конкретные приложения, создающие возможности для поставщиков углепластика в Новой Зеландии.
Развитие морской ветроэнергетики
Сектор морской ветроэнергетики Новой Зеландии переходит от исследованийfeasibility к ранним стадиям development, движимый целью правительства достичь 100% возобновляемой электроэнергии к 2030 году. Несколько факторов определяют возможность для углепластика на этом emerging рынке:
- Требования к размерам турбин: Глубоководные площадки вокруг Северного острова (особенно Таранаки и Хокс-Бей) требуют турбин класса 15-20 МВт с лопастями длиной более 100 метров. При таких размерах стеклопластиковые композиты не обеспечивают достаточного соотношения жесткости к весу, создавая спрос на углепластиковые spar caps и гибридные угле-стеклянные конструкции лопастей.
- Проектирование оснований: Плавучие ветровые платформы для глубокого континентального шельфа Новой Зеландии (глубина 60-200 м) требуют легких композитных компонентов для модулей плавучести, обтекателей и систем защиты кабелей. Углепластиковые (CFRP) трубы и панели снижают вес платформы, улучшаяstability и уменьшая стоимость якорных систем.
- Тайминг цепочки поставок: Новая Зеландия в настоящее время импортирует все компоненты ветряных турбин. По мере развития внутренних возможностей по сборке и обслуживанию возрастетspрос на местное производство композитных компонентов из импортных углепластиковых материалов.
| Приложение | Марка углепластика | Прогнозируемый объем (2026-2030) | Ключевые требования |
|---|---|---|---|
| Spar caps лопастей | T700-T800 UD лента | 50-100 тонн/год | Усталостная стойкость, модуль 130-180 ГПа |
| Структуры плавучих платформ | T300-T700 ткань | 20-40 тонн/год | Ударостойкость, морскаяdurability |
| Системы защиты кабелей | Стекло-углеродный гибрид | 10-20 тонн/год | Износостойкость, гибкость |
| Компоненты обслуживания | Различные марки | 5-10 тонн/год | Быстрая поставка, индивидуальные规格 |
Морские технологические приложения
Морской технологический сектор Новой Зеландии признан во всем мире благодаря инновациям в высокопроизводительных судах, оборудовании для аквакультуры и подводных инспекционных системах. Углепластиковые композиты незаменимы в нескольких ключевых приложениях:
- Гоночные иhigh-performance яхты: Программа Кубка Америки Новой Зеландии и профессиональные океанские гоночные команды создаютspрос на сверхлегкие, высокожесткие углепластиковые конструкции. Панели корпуса, мачты, кили и такелажные компоненты изготавливаются из аэрокосмическогоprepreg углепластика со строгими требованиями к качеству. Только программа Team New Zealand ежегодно потребляет около 5-8 тонн углепластика.
- Коммерческие рыболовные суда: Рыбная промышленность Новой Зеландии эксплуатирует более 1000 коммерческих судов, многие из которых требуют легких композитных компонентов. Углепластиковое усиление в секциях корпуса, надстройке и рыболовном оборудовании снижает расход топлива на 8-15% по сравнению со стеклопластиковыми конструкциями.
- Инфраструктура аквакультуры: Новая Зеландия является крупнейшим в мире производителемGreenshell mussels и крупным производителем лосося. Углепластиковое усиление в конструкциях сетчатых загонов, системахshallow и оборудовании мониторинга повышает долговечность в суровых морских условиях.
- Подводноеинспекционное оборудование: ROV и AUV дляunderwater инспекции в морской ветроэнергетике и нефтегазовой отрасли требуют легких, коррозионностойких корпусов иstructural компонентов.
Структура рынка и цепочка поставок
Цепочка поставок углепластика Новой Зеландии зависит от импорта, без внутреннего производства углепластика. Структура рынка включает несколько ключевых сегментов:
- Прямые импортеры: Крупные морские инженерные компании иdevelopers ветровой энергетики импортируют углепластиковые материалы напрямую от азиатских производителей (Япония, Китай, Тайвань) поannual договорам. Эти покупатели通常ют 10-50 тонн/год.
- Через Австралию: Некоторые новозеландские покупатели приобретают углепластик через австралийскихdistributors, поддерживающих региональные запасы. Этот канал добавляет 10-15% к стоимости материалов.
- Местные производители: Около 15-20 композитных мастерских в Окленде, Веллингтоне и Крайстчерче обслуживают морских и промышленных клиентов.
Законодательные и сертификационные требования
Морской и ветроэнергетический сектора Новой Зеландии работают в рамкахspecific регуляторных frameworks, влияющих на спецификации углепластиковых материалов и сертификацию компонентов:
- Сертификация морских судов: Коммерческие суда должны соответствовать стандартам Maritime New Zealand (MNZ), ссылающимся на ISO 12215 для проектирования корпусных конструкций и ISO 14692 для FRP трубных систем.
- Стандарты ветроэнергетики: Хотя Новая Зеландия не имеетspecific стандартов сертификации морской ветроэнергетики, правительство заявило о соответствии стандартам IEC 61400.
- Экологические нормы: Строгие экологические нормы Новой Зеландии требуют оценки жизненного цикла для крупныхinfrastructure проектов.
Конкурентная среда
Поставщики углепластика, ориентированные на Новую Зеландию, конкурируют с несколькими источниками:
- Японские производители: Toray, Mitsubishi и Mitsui поддерживают relationships с новозеландскими морскими клиентамиthanks десятилетиям поставок в индустрию гонок на яхтах.
- Китайские поставщики: Китайские производители углепластика (Zhongfu Shenying, Jilin Carbon Valley) агрессивно конкурируют по цене, особенно для стандартных марок.
- Австралийские distributors: Австралийскиеdistributors композитных материалов обслуживают новозеландских клиентов.
Заключение
Рынок углепластика Новой Зеландии предоставляет целевые возможности в морской ветроэнергетике и морских технологических приложениях. Хотя объем рынка скромный по сравнению с крупными промышленными экономиками, высокая стоимость и спецификационнаяorientация морских и ветроэнергетических приложений создают возможности для поставщиков, способных обеспечить техническую поддержку и надежную цепочку поставок.
YongXian CarbonFiber
YongXian производит углепластиковые трубы, листы иcustom композитные детали на нашем заводе в Дэчжоу, Китай. Более 15 лет опыта в производстве композитов, мы поставляем углепластиковые компоненты дляaerospace, автомобилестроения, энергетики и промышленных клиентов по всему миру.
Свяжитесь с нами для получения индивидуальных решений из углепластика.
Входит в раздел
Похожие статьи
- Прогноз рынка переработанного углеволокна до 2030 года: технологическая зрелость и путь коммерциализации
- Рынок углеволокна Южной Кореи 2026: водородная экономика и судостроительные инновации
- Защита передней кромки лопасти ветряной турбины 2026: полиуретановые, ленточные и металлические экранные решения
- Перепроизводство углеродного волокна в Китае 2026: Влияние ценовой войны и консолидация отрасли
- Рынок углеволокна в Индии 2026: рост ветроэнергетики, аэрокосмической отрасли и оборонного сектора
- Рынок PAN-прегенерата 2026: предложение акрилонитрила и стоимость углеволокна