
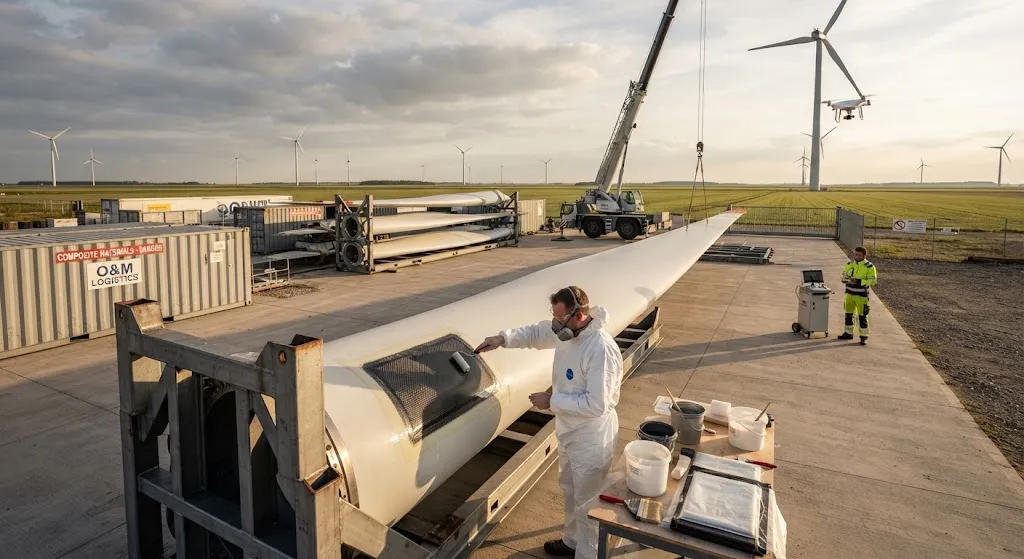
Сектор ветроэнергетики Центральной Европы вступает в фазу, когда внимание chuyển từ новых установок к обслуживанию и продлению срока службы стареющего парка. Только в Германии эксплуатируются примерно 30 ГВт мощности наземных ветряных турбин, средний возраст которых превышает 12 лет. Парк т
Введение
Сектор ветроэнергетики Центральной Европы вступает в фазу, когда внимание chuyển từ новых установок к обслуживанию и продлению срока службы стареющего парка. Только в Германии эксплуатируются примерно 30 ГВт мощности наземных ветряных турбин, средний возраст которых превышает 12 лет. Парк турбин Польши, сосредоточенный в северных прибрежных регионах, имеет средний возраст 9-11 лет, тогда как меньшая установленная база Чехии в 3,5 ГВт также стареет. Во всем регионе турбины, установленные в период расширения 2008-2015 годов, теперь приближаются к первоначальному 20-летнему расчетному сроку службы или превышают его, создавая структурный сдвиг спроса от строительных услуг к эксплуатации и техническому обслуживанию.
Проблема обслуживания особенно остра для композитных компонентов — лопастей, крышек гондолы и усиления секций башни, — которые представляют собой наиболее ценный рынок ремонта и замены в рамках O&M ветряных турбин. Повреждение лопастей от эрозии передней кромки, ударов молнии и усталостных трещин ежегодно затрагивает, по оценкам, 15-20% установленного парка, что требует специализированных композитных ремонтных техников, материалов и инфраструктуры логистики, которых не существовало при первичном вводе этих турбин в эксплуатацию. Формирование региональных кластеров O&M является ответом отрасли на этот концентрированный, географически специфический спрос.
Стареющий парк: масштаб и спрос на обслуживание
Возрастная структура парка ветроэнергетики Центральной Европы создает предсказуемое повышение интенсивности обслуживания. В таблице ниже количественно оценивается установленная база и прогнозируемый спрос на обслуживание в трех крупнейших рынках:
| Страна | Установленная мощность (ГВт) | Средний возраст турбин (лет) | Турбины > 10 лет (%) | Прогноз годового спроса на ремонт лопастей (шт.) |
|---|---|---|---|---|
| Германия | 30,2 | 12,4 | 68% | 2 800-3 200 |
| Польша | 8,1 | 10,2 | 52% | 650-800 |
| Чехия | 3,5 | 11,8 | 61% | 280-350 |
| Итого Центральная Европа | 41,8 | — | — | 3 730-4 350 |
Годовой спрос на ремонт лопастей в размере 3 730-4 350 единиц в регионе транслируется на рынок композитных материалов объемом примерно 45-65 миллионов евро в год для ремонтных смол, углеволоконного армирования и защитных покрытий. Этот рынок растет на 8-12% ежегодно по мере старения парка и увеличения частоты ремонта. К 2030 году годовой спрос на ремонт лопастей, как ожидается, достигнет 5 500-6 500 единиц, а компонент композитных материалов расширится до 70-95 миллионов евро в год.
Помимо ремонта лопастей, стареющий парк создает спрос на замену крышек гондолы (обычно из FRP или композитной сэндвич-конструкции), усиление секций башни в местах фланцевых соединений и модернизацию существующих конструкций системами композитного усиления. Эти вторичные композитные применения добавляют примерно 20-30% к общему спросу на материалы для обслуживания.
Структура и география кластеров O&M
Ландшафт O&M ветроэнергетики Центральной Европы консолидируется вокруг трех географических кластеров, каждый из которых имеет уникальные характеристики и服务能力:
- Северогерманский кластер (Шлезвиг-Гольштейн, Нижняя Саксония): Крупнейший и наиболее зрелый кластер, ядром которого являются сервисные компании, эволюционировавшие от первоначальных производителей турбин и независимых производителей электроэнергии. Кластер включает мастерские по ремонту лопастей в Хузуме и Куксхафене, дистрибьюторов композитных материалов со складами в Киле и Гамбурге, а также мобильные ремонтные бригады, обслуживающие наземные и растущий морской Северного моря парк. Кластер обрабатывает примерно 45% годового объема ремонта лопастей Германии.
- Польский Балтийский кластер (Поморское, Варминско-Мазурское): Формирующийся кластер, движимый быстрым строительством ветряных электростанций Польши в 2012-2019 годах. Кластер сосредоточен в Гданьске и Щецине, с объектами ремонта лопастей, развитыми местными инженерными фирмами и международными поставщиками O&M, выходящими на польский рынок. Кластер в настоящее время обрабатывает около 60% польского спроса на ремонт лопастей, но активно инвестирует в мощности для обслуживания морского ветроэнергетического конвейера, ожидаемого с 2028 года.
- Чешско-Моравский кластер (Центральная Чехия, Моравия): Меньший специализированный кластер, сосредоточенный на стареющем наземном парке Чехии и-serving в качестве логистического узла для трансграничных ремонтных операций в Словакию и восточную Австрию. Сильной стороной кластера является ремонт башни и фундамента, а не специализированная работа с лопастями — композитные ремонтные возможности сосредоточены в нескольких специализированных фирмах.
Эти кластеры связаны мобильной ремонтной рабочей силой, перемещающейся между объектами, специализированными логистическими провайдерами, транспортирующими секции лопастей и композитные ремонтные материалы, и страховыми компаниями, которые определяют решения «ремонт или замена» на основе анализа затрат и выгоды. Модель кластера сокращает время реакции — критически важное для минимизация простоя турбин — и создает economies of scale для закупки композитных материалов и обучения техников.
Технологии и материалы композитного ремонта
Композитный ремонт лопастей ветряных турбин в Центральной Европе следует стандартизированным процедурам, разработанным производителями лопастей и адаптированным независимыми поставщиками услуг. Процесс ремонта обычно включает:
- Оценка повреждений: Осмотры на основе дронов и тепловизионное сканирование для картирования extents повреждений, за которыми следует неразрушающий контроль (ультразвуковой или метод постукивания) для определения глубины расслоения.
- Подготовка поверхности: Удаление поврежденного материала с помощью шлифовки или механической обработки, за которым следует очистка поверхности и обработка адгезионными промоторами.
- Ремонтная выкладка: Нанесение ремонтных слоев методом мокрой выкладки или нашивки из препрега, обычно с использованием стекловолоконной или углеволоконной ткани с эпоксидными или винилэфирными смоляными системами. Углеволокно используется для ремонта кареты, требующего высокой жесткости; стекловолокно — для ремонта аэродинамической поверхности.
- Отверждение и отделка: Отверждение под вакуумным мешком при комнатной или повышенной температуре, за которым следует отделка поверхности для восстановления аэродинамического профиля. На переднюю кромку наносятся защитные пленки или покрытия для предотвращения повторной эрозии.
Рынок материалов для ремонта лопастей доминируется эпоксидными системами, с растущей долей более быстро отверждающихся винилэфирных и полиуретановых рецептур, сокращающих простой турбин. Углеволоконное армирование для ремонта кареты составляет примерно 15-20% рынка материалов для ремонта лопастей по стоимости, при этом стекловолокно составляет остальную часть. Сдвиг в сторону более длинных лопастей (60-80 метров) с углеволоконными каретами увеличивает содержание углеволокна в ремонтных операциях.
Рыночные возможности для поставщиков композитов
Кластер O&M ветроэнергетики Центральной Европы создает несколько конкретных возможностей для поставщиков композитных материалов:
- Региональное позиционирование запасов: Содержание материалов для ремонта лопастей (смолы, ткани, сердцевинные материалы) на региональных складах в кластерах O&M сокращает время поставки с недель до дней — критическое преимущество, когда простой турбин стоит 1 500-3 000 евро в день на мегаватт мощности.
- Партнерства по техническому обслуживанию: Предоставление технической поддержки на объекте для сложных ремонтов — выкладка углеволокна кареты, структурная склейка — дифференцирует поставщиков материалов от товарных дистрибьюторов и укрепляет лояльность клиентов.
- Стандартизированные ремонтные комплекты: Предварительно упакованные ремонтные комплекты, combining смолу, отвердитель, ткань и расходные материалы для распространенных типов повреждений (эрозия передней кромки, удар молнии, расслоение задней кромки), упрощают закупки для операторов O&M и снижают потери материалов.
- Консультации по продлению срока службы: По мере превышения турбинами первоначального расчетного срока службы системы композитного структурного усиления — внешняя обмотка CFRP секций башни, усиление основания лопасти — создают новый рынок материалов и инженерных услуг.
Общий адресуемый рынок композитных материалов в O&M ветроэнергетики Центральной Европы, как ожидается, достигнет 90-120 миллионов евро в год к 2030 году, при этом углеволокно составит 15-25 миллионов евро. Модель кластера — концентрирующая спрос в определенных географических местоположениях — делает региональные запасы и техническое обслуживание коммерчески жизнеспособными способами, которые не были бы возможны на распределенном рынке.
Часто задаваемые вопросы
Сколько раз можно ремонтировать лопасти ветряных турбин, прежде чем потребуется замена?
Большинство повреждений лопастей можно ремонтировать несколько раз на протяжении срока службы турбины, при этом каждый ремонт продлевает эксплуатацию на 5-10 лет. Отраслевая практика ограничивает ремонт лопастей случаями, когда целостность кареты не нарушена — если основная несущая конструкция повреждена за пределами порога (обычно >30% потери сечения), указывается замена лопасти. Хорошо обслуживаемая лопасть может пройти 3-5 капитальных ремонтов до окончания срока службы, что делает композитный ремонт far more рентабельным, чем замена по цене 150 000-300 000 евро за лопасть. Ключевая переменная — обнаруживается ли повреждение рано при регулярном осмотре — неремонтированная эрозия или трещины могут распространиться до состояния, когда ремонт больше невозможен.
Каково типичное время реакции на аварийный ремонт лопастей в Центральной Европе?
Время реакции варьируется в зависимости от серьезности повреждения и местоположения. Для критических структурных повреждений (крупные расслоения, трещины кареты) аварийные бригады могут прибыть на объект в течение 48-72 часов из ближайшего кластера O&M. Некритичные ремонты (эрозия передней кромки, незначительные повреждения поверхности) обычно планируются в течение 2-4 недель в периоды с низким ветром для минимизации потерь электроэнергии. Модель кластера — с мобильными бригадами и предварительно размещенными материалами — сократила среднее время реакции с 2-3 недель (2018) до 5-7 дней (2026) для стандартных ремонтов. Морские установки в Северном море имеют более длительное время реакции из-за ограничений доступности судов.
Существуют ли экологические нормы, влияющие на ремонт и утилизацию композитных лопастей в ЕС?
Рамочная директива ЕС об отходах и национальные документы в Германии (Положение об объектах обращения с отходами) и Польше требуют, чтобы композитные отходы от ремонта лопастей управлялись как промышленные отходы. Израсходованные смолы, шлифовальная пыль и удаленный поврежденный материал должны собираться и утилизироваться через лицензированных обработчиков опасных отходов. Проект CIRCLE4WIN и формирующаяся инфраструктура пиролиза создают пути для переработки отходов ремонта лопастей, но по состоянию на 2026 год большая часть композитных отходов от ремонтных операций по-прежнему попадает на свалки. Ожидаемая в 2027 году ревизия Директивы ЕС о транспортных средствах после их срока службы может расширить систему ответственности производителей на ветроэнергетику, potentiallyrequiring операторов O&M финансировать инфраструктуру переработки.
Заключение
Стареющий парк ветроэнергетики Центральной Европы создает структурный сдвиг в спросе на обслуживание с годовым спросом на ремонт лопастей 3 700-4 400 единиц и рынком композитных материалов, растущим на 8-12% в год. Модель региональных кластеров O&M — сосредоточенных в Северной Германии, Польском Балтийском регионе и Чешско-Моравии — является ответом отрасли на этот спрос, создавая эффективные цепочки поставок композитных ремонтных материалов и специализированные сети техников. Для поставщиков композитов возможность заключается в региональном позиционировании запасов, партнерствах по техническому обслуживанию и стандартизированных ремонтных комплектах, сокращающих время реакции и потери материалов на рынке, где простой турбин напрямую транслируется в потерю дохода.
Для поставщиков композитных материалов, оценивающих выход на рынок O&M ветроэнергетики Центральной Европы, модель кластера предлагает focused подход к взаимодействию с клиентами и развертыванию запасов. Изучите наш ассортимент углеволоконных и композитных ремонтных материалов, включая материалы, подходящие для ремонта лопастей ветряных турбин, или свяжитесь с нашей инженерной командой, чтобы обсудить региональные стратегии поставок для рынка обслуживания ветроэнергетики Центральной Европы.
Входит в раздел
Похожие статьи
- Прогноз рынка переработанного углеволокна до 2030 года: технологическая зрелость и путь коммерциализации
- Рынок углеволокна Южной Кореи 2026: водородная экономика и судостроительные инновации
- Защита передней кромки лопасти ветряной турбины 2026: полиуретановые, ленточные и металлические экранные решения
- Перепроизводство углеродного волокна в Китае 2026: Влияние ценовой войны и консолидация отрасли
- Рынок углеволокна в Индии 2026: рост ветроэнергетики, аэрокосмической отрасли и оборонного сектора
- Рынок PAN-прегенерата 2026: предложение акрилонитрила и стоимость углеволокна
Заинтересованы в Изделия на заказ?
Свяжитесь с нашей командой для получения конкурентоспособных цен и технических характеристик.
Получить предложение