
سوق ألياف الكربون في الشرق الأوسط 2026: النفط والغاز وتحلية المياه والطلب على البنية التحتية يشهد سوق ألياف الكربون في الشرق الأوسط تحولاً هيكلياً. إذ تُقدَّر قيمة سوق مركبات ألياف الكربون الإقليمي بنحو 480 مليون دولار في عام 2025، ومن المتوقع أن…
سوق ألياف الكربون في الشرق الأوسط 2026: الطلب من النفط والغاز وتحلية المياه والبنية التحتية
يشهد سوق ألياف الكربون في الشرق الأوسط تحولاً هيكلياً. إذ قُدِّر سوق مركبات ألياف الكربون الإقليمي بنحو 480 مليون دولار في عام 2025، ومن المتوقع أن يصل إلى 1.14 مليار دولار بحلول عام 2032، بمعدل نمو سنوي مركب (CAGR) يبلغ 13.2%. ولا يُدفع هذا النمو بفعل طلب قطاع الطيران الذي يميز الأسواق الأوروبية وأمريكا الشمالية، بل بفعل ثلاثة محركات طلب مميزة وخاصة بالمنطقة: إعادة تأهيل خطوط أنابيب النفط والغاز باستخدام المركبات المقاومة للتآكل، والبنية التحتية لمحطات تحلية المياه التي تستخدم أوعية ضغط من البوليمر المعزز بألياف الكربون (CFRP)، والمشاريع العملاقة للبنية التحتية بما في ذلك NEOM، وشبكة سكك حديد الإمارات، ومشروع التنمية الإرثية في قطر بعد كأس العالم.
بالنسبة لموردي مواد ومكونات ألياف الكربون من الشركات العاملة بين الشركات (B2B)، تمثل منطقة الشرق الأوسط واحدة من أكثر أسواق النمو جذباً على مستوى العالم. وتجمع المنطقة بين الإنفاق الرأسمالي الحكومي المرتفع، والضرورة الاستراتيجية للتنويع بعيداً عن الاعتماد على الهيدروكربونات (كما هو منصوص عليه في رؤية السعودية 2030، ورؤية الإمارات 2021، ورؤية قطر الوطنية 2030)، وبيئة تشغيلية قاسية تجعل مقاومة ألياف الكربون للتآكل وخصائصها خفيفة الوزن ذات قيمة كبيرة. ويقدم هذا المقال تحليلاً شاملاً للسوق مع تفصيل حسب كل دولة، وتوقعات الطلب الخاصة بكل تطبيق، وإرشادات استراتيجية لموردي ألياف الكربون الذين يستهدفون سوق الشرق الأوسط.
النفط والغاز: مركبات مقاومة للتآكل لخطوط الأنابيب
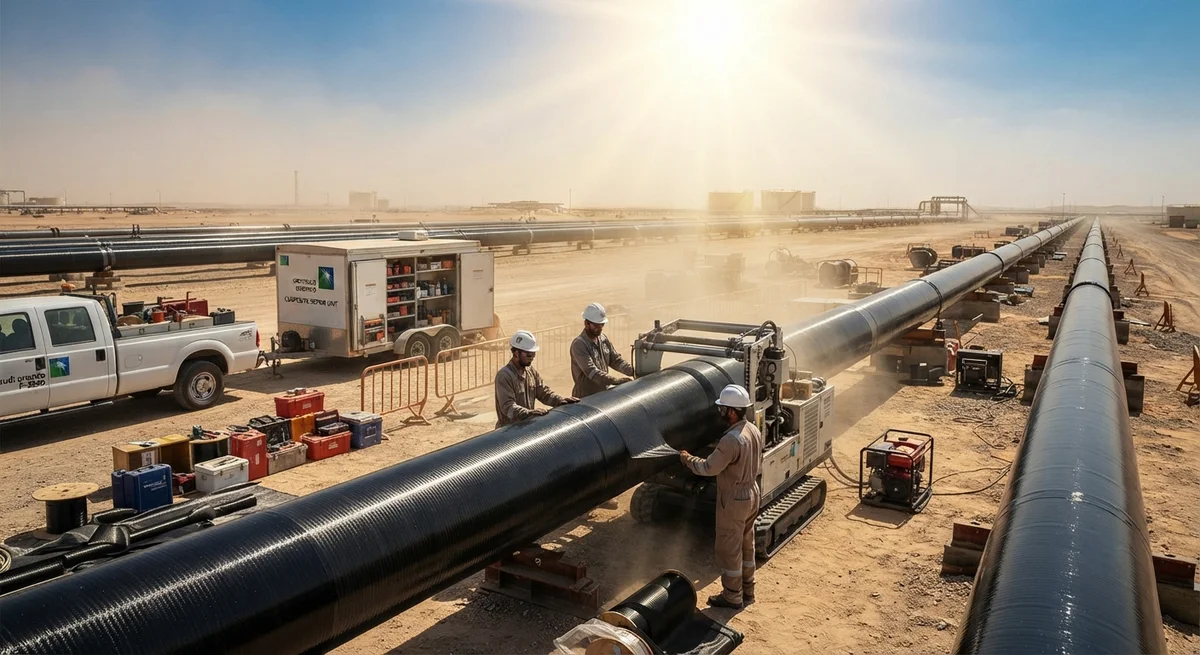
لا يزال قطاع النفط والغاز أكبر مستهلك صناعي منفرد في الشرق الأوسط، إذ استحوذ على 38% من الطلب الإقليمي على ألياف الكربون في عام 2025. ويتمثل التطبيق الأساسي في إعادة تأهيل خطوط الأنابيب وإدارة التآكل. وتُشغِّل منطقة الشرق الأوسط أكثر من 120,000 كيلومتر من خطوط أنابيب نقل الهيدروكربونات، منها نحو 65% تم تركيبها قبل عام 2000 وهي الآن تدخل المرحلة الحرجة من عمرها التصميمي. ويترتب على الاستبدال التقليدي لخطوط الأنابيب الفولاذية تعطيل تشغيلي كبير — إذ يمكن أن يكلف إيقاف خط أنابيب رئيسي لنقل النفط الخام لمدة 48 ساعة فقط المنتجين ما بين 5 و8 ملايين دولار من الإيرادات المفقودة لكل حادثة.
برزت أنظمة التغليف بمركبات البوليمر المعزز بألياف الكربون (CFRP) كحل مفضل لإعادة تأهيل خطوط الأنابيب. وتتكون هذه الأنظمة من أقمشة ألياف كربون أحادية الاتجاه مشبعة براتنج الإيبوكسي، تُطبَّق محيطياً على السطح الخارجي لأجزاء الأنابيب المتآكلة أو الضعيفة. ويعيد تغليف ألياف الكربون تصنيف ضغط الانفجار إلى مواصفات التصميم الأصلية — بل يتجاوزها في كثير من الحالات — مع إضافة وزن ضئيل وعدم الحاجة إلى تصاريح الأعمال الساخنة (وهي ميزة سلامة حاسمة في بيئات معالجة الهيدروكربونات).
تُظهر البيانات الميدانية من برنامج إعادة تأهيل خطوط الأنابيب في أرامكو السعودية أن التغليف بـ CFRP يعيد 100–120% من ضغط الانفجار التصميمي الأصلي بتكلفة تتراوح بين 40 و60% من تكلفة استبدال الأنابيب، مع تقليل التوقف التشغيلي بنسبة 85%. ويستغرق التركيب النموذجي 3–5 أيام لكل قسم إصلاح مقابل 2–4 أسابيع لطرق القطع والاستبدال التقليدية. وقد استخدمت أرامكو السعودية وحدها التغليف بـ CFRP على أكثر من 1,800 قسم من خطوط الأنابيب منذ عام 2018، بمتوسط طول إصلاح يبلغ 4.7 متر لكل قسم.
| طريقة إعادة تأهيل خطوط الأنابيب | التكلفة لكل قسم إصلاح (دولار أمريكي) | التوقف التشغيلي | ضغط الانفجار المُستعاد | إطالة العمر التشغيلي |
|---|---|---|---|---|
| تغليف مركب CFRP | 18,000–35,000 دولار | 3–5 أيام | 100–120% من الأصلي | 20–30 سنة |
| استبدال الأنابيب الفولاذية | 45,000–85,000 دولار | 14–28 يوماً | 100% (أنبوب جديد) | 25–40 سنة |
| إصلاح بغلاف فولاذي ملحوم | 30,000–55,000 دولار | 7–14 يوماً | 80–95% من الأصلي | 10–15 سنة |
| حقن الجراوت الإيبوكسي | 12,000–22,000 دولار | 2–4 أيام | 60–75% من الأصلي | 5–10 سنوات |
تحلية المياه: CFRP لأوعية ضغط التناضح العكسي
تستحوذ منطقة الشرق الأوسط على نحو 47% من قدرة تحلية المياه العالمية، إذ تُشغِّل أكثر من 7,500 محطة تحلية بقدرة إجمالية تبلغ 65 مليون متر مكعب يومياً. وقد تحولت تقنية التحلية السائدة من التقطير الحراري (الوميض متعدد المراحل والتقطير متعدد التأثيرات) إلى التناضح العكسي (RO)، الذي يستحوذ الآن على 68% من منشآت القدرة الجديدة في المنطقة. وقد أوجد هذا التحول التكنولوجي طلباً كبيراً على مواد مركبات ألياف الكربون في أوعية ضغط التناضح العكسي.
تعمل أوعية ضغط التناضح العكسي عند ضغوط تتراوح من 55 إلى 85 بار (800–1,200 رطل لكل بوصة مربعة)، وتتعرض بشكل مستمر لبيئات مياه مالحة شديدة التآكل. وقد أصبحت أوعية ضغط CFRP المعيار الصناعي لتطبيقات التناضح العكسي عالية الضغط بفضل ثلاث مزايا حاسمة على الأوعية المعدنية التقليدية: تقليل الوزن بنسبة 60–70% مقارنة بالفولاذ المقاوم للصدأ، والحصانة الكاملة من التشقق التآكلي الإجهادي الناجم عن الكلوريد، وعمر تصميمي يبلغ 20 عاماً مع الحد الأدنى من الصيانة. ويحل وعاء ضغط CFRP قياسي بقطر 8 بوصات يزن 28 كجم محل وعاء فولاذي مقاوم للصدأ يزن 82 كجم، مما يتيح تخفيضات كبيرة في متطلبات الدعم الهيكلي وعمالة التركيب.
المشاريع العملاقة للبنية التحتية: NEOM، وسكك حديد الإمارات، وما بعدها
تنفذ منطقة الشرق الأوسط حالياً أكبر محفظة مشاريع عملاقة للبنية التحتية في العالم، بقيمة إجمالية تتجاوز 2.3 تريليون دولار. وتجد مركبات ألياف الكربون تطبيقات عبر أنواع متعددة من المشاريع. فقد حدد مشروع NEOM وحده — المدينة الذكية بقيمة 500 مليار دولار قيد التطوير في شمال غرب السعودية — استخدام الخرسانة المعززة بألياف الكربون لأسطح الجسور، وكابلات ألياف الكربون لأنظمة التنقل المعلقة، وتكسية CFRP لواجهات المباني المقاومة للتآكل. ويُقدَّر الاستهلاك المتوقع من ألياف الكربون لبناء المرحلة الأولى من NEOM (2026–2030) بنحو 4,200 طن متري.
وتتضمن شبكة سكك حديد الإمارات — الاتحاد للقطارات، التي تربط الإمارات السبع وتمتد إلى الحدود السعودية والعمانية — مكونات من مركبات ألياف الكربون في هياكل الجسور، ومظلات المحطات، والألواح الداخلية للعربات المتحركة. وبالمثل، حدد برنامج التنمية الإرثية في قطر بعد كأس العالم 2022، بما في ذلك توسعة مدينة لوسيل ومشروع جسر شرق العملاق، مواد CFRP لمكونات البنية التحتية المقاومة للتآكل. وعلى مستوى المنطقة، أشار استطلاع أُجري عام 2025 لمديري المشتريات في قطاعي البناء والهندسة في الشرق الأوسط إلى أن 67% منهم يتوقعون زيادة مواصفاتهم لمركبات ألياف الكربون في مشاريع البنية التحتية خلال السنوات 3–5 القادمة.
تحليل السوق الإقليمي حسب الدولة
يتركز سوق ألياف الكربون في الشرق الأوسط في أربع دول تستحوذ مجتمعة على 89% من الطلب الإقليمي:
| الدولة | حجم السوق 2025 (مليون دولار أمريكي) | المتوقع 2032 (مليون دولار أمريكي) | معدل النمو السنوي المركب | محركات الطلب الأساسية |
|---|---|---|---|---|
| المملكة العربية السعودية | 210 دولار | 535 دولار | 14.3% | إعادة تأهيل خطوط أنابيب النفط والغاز، NEOM، مشروع البحر الأحمر، تحلية المياه |
| الإمارات العربية المتحدة | 145 دولار | 348 دولار | 13.4% | الاتحاد للقطارات، سكك حديد دبي الحضرية، تحلية المياه، البناء |
| قطر | 52 دولار | 125 دولار | 13.1% | مدينة لوسيل، جسر شرق، البنية التحتية للمياه |
| عُمان | 38 دولار | 92 دولار | 13.5% | إعادة تأهيل خطوط أنابيب النفط والغاز، تحلية المياه، تطوير ميناء الدقم |
تشمل محركات الطلب الرئيسية لاعتماد ألياف الكربون في الشرق الأوسط ما يلي:
- التخفيف من التآكل: تُسرِّع درجة الحرارة المحيطة المرتفعة في الخليج (45–55 درجة مئوية)، والرطوبة الشديدة (85–100% رطوبة نسبية)، والغلاف الجوي الغني بالكلوريدات من تآكل المعادن بمعدل 3–5 أضعاف مقارنة بالبيئات المعتدلة. وتقضي مقاومة ألياف الكربون الجوهرية للتآكل على نمط الفشل هذا تماماً.
- تقليل الوزن: كل كيلوغرام يتم توفيره في معدات أسطح المنصات البحرية، أو الدعامات الهيكلية لمحطات التحلية، أو مكونات المركبات، يُترجم مباشرة إلى خفض تكاليف البناء وتحسين الكفاءة التشغيلية في منطقة تكون فيها اللوجستيات وعمالة التركيب مكلفة.
- التنويع الاقتصادي وفق رؤية 2030: تتضمن خطة السعودية لتقليل الاعتماد على النفط بحلول عام 2030 ميزانية قدرها 117 مليار دولار للتنمية الصناعية تستهدف تحديداً المواد المتقدمة، وتصنيع المركبات، وتوطين سلاسل توريد ألياف الكربون.
- ضرورات الأمن المائي: يخلق توسع تحلية المياه في المنطقة — المتوقع أن يضيف 28 مليون م³/يوم من القدرة الجديدة بحلول عام 2032 — طلباً متضاعفاً على أوعية ضغط CFRP والأنابيب والمكونات الهيكلية.
- الاستقرار الحراري ومقاومة الأشعة فوق البنفسجية: تحافظ أنظمة مركبات ألياف الكربون المتقدمة المصنوعة من راتنجات إيبوكسي عالية Tg (180–200 درجة مئوية) وطلاءات حماية مقاومة للأشعة فوق البنفسجية على الأداء الميكانيكي في البيئة الحرارية القاسية للخليج حيث تتدهور العديد من البدائل البوليمرية في غضون 5–7 سنوات.
اعتبارات سلسلة التوريد والمشتريات
يجب على الموردين من الشركات العاملة بين الشركات (B2B) الذين يستهدفون سوق ألياف الكربون في الشرق الأوسط معالجة عدة متطلبات شرائية خاصة بالمنطقة. فقواعد المحتوى المحلي — لا سيما في برنامج القيمة المضافة الإجمالية داخل المملكة (IKTVA) في السعودية وإطار القيمة المحلية (ICV) في الإمارات — تشترط بشكل متزايد أن تُولَّد نسبة من قيمة التصنيع داخل الدولة. وبالنسبة لمنتجات ألياف الكربون، يعني هذا عادةً إنشاء منشآت تحويل محلية (تصنيع البريبريغ، وتصنيع المكونات) مع استيراد ألياف الكربون الخام. وتستضيف الإمارات حالياً المنشأة الوحيدة المخصصة في المنطقة لإنتاج سلائف ألياف الكربون والخيوط، بينما أعلنت السعودية عن خطط لمجمع لتصنيع ألياف الكربون بقيمة 250 مليون دولار في مدينة الملك سلمان للطاقة (SPARK).
وبالنسبة للمشترين ذوي الأحجام الأصغر، يُعد التعامل مع موردي ألياف الكربون الدوليين الذين أنشأوا شراكات توزيع في دبي (المنطقة الحرة بجبل علي) أو البحرين الطريقة الأكثر فعالية من حيث التكلفة للوصول. ويعمل جبل علي كمركز لوجستي إقليمي رئيسي لمنتجات ألياف الكربون، بقدرة تخزين جمركي تزيد على 5,000 متر مربع للتخزين في بيئة مُتحكَّم فيها للبريبريغ والمواد اللاصقة.
ما هي متطلبات الاعتماد والمعايير لمركبات ألياف الكربون المستخدمة في تطبيقات النفط والغاز في الشرق الأوسط؟
يجب أن تتوافق أنظمة إصلاح CFRP لخطوط أنابيب النفط والغاز مع ISO 24817 (الإصلاحات المركبة للأنابيب) وASME PCC-2، المادة 4.1 (إصلاح معدات وأنابيب الضغط). وبالإضافة إلى ذلك، تحتفظ أرامكو السعودية بمعيارها الخاص، SAES-L-013، الذي يشترط التحقق من تصميم الإصلاح من قبل طرف ثالث في مختبر اختبار معترف به. وبالنسبة لتطبيقات تحلية المياه، يجب أن تكون أوعية ضغط CFRP معتمدة وفقاً لقانون ASME للغلايات وأوعية الضغط القسم X (أوعية البلاستيك المعزز بالألياف) وأن تستوفي NSF/ANSI 61 لمكونات أنظمة مياه الشرب. وتتطلب تطبيقات البناء الامتثال لقانون البناء الدولي (IBC) وموافقات سلطات الدفاع المدني المحلية.
ما هو الوقت المعتاد لتسليم أوعية ضغط CFRP لمشاريع تحلية المياه في الشرق الأوسط؟
تتراوح مدة التصنيع المعتادة لأوعية ضغط CFRP القياسية للتناضح العكسي في تحلية المياه من 10 إلى 16 أسبوعاً من تاريخ الطلب، بالإضافة إلى 3–4 أسابيع للشحن من مراكز التصنيع الآسيوية (بشكل رئيسي الصين وكوريا الجنوبية وتايوان) إلى موانئ الشرق الأوسط. وتتطلب تكوينات الأوعية المخصصة بمنافذ متخصصة أو تصنيفات ضغط أعلى (85 بار+) مدة تتراوح من 14 إلى 20 أسبوعاً. وينبغي للمشترين احتساب 4–8 أسابيع إضافية لمراجعة الاعتماد إذا كان المشروع يتطلب التحقق من قبل طرف ثالث من خلال جهة معترف بها مثل Lloyds Register أو DNV. ويقوم معظم المشترين ذوي الخبرة بتقديم الطلبات قبل 6–9 أشهر من تاريخ التركيب المخطط لضمان توافر فتحات الإنتاج.
كيف تؤثر درجات الحرارة القصوى في الشرق الأوسط على أداء مركبات ألياف الكربون؟
تُصمَّم مركبات ألياف الكربون القياسية القائمة على الإيبوكسي لدرجات حرارة خدمة تتراوح من –40 درجة مئوية إلى +120 درجة مئوية، وهو ما يغطي النطاق التشغيلي الكامل في الشرق الأوسط. ومع ذلك، فإن التعرض المطوَّل لدرجات حرارة سطحية تتجاوز 80 درجة مئوية (وهو أمر ممكن على الأسطح الداكنة اللون في أشعة شمس الخليج الصيفية المباشرة) يمكن أن يُسرِّع تدهور مصفوفة الإيبوكسي في الأنظمة القياسية. ولهذه التطبيقات، ينبغي للموردين تحديد أنظمة إيبوكسي عالية الحرارة بقيم Tg تبلغ 180 درجة مئوية أو أعلى، أو أنظمة راتنج فينولية تحافظ على السلامة الهيكلية حتى 250 درجة مئوية. ويُعد التدهور الناجم عن الأشعة فوق البنفسجية لطبقة الطلاء الواقية — وليس ألياف الكربون نفسها — مصدر القلق الرئيسي على المتانة طويلة الأجل، مما يتطلب طبقات جيل أو طبقات علوية من البولي يوريثان مصممة خصيصاً للبيئات عالية الأشعة فوق البنفسجية.
الخاتمة
يمثل سوق ألياف الكربون في الشرق الأوسط في عام 2026 تقارباً فريداً لمحركات الطلب — من إعادة تأهيل خطوط أنابيب النفط والغاز والبنية التحتية لتحلية المياه إلى المشاريع العملاقة التحويلية التي تخلق مجتمعة سوقاً قابلة للاستهداف بمليارات الدولارات. وبالنسبة لموردي ألياف الكربون من الشركات العاملة بين الشركات (B2B)، تقدم المنطقة معدلات نمو أعلى من المتوسط (13–14% معدل نمو سنوي مركب مقابل 8–10% عالمياً)، وطلباً قوياً مدعوماً حكومياً وأقل دورية من الأسواق المدفوعة باستهلاك المستهلكين، واتجاهاً ناشئاً نحو التوطين يكافئ التأسيس المبكر لشراكات التصنيع أو التوزيع. ويكمن مفتاح الدخول الناجح إلى السوق في فهم المتطلبات التقنية المحددة لكل سوق فرعي — أنظمة إصلاح خطوط الأنابيب المعتمدة وفق ISO 24817، أو أوعية الضغط المستوفية لـ ASME القسم X، أو منتجات CFRP بدرجة البناء مع تصنيفات الحريق والحرارة المناسبة — وبناء علاقات سلسلة التوريد التي تعالج المشهد اللوجستي والتنظيمي الفريد للمنطقة.
جزء من الموضوع
مقالات ذات صلة
- Brazil Carbon Fiber Market 2026: Embraer Aerospace and Bioenergy Demand
- Taiwan Carbon Fiber Market 2026: Bicycle Export Leadership and Semiconductor Equipment
- Global Carbon Fiber Demand Forecast 2030: 159,000+ Tonnes for Wind Energy Alone
- Mexico Carbon Fiber Market 2026: Aerospace Nearshoring and USMCA Benefits
- Japan Carbon Fiber Market 2026: Toray, Teijin, and Mitsubishi Chemical Global Strategy
- Europe Carbon Fiber Market Share 2026: Aerospace Leadership and Wind Energy Transition
Interested in Our Products?
Contact our team for competitive pricing and technical specifications.
Get a QuoteRelated Products
Carbon fiber standard plate-3k stripe
Lightweight, ultra-rigid standard sheets for drone fuselages, robot housings, facades and structural applications.

Carbon Fiber Plate — 3K Twill T700 1.5mm
Thin 1.5mm carbon fiber plate with 3K twill weave surface. Lightweight and stiff, commonly used for covers, panels, drone bodies, and applications requiring a premium aesthetic appearance.

Square Carbon Fiber Tube — 3K Twill T700
Square cross-section carbon fiber tube manufactured with 3K twill weave for torsional strength. Preferred for structural frames, trusses, and support columns where rectangular geometry offers design flexibility.

Carbon Fiber Plate — 3K Twill T700 3.0mm
Medium-thickness 3.0mm carbon fiber plate offering significantly higher load capacity while maintaining attractive 3K twill finish. Suitable for structural brackets, reinforcement plates, and load-bearing panels.
Carbon Fiber Plate — UD Unidirectional T700
Unidirectional carbon fiber plate with all fibers oriented in a single direction for maximum strength along the fiber axis. Essential for structural reinforcements, splints, and applications where load direction is predictable.