
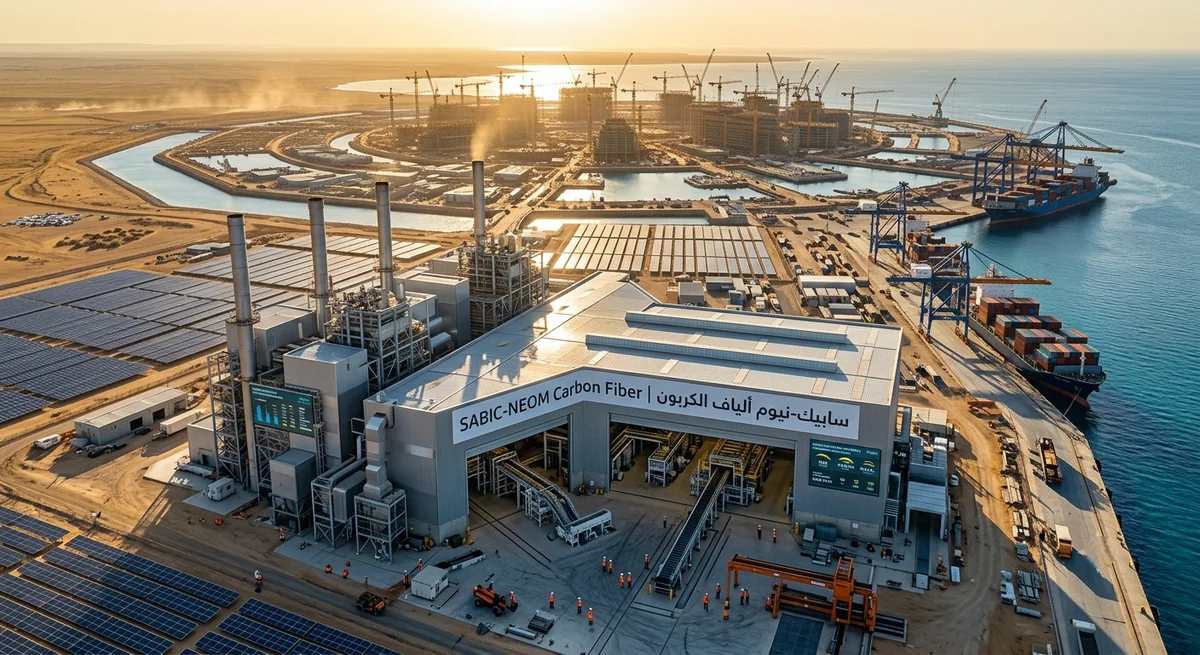
تستثمر المملكة العربية السعودية والإمارات العربية المتحدة أكثر من 12 مليار دولار في البنية التحتية لألياف الكربون والمواد المركبة المتقدمة كجزء من استراتيجياتهما الصناعية الفضائية. يغطي هذا التحليل المشاريع الرئيسية، والمبررات الاستراتيجية، وتأثيرات سلسلة التوريد، والفرص المتاحة لشركاء B2B العالميين.
رهان الـ 12 مليار دولار: تحول قطاع المركبات والفضاء في الشرق الأوسط
يشهد الشرق الأوسط واحداً من أكثر التحولات الصناعية طموحاً في القرن الحادي والعشرين. وفي قلب رؤية السعودية 2030 وعملية 300 مليار درهم الإماراتية يكمن رهان استراتيجي على المواد المتقدمة — وتحديداً ألياف الكربون والمركبات المتقدمة — كتقنية أساسية لبناء قدرات فضائية محلية. ومع أكثر من 12 مليار دولار من الاستثمارات المعلنة في منطقة الخليج (2024–2026)، يضع الشرق الأوسط نفسه ليس مجرد مستهلك للمركبات، بل كمركز تصنيع ومركز للبحث والتطوير وعقدة في سلسلة التوريد. يقدم هذا المقال تحليلاً قائماً على البيانات للمشاريع الرئيسية والمحركات الاستراتيجية وما تعنيه هذه التطورات لشركاء الأعمال العالميين في منظومة ألياف الكربون.
أبرز مشاريع ألياف الكربون والمركبات في الشرق الأوسط
| المشروع | الموقع | الاستثمار (مليار دولار) | الطاقة / النطاق | الجدول الزمني | الشريك/التقنية |
|---|---|---|---|---|---|
| مصنع ألياف الكربون سابك-نيوم | نيوم (أوكساجون)، السعودية | 3.2 | 15,000 طن/سنة ألياف كربون قائمة على PAN | 2025–2028 | سابك + توراي (ترخيص تقني) |
| مجمع أدنوك للمركبات | العين، الإمارات | 2.0 | 8,000 طن/سنة ألياف كربون + 12,000 طن/سنة بريبريغ | 2024–2027 | أدنوك + هيكسل (مشروع مشترك) |
| حديقة مبادلة لمركبات الفضاء | العين، الإمارات | 1.8 | منشأة بمساحة 150,000 م²، خطوط AFP، أفران أوتوكلاف | 2025–2029 | ستراتا للتصنيع + بوينغ |
| مركز نيوم للتصنيع المتقدم | نيوم، السعودية | 2.5 | نسج ألياف الكربون المتكامل، بريبريغ، قولبة | 2026–2030 | متعدد (إيرباص، سولفاي) |
| مركز كاكست لأبحاث الكربون | الرياض، السعودية | 0.6 | بحث وتطوير، خط تجريبي (500 طن/سنة)، إعادة تدوير | 2024–2027 | مدينة الملك عبدالعزيز للعلوم والتقنية |
| دوكاب للمركبات (الظفرة) | أبوظبي، الإمارات | 0.5 | خطوط بثق ولف للبناء | 2025–2028 | دوكاب + مجموعة ميتسوبيشي كيميكال |
| مصنع أنابيب ألياف الكربون قطر للطاقة | رأس لفان، قطر | 0.4 | أنابيب CFRP للنفط والغاز (5,000 طن/سنة) | 2025–2027 | قطر للطاقة + ACP Composites |
| منشأة إعادة تدوير ألياف الكربون عُمان | الدقم، عُمان | 0.3 | 3,000 طن/سنة ألياف كربون معاد تدويرها | 2026–2028 | أوكيو + ELG Carbon Fibre |
المبررات الاستراتيجية: لماذا ألياف الكربون؟
يُدفع تركيز الشرق الأوسط على ألياف الكربون بخمس ضرورات متقاطعة:
- توطين قطاع الفضاء: تستهدف استراتيجية الطيران السعودية 33 مليار دولار من الناتج المحلي الإجمالي لقطاع الفضاء بحلول 2030 (مقارنة بـ 8 مليارات دولار في 2023). وتسعى الإمارات لإنتاج 30% من مكوناتها الفضائية الدفاعية محلياً بحلول 2030. ويتطلب كلا الهدفين سلسلة توريد محلية للمركبات — حالياً، 95% من بريبريغ ألياف الكربون بدرجة الفضاء في الخليج مستورد.
- التنويع الصناعي بعيداً عن النفط: تصنيع ألياف الكربون صناعة عالية القيمة وعالية المهارة بهوامش ربح إجمالية تتراوح بين 25–40% لألياف الكربون ذات المعامل القياسي و45–60% لألياف الكربون ذات المعامل المتوسط. مصنع بطاقة 15,000 طن في نيوم بمتوسط سعر 30 دولار/كغ يحقق إيرادات سنوية تبلغ 450 مليون دولار — بما يتوافق مباشرة مع أهداف الناتج المحلي غير النفطي لرؤية 2030.
- البنية التحتية للهيدروجين الأخضر: تخطط دول مجلس التعاون الخليجي لاستثمارات بقيمة 54 مليار دولار في مشاريع الهيدروجين الأخضر بحلول 2030. وتُعد CFRP المادة المفضلة لأوعية تخزين الهيدروجين من النوع IV والنوع V (70 ميجاباسكال). وبمعدل 80 طن من ألياف الكربون لكل 1,000 وعاء (وهو المعدل النموذجي لبناء محطة تزويد بالهيدروجين)، فإن طموحات الهيدروجين في الشرق الأوسط وحدها تتطلب 15,000–20,000 طن من ألياف الكربون سنوياً بحلول 2030.
- الاكتفاء الذاتي الدفاعي: بلغت النفقات العسكرية لدول مجلس التعاون الخليجي 115 مليار دولار في 2024. ويقلل الإنتاج المحلي لألياف الكربون من الاعتماد على الموردين الأجانب للمكونات الدفاعية الحيوية — هياكل الطائرات بدون طيار، والدروع الباليستية، والهياكل البحرية المركبة، وأغلفة الصواريخ.
- الاستدامة وريادة إعادة التدوير: يهدف الشرق الأوسط لأن يصبح مركزاً عالمياً لإعادة تدوير ألياف الكربون، مستفيداً من الطاقة الشمسية منخفضة التكلفة لعملية إعادة التدوير بالتحلل الحراري كثيفة الطاقة. سعر ألياف الكربون المعاد تدويرها البالغ 10–15 دولار/كغ (مقابل 18–25 دولار/كغ للألياف البكر ذات المعامل القياسي) يخلق ميزة تنافسية في سلسلة التوريد المصب.
الآثار على سلسلة التوريد لشركاء الأعمال العالميين
| قطاع سلسلة التوريد | الوضع الحالي في الخليج | هدف 2028 | الاعتماد على الاستيراد (2024) | الفرصة لشركاء الأعمال |
|---|---|---|---|---|
| إنتاج سلائف PAN | صفر محلياً | 5,000 طن/سنة (نيوم) | 100% | نقل التكنولوجيا والترخيص (50–80 مليون دولار لكل مصنع) |
| ألياف الكربون (المعامل القياسي) | 500 طن/سنة (تجريبي) | 20,000 طن/سنة | 98% | اتفاقيات توريد OEM، شراكات التحويل بالعمولة |
| ألياف الكربون (المعامل المتوسط) | صفر | 3,000 طن/سنة | 100% | مشروع مشترك مع توراي/هيكسل/توهو تيناكس |
| تصنيع البريبريغ | 2,000 طن/سنة | 18,000 طن/سنة | 85% | توريد المعدات (أوتوكلاف، AFP) وأنظمة الراتنج |
| تصنيع مكونات ألياف الكربون | 400 مليون دولار/سنة (الإمارات) | 3.5 مليار دولار/سنة | 60% | التصنيع من الباطن، توريد أدوات المركبات |
| إعادة تدوير ألياف الكربون | ضئيل | 8,000 طن/سنة | لا ينطبق | تقنية إعادة التدوير، شراء منتجات rCF |
| الاختبارات غير التدميرية واعتماد الفضاء | محدود بالصيانة والإصلاح | قدرة كاملة | 80% | شراكات مختبرات الاختبار، استشارات الاعتماد |
تحليل مقارن: السعودية مقابل الإمارات
| البُعد | السعودية (رؤية 2030) | الإمارات (عملية 300 مليار / نحن الإمارات 2031) |
|---|---|---|
| إجمالي استثمارات ألياف الكربون (2024–2030) | 7.5 مليار دولار | 4.8 مليار دولار |
| الطاقة الإنتاجية المستهدفة لألياف الكربون (2030) | 25,000 طن/سنة | 12,000 طن/سنة |
| المركز الرئيسي | نيوم (أوكساجون) | العين / مجمع توازن الصناعي |
| الميزة الرئيسية | الأراضي، الطاقة الشمسية (0.015 دولار/كيلوواط ساعة)، الحجم | منظومة فضائية راسخة (ستراتا، الإمارات) |
| التحدي الرئيسي | توافر القوى العاملة الماهرة | تكاليف طاقة أعلى، قيود الأراضي |
| التركيز الدفاعي | الطائرات بدون طيار، المركبات البحرية | الهياكل الفضائية، مكونات الصواريخ |
| البنية التحتية للهيدروجين | الهيدروجين الأخضر في نيوم (600 طن/يوم H₂ بحلول 2026) | هيدروجين أدنوك (مليون طن/سنة بحلول 2030) |
| الإنفاق على البحث والتطوير (% من الناتج المحلي) | 0.6% (هدف 2.5% بحلول 2030) | 1.5% (هدف 2.0% بحلول 2031) |
| الشراكات الدولية | توراي، إيرباص، سابك | هيكسل، بوينغ، ستراتا، مجموعة EDGE |
الجدول الزمني للاستثمار: 2024–2030
- 2024: كاكست تفتتح خط ألياف كربون تجريبي (500 طن/سنة). الإعلان عن مشروع أدنوك-هيكسل المشترك (2 مليار دولار). مبادلة تضع حجر الأساس لحديقة العين للمركبات.
- 2025: بدء إنشاء مصنع ألياف الكربون سابك-نيوم. أول إنتاج تجاري لألياف الكربون من مجمع أدنوك. تشغيل مصنع أنابيب ألياف الكربون قطر للطاقة.
- 2026: ستراتا للتصنيع تضاعف طاقة مركبات الفضاء إلى 6,000 قطعة/شهر. افتتاح المرحلة الأولى من مركز نيوم للتصنيع المتقدم. بدء إنشاء منشأة إعادة تدوير ألياف الكربون في عُمان.
- 2027: مصنع سابك-نيوم يصل إلى 50% من طاقته (7,500 طن/سنة). خط البريبريغ في أدنوك بكامل طاقته. أول بريبريغ سعودي بالكامل يدخل مرحلة اعتماد الفضاء.
- 2028: مصنع سابك-نيوم بكامل طاقته (15,000 طن/سنة). خط إعادة التدوير التجاري لكاكست يعمل. إجمالي طاقة ألياف الكربون الخليجية يبلغ 28,000 طن/سنة.
- 2030: الهدف: 37,000 طن/سنة إجمالي طاقة ألياف الكربون الخليجية (حوالي 10% من الإنتاج العالمي في 2023). مركز نيوم للتصنيع المتقدم بكامل تشغيله. 3.5 مليار دولار إيرادات سنوية من تصنيع المركبات.
الفرص المتاحة لشركاء الأعمال العالميين
- ترخيص التكنولوجيا وتوريد المعدات: تسعى الكيانات الخليجية بنشاط للحصول على تقنية سلائف PAN، ومعدات خط الكربنة (أفران من Harper وDespatch)، وآلات AFP/ATL (Electroimpact وMTorres وCoriolis). يكلف خط كربنة بطاقة 1,500 طن ما بين 80–120 مليون دولار مركباً بالكامل. ويجري توريد خطوط متعددة خلال 2025–2028.
- توريد أنظمة الراتنج: ستحتاج الإمارات والسعودية إلى 5,000–8,000 طن من أنظمة راتنج الإيبوكسي بدرجة الفضاء سنوياً بحلول 2028. إنتاج الإيبوكسي الحالي في الخليج (أدنوك، سابك) محدود بالدرجات التجارية. راتنج الفضاء (CYCOM، HexPly، سولفاي) مستورد بنسبة 100% — سوق سنوية بقيمة 150–250 مليون دولار.
- تدريب القوى العاملة والاعتماد: يُقدَّر أن هناك حاجة إلى 12,000–15,000 فني مركبات ماهر بحلول 2030 في جميع أنحاء الخليج. القوى العاملة المدربة حالياً: حوالي 800. شراكات التدريب مع NCAMP وEASA Part 21G وهيئات اعتماد NADCAP مطلوبة بشدة.
- التصنيع عبر المشاريع المشتركة: تتفاوض شركات ألياف الكربون العالمية (توراي، تيجين، ميتسوبيشي كيميكال، SGL Carbon، هيوسونغ) بنشاط على شروط المشاريع المشتركة للإنتاج الخليجي. الحوافز الرئيسية: ضريبة شركات 0% لمدة 20–50 سنة، طاقة مدعومة (0.015–0.03 دولار/كيلوواط ساعة)، ووصول تفضيلي للمشتريات الحكومية.
الأسئلة الشائعة
س: هل ألياف الكربون الخليجية تنافسية من حيث التكلفة مع الإنتاج الصيني؟
ج: بالأسعار الحالية، تبلغ تكلفة ألياف الكربون الصينية ذات المعامل القياسي (ما يعادل Toray T700) 18–22 دولار/كغ، بينما يُتوقع أن تبلغ تكلفة ألياف الكربون المنتجة خليجياً 22–28 دولار/كغ خلال أول 3 سنوات من الإنتاج (2027–2029). ومع ذلك، تكمن ميزة الخليج في (1) تكاليف الطاقة — تتطلب الكربنة 35–55 كيلوواط ساعة/كغ بتكلفة 0.015 دولار/كيلوواط ساعة (نيوم) مقابل 0.07–0.10 دولار/كيلوواط ساعة في الصين، مما يوفر 2.50–4.50 دولار/كغ؛ (2) اللوجستيات — تتجنب ألياف الكربون الخليجية رسوم 12–15% + علاوة شحن 5–8% لألياف الكربون الداخلة لأسواق الشرق الأوسط من آسيا؛ (3) المشتريات التفضيلية — تفرض قطاعات الدفاع والطاقة في دول مجلس التعاون إعفاءات المحتوى المحلي بعلاوة سعرية 15–25%. بحلول 2030، ومع تحقيق economies of scale وتحسين العمليات، يُتوقع أن تصل ألياف الكربون الخليجية إلى 20–24 دولار/كغ، مقتربة من التكافؤ السعري الصيني لسوق الشرق الأوسط.
س: كيف ستؤثر استثمارات ألياف الكربون الخليجية على العرض والأسعار العالمية لألياف الكربون؟
ج: يمثل هدف الطاقة الإنتاجية الخليجية المشتركة البالغ 37,000 طن/سنة بحلول 2030 حوالي 10% من الإنتاج العالمي في 2023 (374,000 طن) وقد يصل إلى 8–10% من الطلب المتوقع لعام 2030 (450,000–500,000 طن). من غير المرجح أن يخفض هذا العرض الجديد الأسعار العالمية بشكل كبير لأن الغالبية (~70%) ستُستهلك محلياً لبرامج الفضاء والهيدروجين والدفاع الخليجية — وهذه محركات طلب جديدة، وليست إحلالاً للواردات. ومع ذلك، قد تسرع المنافسة المتزايدة من اندماج منتجي ألياف الكربون العالميين من الطبقة المتوسطة (أولئك الذين لديهم طاقة 2,000–5,000 طن/سنة وقاعدة تكلفة 25–35 دولار/كغ). سيكون التأثير السعري الرئيسي إقليمياً: يُتوقع أن تنخفض أسعار ألياف الكربون في الشرق الأوسط بنسبة 30–40% بحلول 2029 مقارنة بأسعار الاستيراد في 2024، مما يفيد المصنعين الخليجيين في المصب.
س: ما هي أكبر المخاطر التي تواجه بناء قطاع المركبات في الشرق الأوسط؟
ج: ثلاثة مخاطر رئيسية: (1) نقص القوى العاملة الماهرة — بناء قوة عاملة من 15,000 شخص في قطاع المركبات من قاعدة ~800 هو أمر غير مسبوق. تستثمر دول مجلس التعاون أكثر من 2 مليار دولار في التدريب (بما في ذلك أكاديمية سابك للمركبات وبرنامج المهارات الوطنية للمواد المتقدمة في الإمارات)، لكن التوظيف والاحتفاظ بالموظفين لا يزالان أمرين حاسمين. (2) تأخيرات نقل التكنولوجيا — أدت ضوابط التصدير اليابانية والأمريكية على تقنية سلائف ألياف الكربون عالية المعامل (المنظمة بموجب ترتيب واسينار) بالفعل إلى تأخير صفقة سابك-توراي 18 شهراً. (3) توسع اقتصاد الهيدروجين — إذا كان تبني الهيدروجين الأخضر أبطأ من المتوقع، فإن حالة الطلب المحورية لـ 15,000–20,000 طن من ألياف الكربون تفقد أكبر تطبيق منفرد لها، مما يقوض اقتصاديات المصنع. تواجه مشاريع الهيدروجين الحالية في دول مجلس التعاون تأخيرات تتراوح بين 12–24 شهراً في المتوسط.
س: أي شركات ألياف الكربون العالمية هي الأفضل موقعاً للاستفادة؟
ج: توراي إندستريز هي الأكثر انخراطاً (صفقة سابك-نيوم، توسع محتمل في الإمارات) ويمكنها الاستحواذ على أكبر حصة سوقية خليجية من خلال رسوم ترخيص التكنولوجيا (150–200 مليون دولار إجمالاً)، وتوريد السلائف (40–60 مليون دولار/سنة بكامل الطاقة)، وحصص الملكية في المشاريع المشتركة (المقدرة بـ 25–30% في مصنع نيوم لألياف الكربون). تستفيد هيكسل من مشروعها المشترك الراسخ مع أدنوك وموقعها القوي في بريبريغ الفضاء. مجموعة ميتسوبيشي كيميكال في موقع جيد لتطبيقات ألياف الكربون في البناء والبنية التحتية من خلال دوكاب. قد تستفيد SGL Carbon من شراكات أوعية تخزين الهيدروجين. مصنعو المعدات الأوروبيون والصينيون (Harper، Eisenmann، CEC) لديهم أكبر قدر من المكاسب من موجة شراء المعدات، مع طلبات تقديرية بقيمة 1.2–1.8 مليار دولار لأفران وخطوط التحويل حتى 2030.
الخاتمة: عقد تحويلي لمركبات الخليج
يمثل استثمار الشرق الأوسط في ألياف الكربون أكبر بناء مركّز لطاقة إنتاج ألياف الكربون في تاريخ الصناعة خارج الصين. ومع 12 مليار دولار ملتزم بها، ومضاعفة عدد المهندسين قيد التدريب، ودعم سياسي تفضيلي يمتد من إعانات الطاقة إلى متطلبات المحتوى المحلي، فإن الخليج في طريقه لاستحواذ 8–10% من الإنتاج العالمي لألياف الكربون بحلول 2030 — وهي زيادة ملحوظة من الصفر الفعلي في 2023. بالنسبة لشركاء الأعمال العالميين، نافذة الدخول هي 2025–2027، قبل أن تنضج سلاسل التوريد المحلية. مزودو التكنولوجيا، ومصنعو المعدات، وموردو أنظمة الراتنج، وهيئات الاعتماد لديهم أكبر الفرص على المدى القريب. ومع دخول الطاقة الخليجية حيز التشغيل، ستتقارب الأسعار الإقليمية مع المعايير الآسيوية، لكن القيمة الاستراتيجية تكمن في الوصول إلى واحدة من أسرع أسواق الفضاء والهيدروجين والدفاع نمواً في العالم من خلال الشراكات المحلية.
المصدر: weekly-topics.json | الفئة: الصناعةجزء من الموضوع
مقالات ذات صلة
- Brazil Carbon Fiber Market 2026: Embraer Aerospace and Bioenergy Demand
- Taiwan Carbon Fiber Market 2026: Bicycle Export Leadership and Semiconductor Equipment
- Global Carbon Fiber Demand Forecast 2030: 159,000+ Tonnes for Wind Energy Alone
- Mexico Carbon Fiber Market 2026: Aerospace Nearshoring and USMCA Benefits
- Japan Carbon Fiber Market 2026: Toray, Teijin, and Mitsubishi Chemical Global Strategy
- Europe Carbon Fiber Market Share 2026: Aerospace Leadership and Wind Energy Transition
Interested in Our Products?
Contact our team for competitive pricing and technical specifications.
Get a QuoteRelated Products
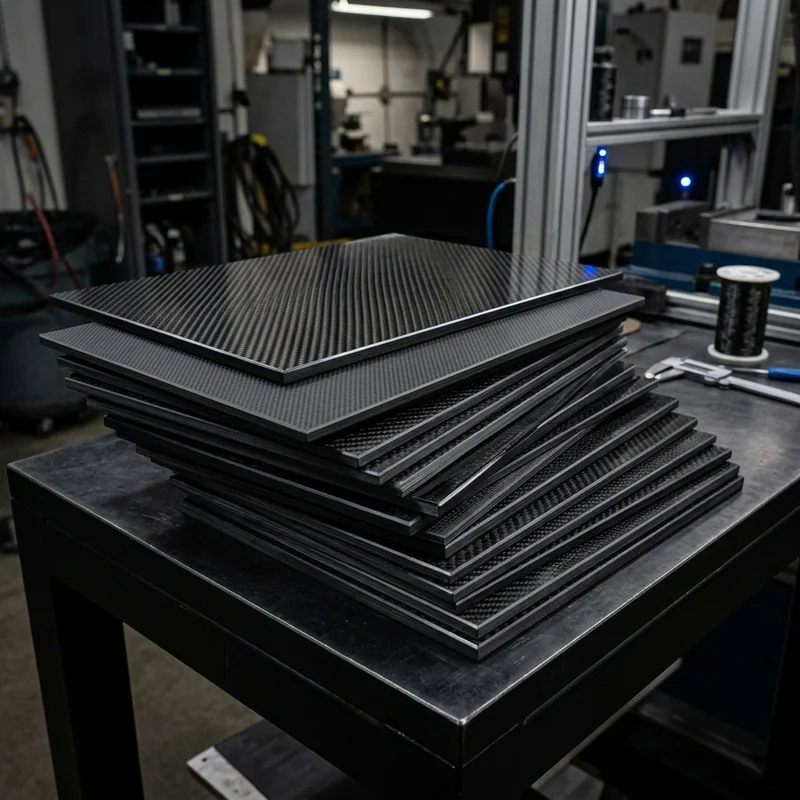
Carbon fiber standard plate-3k stripe
Lightweight, ultra-rigid standard sheets for drone fuselages, robot housings, facades and structural applications.

Carbon Fiber Plate — 3K Twill T700 1.5mm
Thin 1.5mm carbon fiber plate with 3K twill weave surface. Lightweight and stiff, commonly used for covers, panels, drone bodies, and applications requiring a premium aesthetic appearance.

Square Carbon Fiber Tube — 3K Twill T700
Square cross-section carbon fiber tube manufactured with 3K twill weave for torsional strength. Preferred for structural frames, trusses, and support columns where rectangular geometry offers design flexibility.

Carbon Fiber Plate — 3K Twill T700 3.0mm
Medium-thickness 3.0mm carbon fiber plate offering significantly higher load capacity while maintaining attractive 3K twill finish. Suitable for structural brackets, reinforcement plates, and load-bearing panels.
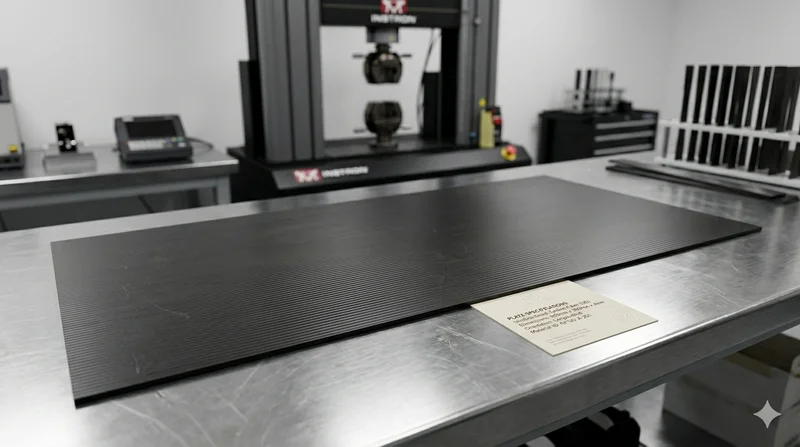
Carbon Fiber Plate — UD Unidirectional T700
Unidirectional carbon fiber plate with all fibers oriented in a single direction for maximum strength along the fiber axis. Essential for structural reinforcements, splints, and applications where load direction is predictable.